Les impôts des MRE au Maroc dépendent d’abord d’une question : où se trouve votre domicile fiscal ? Un Marocain résidant à l’étranger qui n’est pas résident fiscal au Maroc n’y est imposé que sur ses revenus de source marocaine : loyers, vente d’un bien, taxes locales du logement. S’il revient s’installer, l’ensemble de ses revenus, y compris sa pension étrangère, entre dans le champ de l’impôt marocain, avec des avantages spécifiques. Ce guide fait le point pour 2026 : résidence fiscale, revenus imposables, conventions, pensions, taxe d’habitation, vente immobilière et transfert des fonds, démarches à distance.
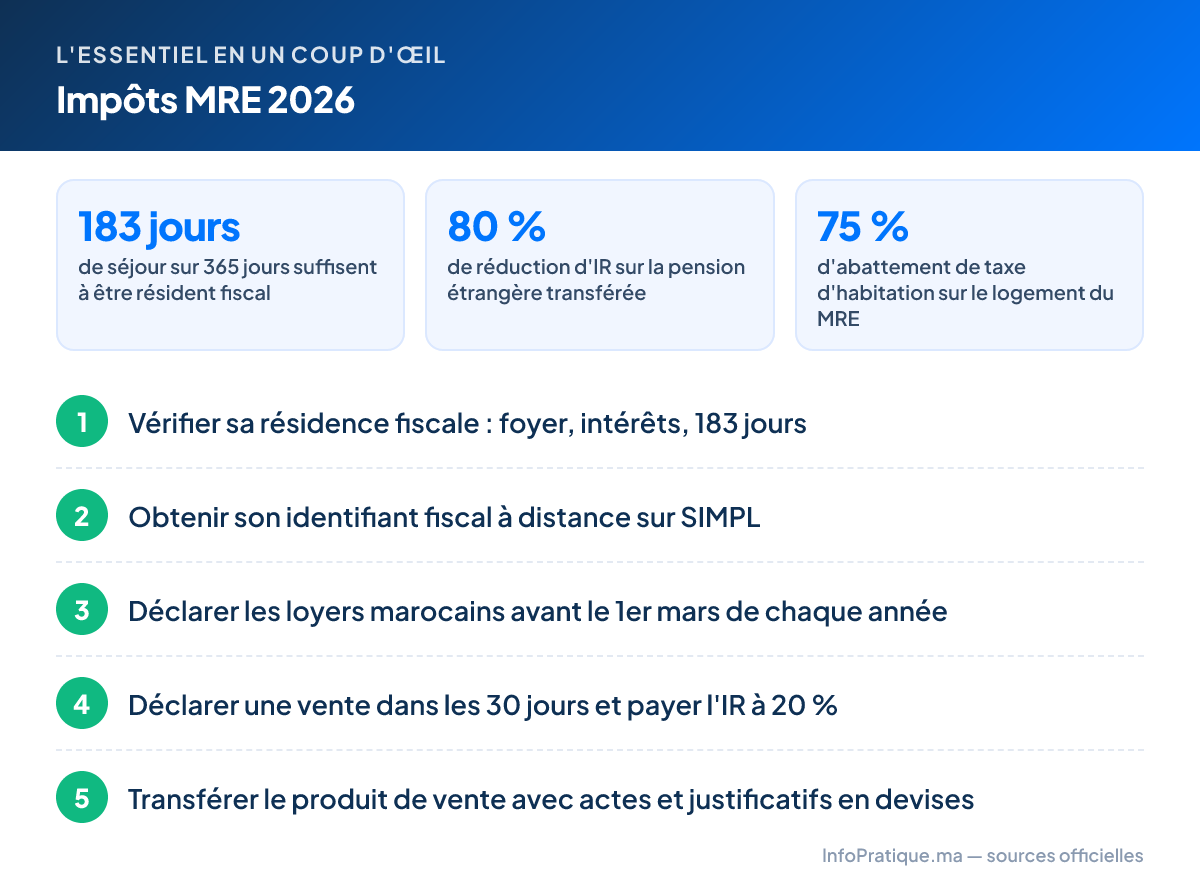
À retenir : non-résident, vous n’êtes imposé au Maroc que sur vos revenus marocains (loyers, ventes). Au-delà de 183 jours de séjour sur 365, vous devenez résident. Revenu au pays, votre pension étrangère transférée en dirhams bénéficie d’une réduction d’impôt de 80 %.
Êtes-vous résident fiscal au Maroc ?
L’article 23 du Code général des impôts pose trois critères. Une personne physique a son domicile fiscal au Maroc lorsqu’elle y a :
| Critère | Ce qu’il signifie en pratique |
|---|---|
| Foyer d’habitation permanent | Le logement où vit habituellement votre famille (conjoint, enfants) |
| Centre des intérêts économiques | L’essentiel de vos revenus, de votre activité ou de votre patrimoine se trouve au Maroc |
| Séjour de plus de 183 jours | Plus de 183 jours de présence, continus ou discontinus, sur toute période de 365 jours |
Un seul critère suffit. Les conséquences sont très différentes :
| Situation | Revenus imposables au Maroc |
|---|---|
| Domicile fiscal au Maroc (résident) | L’ensemble des revenus et profits, de source marocaine et étrangère |
| Pas de domicile fiscal au Maroc (non-résident) | Uniquement les revenus et profits de source marocaine |
Attention : les 183 jours ne se comptent pas par année civile mais sur n’importe quelle période glissante de 365 jours. Un retraité qui passe l’automne et l’hiver au Maroc peut franchir le seuil à cheval sur deux années.
Si vous êtes considéré comme résident à la fois au Maroc et dans votre pays d’accueil, c’est la convention fiscale entre les deux États qui tranche, à l’aide de critères successifs (foyer permanent, centre des intérêts vitaux, séjour habituel, nationalité).
Ce qu’un MRE non-résident paie au Maroc
Votre salaire, vos revenus d’activité et votre pension versés à l’étranger ne sont pas imposés au Maroc tant que vous n’y êtes pas résident. En revanche, plusieurs impôts restent dus sur ce que vous possédez au Maroc :
| Revenu ou bien au Maroc | Impôt | Règle principale |
|---|---|---|
| Loyers d’un appartement ou d’un local | IR revenus fonciers | Abattement de 40 %, puis barème de 0 à 37 % ; déclaration avant le 1er mars |
| Vente d’un bien immobilier | IR profits fonciers | 20 % du profit net, minimum 3 % du prix ; déclaration sous 30 jours |
| Logement possédé au Maroc | Taxe d’habitation et taxe de services communaux | Abattement de 75 % sur le logement considéré comme habitation principale du MRE |
| Achat d’un bien | Droits d’enregistrement | 4 % pour un logement, 5 % pour un terrain nu |
| Intérêts d’un compte en devises ou en dirhams convertibles | Pas de retenue à la source | Exclus des produits imposables versés aux non-résidents (article 45 du CGI) |
Un logement que vous mettez gratuitement à la disposition de vos parents ou de vos enfants ne génère pas de revenu foncier imposable, selon le guide fiscal des MRE 2026 de la DGI.
Les loyers perçus au Maroc
Les loyers sont imposables au Maroc, où que vous habitiez. Le revenu net imposable est égal aux loyers bruts diminués d’un abattement forfaitaire de 40 %, puis on applique le barème de l’IR (exonération jusqu’à 40 000 DH de revenu net par an). Notre simulateur d’impôt sur le revenu fait ce calcul pour vos loyers, avec ou sans retenue à la source.
Lorsque le locataire est une société, une administration ou un professionnel au régime du résultat net réel ou simplifié, il retient l’impôt à la source : 10 % si les loyers bruts annuels sont inférieurs à 120 000 DH, 15 % au-delà. Cette retenue est imputable sur l’impôt calculé dans votre déclaration. Vous pouvez aussi opter pour le taux libératoire de 20 %, qui vous dispense de déclaration pour ces loyers.
Exemple : vous vivez en France et louez votre appartement de Tanger 8 000 DH par mois à un particulier, soit 96 000 DH par an.
| Étape | Montant |
|---|---|
| Loyers bruts annuels | 96 000 DH |
| Abattement de 40 % | − 38 400 DH |
| Revenu net imposable | 57 600 DH |
| IR (57 600 × 10 % − 4 000) | 1 760 DH |
Si le même logement était loué à une société, la retenue de 10 % (9 600 DH) serait prélevée en cours d’année et imputée sur ces 1 760 DH. Avec l’option libératoire de 20 %, l’impôt serait de 19 200 DH : cette option n’est intéressante que pour des loyers élevés ou si vous avez d’autres revenus marocains imposables. Le détail des cas, des déclarations et des pièces figure dans notre guide sur l’impôt sur les loyers.
Astuce : à 5 000 DH de loyer mensuel (60 000 DH par an), le revenu net imposable est de 36 000 DH, sous le seuil de 40 000 DH : aucun impôt n’est dû, mais la déclaration avant le 1er mars reste obligatoire.
Les conventions de non double imposition
Le Maroc a signé des conventions fiscales avec la plupart des pays où vivent les MRE (France, Espagne, Belgique, Pays-Bas, Italie, Allemagne, Canada, États-Unis, pays du Golfe…). La liste à jour et les textes sont publiés sur la page Conventions internationales de la DGI.
Le principe général est le suivant :
- les revenus et plus-values immobiliers sont imposables dans le pays où se trouve le bien, donc au Maroc pour un bien situé au Maroc ;
- les salaires sont imposables dans le pays de résidence, sauf si le travail est exercé dans l’autre pays ;
- les pensions privées sont en général imposables dans le pays de résidence du retraité, les pensions publiques dans le pays qui les verse ;
- le pays de résidence élimine la double imposition par un crédit d’impôt ou une exonération, selon la méthode prévue par la convention.
Deux exemples tirés des fiches officielles de la DGI :
| Point | Convention Maroc–France (1970) | Convention Maroc–Belgique (2006) |
|---|---|---|
| Loyers et plus-values immobilières | Imposables dans l’État où se trouve le bien (art. 9 et 24) | Imposables dans l’État du bien et dans l’État de résidence (art. 6 et 13), avec élimination de la double imposition |
| Pensions | Imposables seulement dans l’État du domicile fiscal du bénéficiaire | Pensions privées : État de résidence ; pensions de la fonction publique : État payeur |
Attention : chaque convention a ses propres règles, notamment pour les pensions publiques et les pensions de sécurité sociale. Vérifiez toujours le texte de la convention qui vous concerne avant de décider où déclarer.
Pensions étrangères transférées au Maroc
Ce régime concerne les retraités qui ont transféré leur domicile fiscal au Maroc. La loi de finances 2025 a exonéré à partir de 2026 les pensions des régimes de retraite de base marocains (CNSS, CMR, RCAR) ; la note circulaire n° 736 de la DGI précise que les pensions de source étrangère restent imposables au barème, avec deux avantages maintenus en 2026 :
- un abattement forfaitaire de 70 % sur la fraction annuelle de la pension brute jusqu’à 168 000 DH et de 40 % au-delà (article 60 du CGI) ;
- une réduction de 80 % de l’impôt correspondant aux sommes transférées à titre définitif en dirhams non convertibles (article 76 du CGI).
Si une part de la pension reste à l’étranger ou est versée sur un compte en devises ou en dirhams convertibles, elle ne bénéficie pas de la réduction de 80 %.
Exemple : un retraité célibataire installé à Agadir perçoit une pension française de 216 000 DH bruts par an, entièrement transférée en dirhams non convertibles.
| Étape | Montant |
|---|---|
| Pension brute | 216 000 DH |
| Abattement 70 % sur 168 000 DH | − 117 600 DH |
| Abattement 40 % sur 48 000 DH | − 19 200 DH |
| Revenu net imposable | 79 200 DH |
| IR brut (79 200 × 20 % − 10 000) | 5 840 DH |
| Réduction de 80 % | − 4 672 DH |
| IR dû | 1 168 DH par an |
S’il ne transférait définitivement que la moitié de sa pension, la réduction ne porterait que sur l’impôt correspondant à cette moitié (2 336 DH) et l’IR dû serait d’environ 3 504 DH.
Comment en bénéficier : déclarez le revenu global sur SIMPL avant le 1er mars de l’année suivante et joignez :
- l’attestation de versement de la pension établie par la caisse de retraite (ou tout document en tenant lieu) ;
- l’attestation de la banque indiquant le montant reçu en devises et sa contre-valeur en dirhams au jour du transfert.
Astuce : demandez à votre banque, chaque début d’année, l’attestation annuelle des pensions reçues en devises. C’est la pièce qui manque le plus souvent dans les dossiers.
Pour une pension CNSS acquise au Maroc et versée à l’étranger, voir notre guide retraite CNSS : les pensions de base marocaines sont exonérées d’IR au Maroc depuis le 1er janvier 2026.
Taxe d’habitation et taxe de services communaux
Votre logement au Maroc est soumis chaque année à la taxe d’habitation et à la taxe de services communaux, calculées sur la valeur locative fixée par la commission de recensement. Les MRE bénéficient d’un traitement favorable : le logement conservé au Maroc est considéré comme habitation principale, avec un abattement de 75 % de la valeur locative, y compris s’il est occupé gratuitement par le conjoint, les enfants ou les parents.
| Valeur locative après abattement | Taux de taxe d’habitation | Somme à déduire |
|---|---|---|
| 0 à 5 000 DH | 0 % | 0 |
| 5 001 à 20 000 DH | 10 % | 500 DH |
| 20 001 à 40 000 DH | 20 % | 2 500 DH |
| Plus de 40 000 DH | 30 % | 6 500 DH |
La taxe de services communaux est de 10,50 % de la valeur locative en périmètre urbain (6,50 % dans les autres zones couvertes par un plan d’aménagement), avec le même abattement de 75 % pour l’habitation principale.
Exemple : valeur locative de 30 000 DH par an en ville.
| Logement du MRE (abattement 75 %) | Sans abattement | |
|---|---|---|
| Base | 7 500 DH | 30 000 DH |
| Taxe d’habitation | 7 500 × 10 % − 500 = 250 DH | 30 000 × 20 % − 2 500 = 3 500 DH |
| Taxe de services communaux | 7 500 × 10,50 % = 787,50 DH | 30 000 × 10,50 % = 3 150 DH |
Une construction neuve affectée à l’habitation principale est exonérée de taxe d’habitation pendant 5 ans après son achèvement (mais pas de taxe de services communaux). Les deux taxes se paient en ligne sur tax.gov.ma ou via la banque, généralement avant le 1er juin. Les déclarations (achèvement de travaux, changement de propriétaire, vacance) et les cas particuliers sont détaillés dans notre guide taxe d’habitation et taxe de services communaux.
Vendre un bien immobilier au Maroc quand on est MRE
L’impôt sur le profit
La vente d’un logement ou d’un terrain situé au Maroc est imposée au Maroc, que vous soyez résident ou non : 20 % du profit net, avec un minimum de 3 % du prix de vente, dû même en l’absence de profit.
Le profit net se calcule ainsi : prix de vente − frais de vente − prix d’acquisition réévalué. Le prix d’acquisition est augmenté des frais d’achat (forfait de 15 % ou montant réel justifié), des travaux justifiés et des intérêts d’emprunt, puis multiplié par un coefficient de réévaluation publié par l’administration. Pour un bien hérité, le prix d’acquisition est la valeur vénale au jour du décès inscrite dans l’inventaire ou déclarée par l’héritier.
Exemple : appartement acheté 800 000 DH, revendu 1 300 000 DH, frais de vente de 20 000 DH (coefficient de réévaluation non pris en compte pour simplifier).
| Étape | Montant |
|---|---|
| Prix de vente | 1 300 000 DH |
| Frais de vente | − 20 000 DH |
| Prix d’achat + 15 % de frais (800 000 + 120 000) | − 920 000 DH |
| Profit net | 360 000 DH |
| IR à 20 % | 72 000 DH |
| Minimum (3 % × 1 300 000) | 39 000 DH |
| Impôt dû (le plus élevé) | 72 000 DH |
Si le bien avait été revendu 900 000 DH, il n’y aurait aucun profit, mais le minimum de 3 % serait dû : 27 000 DH.
L’exonération du logement du MRE
Le profit est exonéré lorsque le bien constitue l’habitation principale depuis au moins 5 ans au jour de la vente. Pour les MRE, la loi assimile à l’habitation principale, tant qu’il n’a été ni loué ni affecté à un usage professionnel, le logement qu’ils conservent au Maroc ou celui occupé gratuitement par leur conjoint, leurs parents ou leurs enfants. Dans ce cas, seul un minimum de 3 % reste dû sur la fraction du prix qui dépasse 4 000 000 DH. Un logement vendu 5 000 000 DH supporterait donc 30 000 DH (3 % de 1 000 000 DH). Les ventes dont le total annuel ne dépasse pas 140 000 DH sont aussi exonérées.
Attention : un logement qui a été loué, même quelques mois, perd le bénéfice de l’assimilation à l’habitation principale. Les dons entre parents et enfants, entre époux et entre frères et sœurs sont exonérés d’IR, mais la revente ultérieure par le bénéficiaire est imposable.
Les démarches
- Avis préalable (facultatif) : dans les 30 jours suivant le compromis, vous pouvez demander en ligne à la DGI de calculer l’impôt ou de confirmer l’exonération. La réponse, rendue sous 60 jours, vaut attestation de liquidation pendant 6 mois et vous met à l’abri d’un redressement si vous déclarez sur cette base.
- Déclaration et paiement : déclaration électronique des profits fonciers et paiement de l’impôt dans les 30 jours suivant la vente.
- Paiement tracé : depuis le 1er juillet 2026, un droit d’enregistrement supplémentaire de 2 % s’applique aux ventes de plus de 300 000 DH dont l’acte ne mentionne pas un paiement par chèque barré, virement ou autre moyen bancaire, sur la part payée autrement (note circulaire n° 737).
Le calcul complet, les coefficients et les cas particuliers (indivision, terrain, logement social) sont dans notre guide impôt sur la vente immobilière. Pour l’achat, voir les frais d’achat immobilier.
Transférer le produit de la vente à l’étranger
Les règles relèvent de l’Instruction générale des opérations de change 2026 de l’Office des Changes :
| Mode de financement du bien | Ce qui peut être transféré à l’étranger |
|---|---|
| Acheté avec des devises (virement de l’étranger, compte en devises ou en dirhams convertibles) | Le produit de cession, avec la garantie de transfert des investissements étrangers |
| Financé par un crédit bancaire en dirhams | L’apport initial en devises, les remboursements du crédit faits en devises ou depuis un compte convertible, et la plus-value éventuelle |
| Bien hérité | Le régime de convertibilité couvre aussi le produit de cession d’un investissement issu de la dévolution successorale, lorsqu’il était lui-même financé en devises |
La banque exige notamment la copie de l’acte d’achat et de l’acte de vente, les justificatifs du financement en devises (avis de virement, attestation bancaire) et les pièces prouvant le paiement des impôts liés à la vente. Si le bien ne bénéficie pas de la convertibilité (acheté avec des dirhams gagnés ou détenus au Maroc, par exemple), le produit en dirhams ne peut pas être transféré librement à l’étranger.
Astuce : au moment d’acheter, conservez précieusement l’attestation bancaire de financement en devises. Vingt ans plus tard, c’est elle qui vous permettra de rapatrier le prix de vente. L’IGOC 2026 permet aussi aux banques de prêter aux MRE jusqu’à 80 % du prix d’un bien, sans limitation du nombre de biens.
Pour les comptes adaptés (dirhams convertibles, devises), voir ouvrir un compte bancaire au Maroc.
Retour au Maroc et avoirs à l’étranger
Si vous transférez votre résidence fiscale au Maroc, la loi n° 63-14 vous impose de déclarer à l’Office des Changes, dans un délai d’un an à compter du transfert de résidence, vos avoirs détenus à l’étranger : biens immobiliers, actifs financiers, comptes bancaires, propriétés intellectuelles de valeur. La déclaration, déposée vous-même ou par mandataire, est accompagnée de justificatifs de votre résidence et de votre activité à l’étranger et de la valeur d’acquisition des biens.
En contrepartie, vous pouvez, sans autorisation de l’Office des Changes :
- conserver vos liquidités en devises sur des comptes à l’étranger ou les rapatrier ;
- vendre ou gérer librement les biens déclarés ;
- déposer ces fonds au Maroc sur un compte en devises, en dirhams convertibles ou en dirhams.
Les opérations de régularisation spontanée ou volontaire prévues par les lois de finances (la dernière en 2024) visaient les résidents qui n’avaient pas déclaré des avoirs ou revenus ; elles ne concernent pas un MRE non-résident et aucune opération de ce type n’est ouverte en 2026. Une fois résident, en revanche, vos revenus étrangers (loyers d’un bien en France, intérêts…) doivent figurer dans votre déclaration de revenu global, avec imputation de l’impôt étranger prévue par l’article 77 du CGI lorsque la convention le permet.
Démarches à distance
- Obtenir votre identifiant fiscal : le service « Simpl identification en ligne » de la DGI, adossé à la plateforme Tiers de confiance national et à l’identité numérique, permet de l’obtenir sans vous déplacer, quel que soit votre pays de résidence. À défaut, adressez-vous à la direction régionale des impôts lors d’un séjour au Maroc. Une CNIE valide facilite ces démarches.
- Déclarer et payer en ligne sur tax.gov.ma : déclaration de revenu global (loyers, pension), déclaration des profits fonciers, paiement de la taxe d’habitation et de la taxe de services communaux, par carte ou prélèvement bancaire.
- Demander vos attestations (revenu, situation fiscale, paiement) sur SIMPL : voir notre guide des attestations fiscales.
- Vendre ou gérer un bien sans vous déplacer : donnez une procuration à un proche ou à votre notaire. Renseignez-vous auprès du notaire sur la forme exigée (acte notarié ou procuration légalisée au consulat) avant de la faire établir.
La DGI répond aux questions au 05 37 27 37 27 et à l’adresse simpl@tax.gov.ma, selon son guide fiscal des MRE.
Erreurs fréquentes
- Se croire non-résident parce qu’on travaille à l’étranger : un foyer permanent au Maroc ou plus de 183 jours de séjour sur 365 jours suffisent à faire de vous un résident.
- Ne pas déclarer des loyers modestes : même sous le seuil d’imposition, la déclaration annuelle est due avant le 1er mars ; l’absence de déclaration entraîne des pénalités.
- Louer le logement familial avant de le vendre : il perd alors l’assimilation à l’habitation principale et la vente devient imposable à 20 %.
- Payer en espèces une partie du prix : depuis juillet 2026, cela déclenche un droit supplémentaire de 2 % sur cette partie, en plus des difficultés pour transférer les fonds.
- Perdre les justificatifs en devises : sans preuve du financement en devises, le produit de la vente ne peut pas être transféré à l’étranger.
- Laisser sa pension sur un compte en devises après le retour au Maroc : la réduction de 80 % ne s’applique qu’aux sommes transférées définitivement en dirhams non convertibles.
- Oublier la déclaration à l’Office des Changes dans l’année qui suit le retour définitif au Maroc.
Questions fréquentes
Un MRE paie-t-il des impôts au Maroc ?
Oui, mais seulement sur ses revenus de source marocaine s'il n'a pas son domicile fiscal au Maroc : loyers d'un bien situé au Maroc, profit sur la vente d'un bien, taxes locales du logement. Son salaire ou sa pension versés à l'étranger ne sont pas imposés au Maroc tant qu'il reste non-résident.
Combien de jours peut-on rester au Maroc sans devenir résident fiscal ?
Le seuil est de 183 jours de séjour, continus ou non, sur toute période de 365 jours (article 23 du CGI). Mais on peut aussi être résident sans atteindre ce seuil si l'on a au Maroc son foyer d'habitation permanent ou le centre de ses intérêts économiques.
Comment est imposée une retraite française transférée au Maroc ?
Pour un retraité qui s'installe au Maroc, la convention franco-marocaine réserve l'imposition des pensions à l'État du domicile. Au Maroc, la pension bénéficie d'un abattement de 70 % jusqu'à 168 000 DH (40 % au-delà), puis d'une réduction de 80 % de l'impôt sur la part transférée définitivement en dirhams non convertibles.
Quel impôt paie un MRE qui vend son appartement au Maroc ?
L'impôt sur les profits immobiliers : 20 % du profit net, avec un minimum de 3 % du prix de vente même sans profit. Le logement conservé par le MRE comme habitation au Maroc, non loué, est exonéré s'il est détenu depuis au moins 5 ans (minimum de 3 % seulement sur la part du prix au-delà de 4 000 000 DH).
Un MRE peut-il transférer à l'étranger l'argent de la vente de son bien ?
Oui lorsque le bien a été financé en devises : la banque transfère le produit de cession sur présentation des actes d'achat et de vente, des justificatifs du financement en devises et du paiement des impôts. Pour un bien financé par un crédit en dirhams, le transfert est limité à l'apport en devises, aux remboursements faits en devises et à la plus-value.
Les MRE paient-ils la taxe d'habitation ?
Oui, comme tout propriétaire. Le logement que le MRE garde au Maroc est traité comme habitation principale : abattement de 75 % sur la valeur locative, y compris s'il est occupé gratuitement par le conjoint, les enfants ou les parents. Une construction neuve est exonérée de taxe d'habitation pendant 5 ans.
Comment obtenir un identifiant fiscal depuis l'étranger ?
La DGI propose le service « Simpl identification en ligne », qui s'appuie sur la plateforme Tiers de confiance national et l'identité numérique. Il permet d'obtenir l'identifiant fiscal et l'accès aux services SIMPL sans se déplacer, quel que soit le pays de résidence.
Faut-il déclarer les loyers perçus au Maroc quand on vit à l'étranger ?
Oui. Les loyers d'un bien situé au Maroc sont imposables au Maroc même pour un non-résident : déclaration annuelle sur SIMPL avant le 1er mars, avec un abattement de 40 % avant le barème. Seule exception : l'option pour le taux libératoire de 20 % lorsque le locataire est une société ou un professionnel qui retient l'impôt.
Sources officielles
- DGI — Code général des impôts 2026 : domicile fiscal et 183 jours (article 23), abattement sur les pensions (article 60), réduction de 80 % sur les retraites de source étrangère (article 76), imputation de l’impôt étranger (article 77), calcul du profit foncier et prix d’acquisition en cas d’héritage, intérêts des dépôts en devises des non-résidents (article 45).
- DGI — Guide fiscal des Marocains résidant à l’étranger 2026 : identification en ligne, revenus fonciers et retenue à la source, pension de source étrangère et pièces à joindre, exonération du logement des MRE, minimum de 3 %, avis préalable, taxe d’habitation (abattement de 75 %, barème), taxe de services communaux, paiement.
- DGI — Note circulaire n° 736 relative à la LF 2025 : exonération des pensions de base marocaines à partir de 2026 et maintien de l’imposition des pensions de source étrangère avec réduction de 80 %.
- DGI — Note circulaire n° 737 relative à la LF 2026 : droit d’enregistrement supplémentaire de 2 % sur les ventes immobilières sans paiement tracé, à compter du 1er juillet 2026.
- DGI — Conventions internationales : liste et textes des conventions de non double imposition conclues par le Maroc.
- DGI — Convention Maroc–France en bref : imposition des revenus et plus-values immobiliers dans l’État du bien, pensions imposables dans l’État du domicile, salaires publics.
- DGI — Convention Maroc–Belgique en bref : règles des biens immobiliers et des pensions privées et publiques.
- Office des Changes — Instruction générale des opérations de change 2026 : garantie de transfert des investissements financés en devises, transfert du produit de cession d’un bien financé par crédit en dirhams, documents exigés, crédits immobiliers aux MRE jusqu’à 80 %.
- Ministère de la Justice — Loi n° 63-14 relative aux avoirs et liquidités détenus à l’étranger par les MRE transférant leur résidence fiscale au Maroc : déclaration à l’Office des Changes dans un délai d’un an, avoirs concernés, libertés accordées aux déclarants.
- DGI — Portail tax.gov.ma : accès aux services SIMPL (identification, déclarations, paiements, attestations).
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.