L’impôt sur les sociétés (IS) au Maroc en 2026 atteint la dernière étape de la réforme engagée par la loi de finances 2023 : les exercices ouverts à compter du 1er janvier 2026 sont imposés aux taux cibles de 20 %, 35 % et 40 %, au lieu de l’ancien barème progressif. Ce guide explique qui paie l’IS, les taux applicables, la cotisation minimale, les acomptes provisionnels, la déclaration sur SIMPL-IS, la retenue sur les dividendes, des exemples de calcul pour une SARL, la comparaison avec l’auto-entrepreneur et l’IR, ainsi que les pénalités.
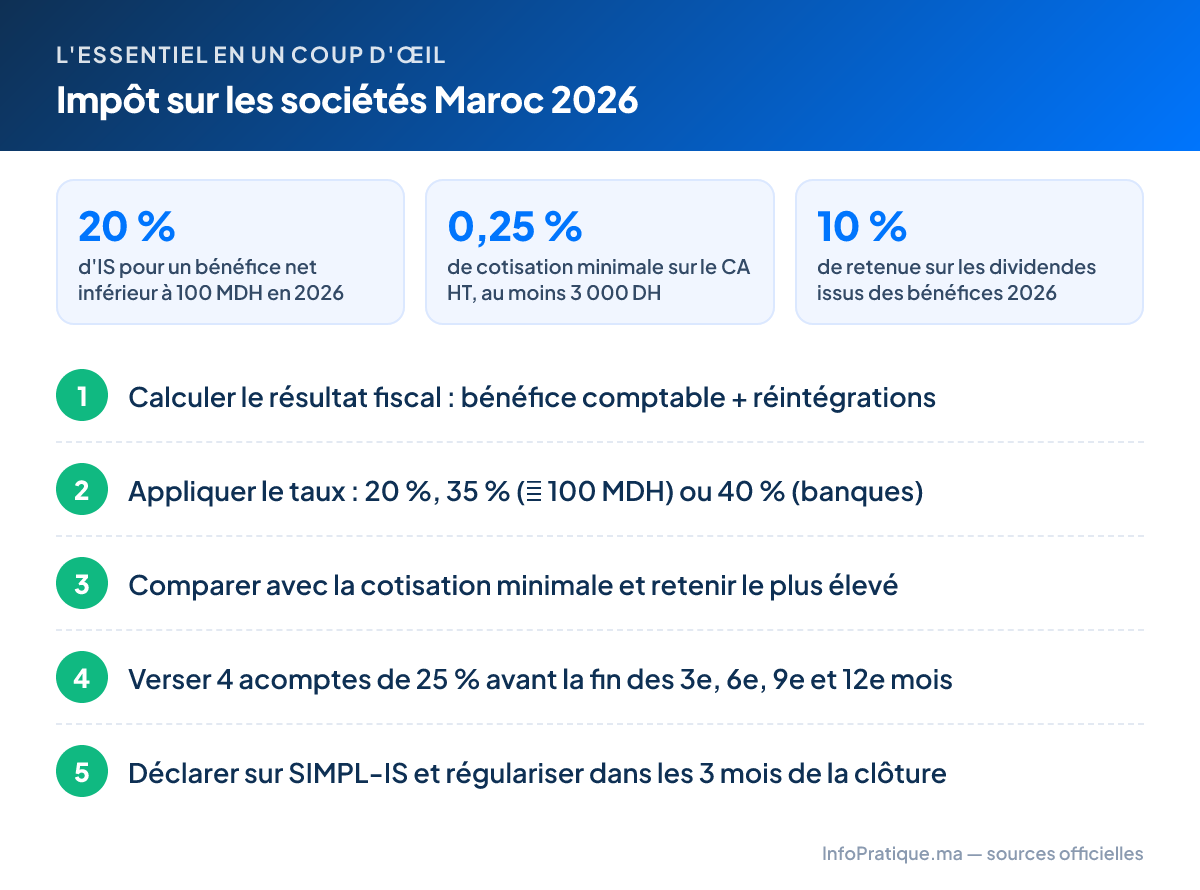
À retenir : en 2026, une société dont le bénéfice net est inférieur à 100 millions de DH paie 20 % sur la totalité de ce bénéfice. Même en déficit, elle doit une cotisation minimale d’au moins 3 000 DH. La déclaration est à déposer dans les trois mois suivant la clôture.
Qui paie l’impôt sur les sociétés ?
Sont passibles de l’IS :
- les sociétés de capitaux, quelle que soit leur activité : SARL, SARL à associé unique (SARL AU), société anonyme (SA), société par actions simplifiée (SAS) ;
- les sociétés en nom collectif et en commandite simple qui ont opté pour l’IS ;
- les établissements publics et organismes à activité lucrative, ainsi que les sociétés non résidentes pour leurs bénéfices de source marocaine.
Les commerçants, artisans et professions libérales qui exercent en nom propre ne paient pas l’IS : ils relèvent de l’impôt sur le revenu (IR) au titre des revenus professionnels (voir le barème IR 2026) ou du statut d’auto-entrepreneur.
L’impôt est calculé sur le résultat fiscal de chaque exercice comptable (12 mois au plus) : bénéfice comptable, plus les charges non déductibles réintégrées, moins les produits exonérés et les déficits antérieurs reportables. Un déficit peut être imputé sur les bénéfices des quatre exercices suivants ; la part correspondant aux amortissements reste reportable sans limite de durée (article 12 du Code général des impôts, CGI).
Les taux de l’IS en 2026
Les trois taux cibles
Selon l’article 19-I du CGI et la note circulaire n° 733 de la DGI, les exercices ouverts à compter du 1er janvier 2026 sont soumis aux taux suivants :
| Société | Taux 2026 |
|---|---|
| Bénéfice net fiscal inférieur à 100 000 000 DH | 20 % |
| Bénéfice net fiscal égal ou supérieur à 100 000 000 DH | 35 % |
| Établissements de crédit et organismes assimilés, Bank Al-Maghrib, CDG, entreprises d’assurances et de réassurance (y compris Takaful) | 40 % |
Formule : IS = résultat fiscal × taux, à comparer avec la cotisation minimale (on paie le plus élevé des deux).
Il s’agit de taux proportionnels : le taux s’applique à l’ensemble du bénéfice, sans tranche ni somme à déduire. C’est la grande différence avec l’IR des personnes physiques.
Les exceptions au taux de 35 %
Le taux de 20 % reste applicable, même au-delà de 100 millions de DH de bénéfice, pour :
- les sociétés de services ayant le statut Casablanca Finance City (CFC), hors banques et assurances ;
- les sociétés installées dans les zones d’accélération industrielle (ZAI), hors chantiers de construction ou de montage, banques, assurances et intermédiaires d’assurances ;
- les sociétés créées depuis le 1er janvier 2023 qui s’engagent, par convention avec l’État, à investir au moins 1,5 milliard de DH en immobilisations corporelles sur cinq ans et à les conserver dix ans (hors établissements et entreprises publics).
La LF 2026 a ajouté une exception au taux de 40 % : les institutions de microfinance constituées en société anonyme à partir de l’apport d’une association de microcrédit sont imposées à 20 % ou 35 % pendant leurs cinq premiers exercices, selon la note circulaire n° 737.
Attention : une société imposée à 35 % ne revient pas à 20 % dès que son bénéfice repasse sous 100 millions de DH. Il faut que le bénéfice reste inférieur à ce seuil pendant trois exercices consécutifs. Depuis la LF 2024, cette règle ne joue pas lorsque le dépassement résulte uniquement de produits non courants (cession d’immobilisations par exemple).
La convergence 2023-2026
La réforme a fait évoluer les anciens taux d’un quart de l’écart chaque année. Le tableau ci-dessous, tiré de la note circulaire n° 733, montre le chemin parcouru :
| Catégorie | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Bénéfice ≤ 300 000 DH | 10 % | 12,50 % | 15 % | 17,50 % | 20 % |
| Bénéfice de 300 001 à 1 000 000 DH | 20 % | 20 % | 20 % | 20 % | 20 % |
| Bénéfice de 1 MDH à moins de 100 MDH | 31 % | 28,25 % | 25,50 % | 22,75 % | 20 % |
| Sociétés industrielles (< 100 MDH) | 26 % | 24,50 % | 23 % | 21,50 % | 20 % |
| CFC et ZAI | 15 % | 16,25 % | 17,50 % | 18,75 % | 20 % |
| Bénéfice ≥ 100 MDH | 31 % | 32 % | 33 % | 34 % | 35 % |
| Banques, assurances, CDG, BAM | 37 % | 37,75 % | 38,50 % | 39,25 % | 40 % |
Les exportateurs, hôteliers, sociétés minières, artisanales, établissements d’enseignement privé, sociétés sportives, exploitations agricoles et sociétés d’externalisation de services, qui bénéficiaient d’un taux plafonné de 20 %, restent à 20 % sous 100 millions de DH et passent à 35 % au-delà.
Conséquence pratique : en 2026, les très petites sociétés (bénéfice sous 300 000 DH) paient plus qu’avant la réforme (20 % au lieu de 10 %), tandis que les PME dont le bénéfice dépasse 1 million de DH paient beaucoup moins (20 % au lieu de 31 %).
La contribution sociale de solidarité
Les sociétés dont le bénéfice net fiscal atteint 1 million de DH paient en plus la contribution sociale de solidarité sur les bénéfices (articles 267 à 273 du CGI). La LF 2026 l’a prorogée pour 2026, 2027 et 2028 :
| Bénéfice net fiscal | Taux de la contribution |
|---|---|
| De 1 million à moins de 5 millions de DH | 1,5 % |
| De 5 millions à moins de 10 millions de DH | 2,5 % |
| De 10 millions à moins de 40 millions de DH | 3,5 % |
| 40 millions de DH et plus | 5 % |
Le taux s’applique à la totalité du bénéfice. La contribution est déclarée par voie électronique et payée dans les trois mois qui suivent la clôture de l’exercice, comme l’IS.
La cotisation minimale
Principe et taux
La cotisation minimale (CM) est un impôt plancher dû même en l’absence de bénéfice (article 144 du CGI). La société paie le plus élevé des deux montants : IS calculé au taux ou CM.
| Élément | Règle en 2026 |
|---|---|
| Base | Chiffre d’affaires hors TVA, autres produits d’exploitation, produits financiers, subventions et dons reçus |
| Taux normal | 0,25 % (depuis les exercices ouverts en 2023, contre 0,50 % ou 0,40 % auparavant) |
| Taux réduit | 0,15 % pour les ventes de produits pétroliers, gaz, beurre, huile, sucre, farine, eau, électricité et médicaments |
| Minimum | 3 000 DH par exercice, même sans chiffre d’affaires |
| Exonération | 36 premiers mois d’exploitation, sans dépasser 60 mois après la constitution (hors concessionnaires de service public) |
Depuis 2016, la cotisation minimale versée par une société n’est plus imputable sur l’IS des exercices suivants : l’excédent de CM sur l’IS reste acquis au Trésor.
Astuce : pour une société de services, la CM ne dépasse l’IS à 20 % que si la marge bénéficiaire est inférieure à 1,25 % du chiffre d’affaires (0,25 % ÷ 20 %). Au-dessus, c’est l’IS qui s’applique.
Exemple de cotisation minimale
Une SARL commerciale réalise 2 400 000 DH de chiffre d’affaires HT en 2026 et un déficit fiscal de 60 000 DH. IS au taux : 0. Cotisation minimale : 2 400 000 × 0,25 % = 6 000 DH, à payer avec la déclaration. Le déficit de 60 000 DH reste reportable sur les quatre exercices suivants.
Les acomptes provisionnels
L’IS de l’exercice en cours est payé d’avance en quatre acomptes égaux, chacun égal à 25 % de l’impôt (ou de la CM) dû au titre du dernier exercice clos, dit « exercice de référence » (article 170 du CGI).
| Acompte | Échéance (exercice du 1er janvier au 31 décembre 2026) |
|---|---|
| 1er acompte | Avant le 31 mars 2026 |
| 2e acompte | Avant le 30 juin 2026 |
| 3e acompte | Avant le 30 septembre 2026 |
| 4e acompte | Avant le 31 décembre 2026 |
| Régularisation de l’exercice 2026 | Avant le 31 mars 2027 |
Pour un exercice décalé, les acomptes tombent avant la fin des 3e, 6e, 9e et 12e mois suivant l’ouverture de l’exercice. Lorsque l’échéance expire un jour férié ou chômé, elle est reportée au premier jour ouvrable suivant (article 163 du CGI).
Points à connaître :
- Minimum de CM : lorsque l’impôt dû se limite au minimum de 3 000 DH, il est payé en une seule fois avant la fin du 3e mois de l’exercice (31 mars pour un exercice civil).
- Période transitoire : pour les exercices ouverts de 2023 à 2026, les acomptes sont calculés en appliquant au bénéfice de référence le taux de l’exercice en cours. En 2026, c’est donc 20 % du bénéfice 2025, et non le taux de 17,50 % ou 22,75 % appliqué en 2025.
- Dispense : une société qui estime que les acomptes déjà versés couvrent l’impôt final peut cesser ses versements en déposant une déclaration 15 jours avant l’échéance suivante. Si l’impôt réel dépasse de plus de 10 % les acomptes versés, pénalités et majorations s’appliquent aux acomptes non payés.
- Excédent : si les acomptes dépassent l’impôt final, le trop-versé s’impute sur les acomptes suivants.
- Société nouvelle : pendant l’exonération de CM ou d’IS, l’exercice de référence est le dernier exercice exonéré, et les acomptes sont calculés sur l’impôt qui aurait été dû sans exonération.
La déclaration du résultat fiscal
Délai
La déclaration du résultat fiscal doit être déposée dans les trois mois qui suivent la clôture de l’exercice (article 20 du CGI), soit avant le 31 mars 2027 pour un exercice clos le 31 décembre 2026. Elle concerne toutes les sociétés, y compris celles qui sont exonérées ou en déficit. Le reliquat d’impôt (IS ou CM moins acomptes versés) est payé dans le même délai.
La déclaration doit être accompagnée des pièces annexes (états de synthèse : bilan, compte de produits et charges, état des dérogations, tableau de passage du résultat comptable au résultat fiscal…) et d’un état des ventes indiquant l’identifiant commun de l’entreprise (ICE) de chaque client. Elle mentionne les références des acomptes déjà payés.
Déclarer et payer sur SIMPL-IS
Depuis le 1er janvier 2017, toutes les sociétés doivent télédéclarer et télépayer leur IS (articles 155 et 169 du CGI). Cela passe par le service SIMPL-IS de la DGI :
- Adhérer : téléchargez le formulaire d’adhésion sur tax.gov.ma, déposez-le auprès de votre direction régionale ou préfectorale des impôts, puis finalisez l’inscription en ligne sur SIMPL-Adhésion avec le code reçu.
- Se connecter à SIMPL-IS avec l’identifiant et le mot de passe de l’utilisateur désigné (gérant ou expert-comptable mandaté).
- Saisir ou importer la déclaration du résultat fiscal et ses annexes (format EDI généré par le logiciel comptable, ou saisie en ligne).
- Déposer et télécharger l’accusé de réception.
- Payer par télépaiement (prélèvement sur le compte bancaire de la société) le reliquat d’IS, et chaque trimestre les acomptes, avec le bordereau-avis correspondant.
L’assistance SIMPL de la DGI répond au 05 37 27 37 27 et à l’adresse simpl@tax.gov.ma.
Attention : payer au guichet au lieu du télépaiement obligatoire entraîne une majoration de 1 % des droits, avec un minimum de 1 000 DH (article 208 bis du CGI), même si le paiement est fait à temps.
Pour prouver que votre société est en règle (marchés publics, banques), consultez notre guide des attestations fiscales.
Exemples de calcul pour une SARL
SARL de services avec un petit bénéfice
Chiffre d’affaires HT 2026 : 1 200 000 DH. Résultat fiscal : 180 000 DH.
| Étape | Montant |
|---|---|
| IS au taux (180 000 × 20 %) | 36 000 DH |
| Cotisation minimale (1 200 000 × 0,25 %) | 3 000 DH |
| IS dû (le plus élevé) | 36 000 DH |
| Acomptes 2027 (36 000 × 25 %) | 9 000 DH par trimestre |
Avec l’ancien barème de 2022, le même bénéfice aurait été taxé à 10 %, soit 18 000 DH : la réforme a doublé l’impôt des plus petites sociétés.
SARL avec un bénéfice de 1,5 million de DH
Chiffre d’affaires HT : 8 000 000 DH. Résultat fiscal : 1 500 000 DH.
| Étape | 2025 | 2026 |
|---|---|---|
| Taux d’IS | 22,75 % | 20 % |
| IS | 341 250 DH | 300 000 DH |
| Cotisation minimale (0,25 %) | 20 000 DH | 20 000 DH |
| Contribution sociale de solidarité (1,5 %) | 22 500 DH | 22 500 DH |
| Total | 363 750 DH | 322 500 DH |
À bénéfice égal, la société économise 41 250 DH d’IS en 2026 par rapport à 2025.
Acomptes et régularisation sur deux exercices
Une SARL a réalisé un bénéfice de 250 000 DH en 2025 (IS 2025 à 17,50 % : 43 750 DH).
- Acomptes 2026 : 250 000 × 20 % = 50 000 DH, soit 12 500 DH à verser avant le 31 mars, le 30 juin, le 30 septembre et le 31 décembre 2026.
- Résultat 2026 : bénéfice de 300 000 DH, IS de 60 000 DH. Reliquat à payer avec la déclaration avant le 31 mars 2027 : 60 000 − 50 000 = 10 000 DH.
- Acomptes 2027 : 60 000 × 25 % = 15 000 DH par trimestre, le premier également avant le 31 mars 2027.
La retenue à la source sur les dividendes
Quand la société distribue ses bénéfices, elle prélève une retenue à la source sur les dividendes versés aux associés. Le taux dépend de l’exercice d’origine des bénéfices distribués, et non de la date de distribution (article 247-XXXVII-C du CGI) :
| Bénéfices de l’exercice ouvert en… | Taux de la retenue |
|---|---|
| Avant 2023 (réserves anciennes) | 15 % |
| 2023 | 13,75 % |
| 2024 | 12,50 % |
| 2025 | 11,25 % |
| 2026 et suivants | 10 % |
Les distributions sont réputées prélevées sur les bénéfices les plus anciens d’abord. Une SARL qui distribue en 2026 ses bénéfices de 2025 applique donc 11,25 % ; le taux de 10 % ne concernera que les distributions des bénéfices 2026, en pratique à partir de 2027.
Règles utiles :
- pour un associé personne physique résidente, la retenue est libératoire : rien à redéclarer à l’IR ;
- les dividendes versés à une société marocaine soumise à l’IS sont exonérés de retenue, à condition qu’elle remette une attestation de propriété des titres portant son identifiant fiscal ; ils sont compris dans ses produits avec un abattement de 100 % ;
- pour un associé non résident, les conventions fiscales peuvent prévoir un taux plus faible (voir aussi notre guide impôts des MRE) ;
- la retenue est versée par la société dans le mois suivant celui de la mise en paiement des dividendes, et la distribution est déclarée en précisant les exercices sur lesquels elle est prélevée.
Exemple : la SARL ci-dessus (bénéfice 2026 de 300 000 DH, IS de 60 000 DH) distribue en 2027 la totalité de son bénéfice net, soit 240 000 DH. Retenue : 240 000 × 10 % = 24 000 DH. Les associés perçoivent 216 000 DH. Charge fiscale totale : 60 000 + 24 000 = 84 000 DH, soit 28 % du bénéfice.
Autres retenues à imputer sur l’IS
La LF 2026 généralise progressivement une retenue à la source de 5 % au profit du Trésor, opérée par certains clients sur les sommes versées aux sociétés soumises à l’IS :
- sur les honoraires, commissions et rémunérations de prestations versés par l’État, les collectivités, les établissements publics, et, à compter du 1er juillet 2026, par les banques, les assurances et les entreprises réalisant au moins 500 millions de DH de chiffre d’affaires (350 millions en 2027, 200 millions en 2028) ;
- sur les loyers d’immeubles versés à une société, selon le même calendrier.
Cette retenue n’est pas un impôt supplémentaire : la société l’impute sur ses acomptes, puis sur l’IS de l’exercice, avec restitution du reliquat. Elle doit toutefois comptabiliser ces produits pour leur montant brut. Pour la TVA facturée sur ces prestations, voir notre guide TVA 2026.
SARL, auto-entrepreneur ou personne physique ?
| Critère | Auto-entrepreneur | Personne physique (IR, résultat net réel ou simplifié) | SARL (IS) |
|---|---|---|---|
| Impôt | 0,5 % (commerce) ou 1 % (services) du CA encaissé | Barème IR de 0 % à 37 % sur le bénéfice | 20 % du bénéfice (sous 100 MDH) |
| Plafond de CA | 500 000 DH ou 200 000 DH | Aucun | Aucun |
| Cotisation minimale | Non | 0,25 %, minimum 1 500 DH | 0,25 %, minimum 3 000 DH |
| Dividendes | Sans objet | Sans objet | Retenue de 10 % (bénéfices 2026) |
| Responsabilité | Patrimoine personnel engagé | Patrimoine personnel engagé | Limitée aux apports |
| Comptabilité | Registre des recettes | Complète (réel) ou simplifiée | Complète, états de synthèse annuels |
Comparaison chiffrée
Calcul hors cotisations sociales, pour un célibataire sans charge de famille.
Consultant, CA de 180 000 DH, charges de 30 000 DH, bénéfice de 150 000 DH :
- auto-entrepreneur : 180 000 × 1 % = 1 800 DH (si aucun client ne dépasse 80 000 DH par an) ;
- personne physique à l’IR : 150 000 × 34 % − 22 000 = 29 000 DH ;
- SARL : IS de 30 000 DH, plus 12 000 DH de retenue si les 120 000 DH restants sont distribués, soit 42 000 DH.
Bureau d’études, CA de 900 000 DH, bénéfice de 400 000 DH :
- auto-entrepreneur : impossible (plafond dépassé) ;
- personne physique à l’IR : 400 000 × 37 % − 27 400 = 120 600 DH ;
- SARL : IS de 80 000 DH ; si les 320 000 DH restants sont distribués, retenue de 32 000 DH, soit 112 000 DH ; si le bénéfice est conservé pour investir, 80 000 DH seulement.
En résumé, le statut d’auto-entrepreneur reste imbattable tant que l’on reste sous les plafonds et sous 80 000 DH par client. Au-delà, la SARL devient intéressante dès que le bénéfice dépasse environ 300 000 DH par an ou que l’on réinvestit une partie des bénéfices. La rémunération du gérant (salaire déductible soumis à l’IR et aux cotisations, voir le simulateur salaire net) permet ensuite d’arbitrer entre salaire et dividendes.
Pénalités en cas de retard
| Manquement | Sanction (articles 184, 208 et 208 bis du CGI) |
|---|---|
| Déclaration déposée avec 30 jours de retard au plus | Majoration de 5 % |
| Déclaration déposée après 30 jours de retard | Majoration de 15 % |
| Défaut de déclaration ou déclaration insuffisante (imposition d’office) | Majoration de 20 % |
| Paiement tardif (acompte ou reliquat) | Pénalité de 10 % (5 % si retard de 30 jours au plus), plus majoration de 5 % le premier mois et 0,5 % par mois supplémentaire |
| Retenue sur dividendes non versée à temps | Pénalité portée à 20 %, plus les majorations de retard |
| Non-respect du télépaiement | Majoration de 1 %, minimum 1 000 DH |
Les majorations pour dépôt tardif sont calculées sur l’impôt de l’exercice, ou sur la cotisation minimale lorsque le résultat est nul ou déficitaire, avec un minimum de 500 DH.
Exemple : le reliquat de 10 000 DH dû au 31 mars 2027 est payé le 20 mai 2027, soit avec un retard d’un mois et vingt jours. Pénalité : 10 000 × 10 % = 1 000 DH. Majoration : 5 % le premier mois (500 DH) et 0,5 % pour la fraction de mois suivante (50 DH). Total : 1 550 DH de sanctions, sans compter la majoration de 15 % si la déclaration elle-même est déposée plus de 30 jours après l’échéance.
Erreurs fréquentes
- Appliquer l’ancien barème (10 % jusqu’à 300 000 DH, 31 % au-delà de 1 million) à l’exercice 2026 : le taux est désormais de 20 % sur tout le bénéfice sous 100 millions de DH.
- Calculer les acomptes 2026 au taux de 2025 : en période transitoire, c’est le taux de l’exercice en cours (20 %) qui s’applique au bénéfice de référence.
- Oublier la cotisation minimale les années de déficit, ou après la fin de la période d’exonération de 36 mois.
- Appliquer 10 % sur des dividendes 2025 : les bénéfices de 2025 distribués en 2026 restent soumis à 11,25 %, et les réserves anciennes à 15 %.
- Ne pas déposer la déclaration d’une société sans activité : elle reste obligatoire, avec au moins 3 000 DH de cotisation minimale.
- Payer en espèces au guichet alors que le télépaiement est obligatoire : majoration de 1 %, au moins 1 000 DH.
Démarches pratiques
- À la création : demandez l’identifiant fiscal et la taxe professionnelle lors de l’immatriculation, puis adhérez immédiatement à SIMPL pour pouvoir déclarer en ligne.
- Chaque trimestre : programmez les acomptes avant le 31 mars, le 30 juin, le 30 septembre et le 31 décembre.
- Après la clôture : faites arrêter les comptes par l’expert-comptable, établissez le passage au résultat fiscal et déposez la déclaration sur SIMPL-IS avant la fin du 3e mois.
- Lors d’une distribution : versez la retenue sur dividendes le mois suivant le paiement et indiquez l’exercice d’origine des bénéfices.
Ce guide sera mis à jour après la promulgation de la loi de finances 2027 : d’ici là, seules les règles présentées ici s’appliquent, un simple projet de loi n’ayant aucun effet.
Questions fréquentes
Quel est le taux de l'IS au Maroc en 2026 ?
Pour les exercices ouverts à compter du 1er janvier 2026, le taux est de 20 % lorsque le bénéfice net est inférieur à 100 millions de DH, de 35 % lorsqu'il atteint ou dépasse 100 millions de DH, et de 40 % pour les banques, la CDG, Bank Al-Maghrib et les assurances.
Le taux de 20 % s'applique-t-il par tranches ?
Non. Depuis 2026, l'ancien barème progressif (10 %, 20 %, 31 %) a disparu : le taux de 20 % s'applique à la totalité du bénéfice. Une SARL qui gagne 200 000 DH paie 40 000 DH d'IS, sous réserve de la cotisation minimale.
Combien paie une SARL en déficit au Maroc ?
Elle doit la cotisation minimale : 0,25 % du chiffre d'affaires hors TVA et de certains produits, avec un minimum de 3 000 DH par an. Une société nouvelle en est exonérée pendant ses 36 premiers mois d'exploitation, dans la limite de 60 mois après sa constitution.
Quelles sont les dates des acomptes provisionnels de l'IS ?
Pour un exercice calé sur l'année civile, les quatre acomptes de 25 % sont à verser avant le 31 mars, le 30 juin, le 30 septembre et le 31 décembre. Ils sont calculés sur l'impôt du dernier exercice clos.
Quelle est la date limite de déclaration de l'IS ?
La déclaration du résultat fiscal doit être déposée dans les trois mois qui suivent la clôture de l'exercice, soit avant le 31 mars 2027 pour l'exercice 2026, en même temps que le paiement du reliquat d'impôt.
Quel est le taux de la retenue sur les dividendes au Maroc ?
10 % pour les dividendes provenant des bénéfices des exercices ouverts à partir de 2026, 11,25 % pour les bénéfices 2025, 12,5 % pour 2024, 13,75 % pour 2023 et 15 % pour les bénéfices antérieurs à 2023. Pour une personne physique résidente, la retenue est libératoire.
Quelle est la pénalité en cas de retard de paiement de l'IS ?
Une pénalité de 10 % (5 % si le retard ne dépasse pas 30 jours), plus une majoration de 5 % pour le premier mois et de 0,5 % par mois supplémentaire. Le dépôt tardif de la déclaration entraîne en outre une majoration de 5 % ou 15 %.
Vaut-il mieux être auto-entrepreneur ou créer une SARL ?
Sous les plafonds de 200 000 DH (services) ou 500 000 DH (commerce), l'auto-entrepreneur paie 0,5 % ou 1 % du chiffre d'affaires, bien moins qu'une SARL. Au-delà, ou si vous voulez réinvestir vos bénéfices, la SARL à 20 % devient souvent plus intéressante que l'IR au barème.
Sources officielles
- DGI — Code général des impôts 2026 : taux de 20 %, 35 % et 40 % (article 19), déclaration dans les trois mois (article 20), cotisation minimale de 0,25 % et 0,15 % avec minimum de 3 000 DH (article 144), acomptes provisionnels (article 170), télédéclaration et télépaiement obligatoires (articles 155 et 169), sanctions (articles 184, 208 et 208 bis), contribution sociale de solidarité (articles 267 à 273).
- DGI — Note circulaire n° 733 relative aux mesures fiscales de la LF 2023 : taux transitoires 2023-2026, exceptions au taux de 35 %, règle des trois exercices, calcul des acomptes en période transitoire, baisse de la cotisation minimale, retenue sur dividendes de 15 % à 10 %.
- DGI — Note circulaire n° 737 relative aux mesures fiscales de la LF 2026 : taux de droit commun pour les institutions de microfinance, retenue de 5 % sur les loyers et rémunérations versés aux sociétés, prorogation de la contribution sociale de solidarité jusqu’en 2028.
- DGI — SIMPL-IS : télédéclaration et télépaiement de l’impôt sur les sociétés.
- DGI — Portail tax.gov.ma : adhésion aux téléservices SIMPL, formulaires et assistance.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.