L’impôt sur la vente d’un bien immobilier au Maroc, souvent appelé TPI (l’ancienne « taxe sur les profits immobiliers »), est aujourd’hui l’impôt sur le revenu au titre des profits fonciers. Il frappe la plus-value réalisée lorsque vous vendez un appartement, une maison, un terrain ou un droit réel immobilier situé au Maroc, que vous soyez résident ou Marocain résidant à l’étranger. Ce guide détaille, à jour du Code général des impôts 2026, le taux, le minimum d’imposition, le calcul du profit avec les coefficients de réévaluation 2026, les exonérations (résidence principale, petites ventes, donations familiales), la déclaration en ligne et des exemples chiffrés.
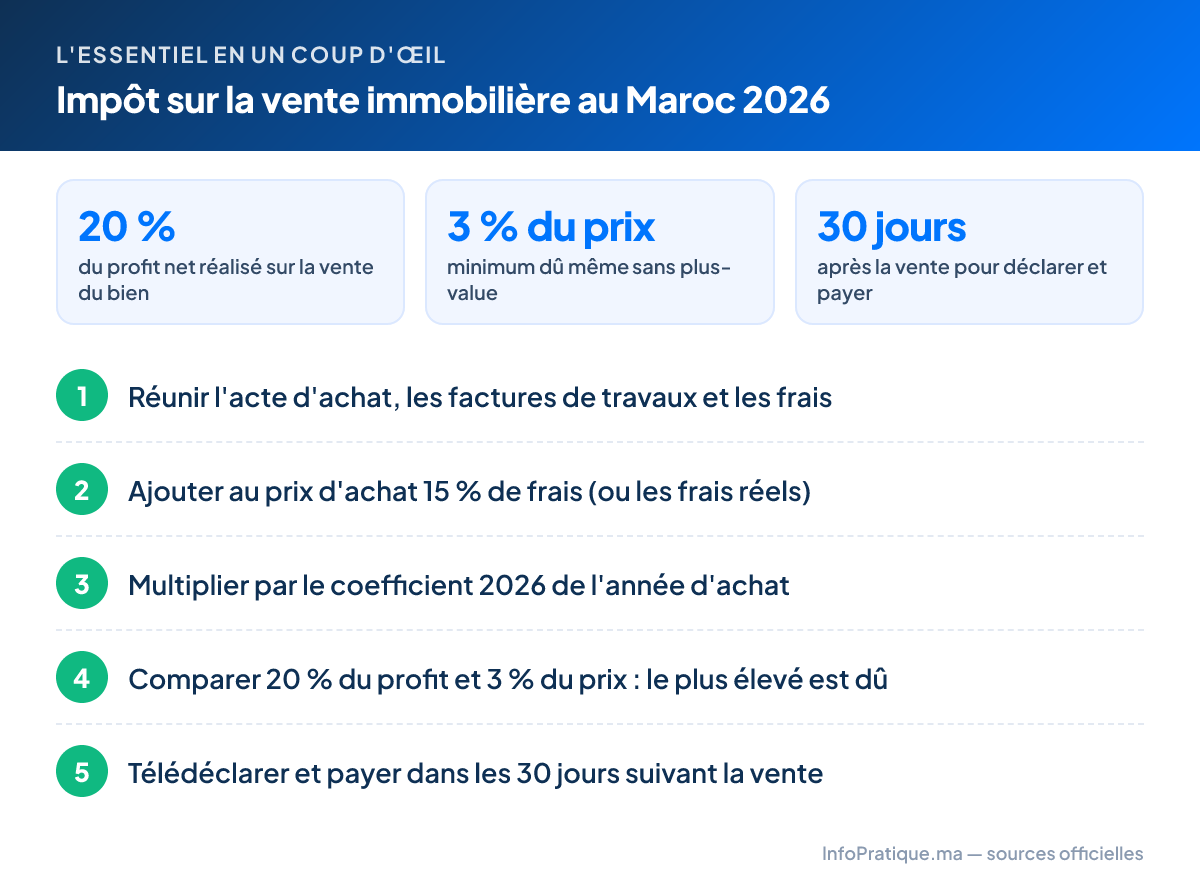
À retenir : le profit net est taxé à 20 %, avec un minimum de 3 % du prix de vente, même sans plus-value. La résidence principale occupée depuis au moins 5 ans est exonérée. Déclaration et paiement se font en ligne dans les 30 jours suivant la vente.
L’essentiel en un tableau
| Point | Règle en vigueur en 2026 |
|---|---|
| Taux | 20 % du profit foncier net (article 73-II-F-6° du CGI) |
| Minimum d’imposition | 3 % du prix de cession, même en l’absence de profit (article 144-II) |
| Frais d’acquisition | 15 % forfaitaires du prix d’achat, ou frais réels s’ils sont supérieurs |
| Réévaluation | Coefficient de l’année d’achat fixé chaque année par arrêté |
| Résidence principale | Exonérée après 5 ans d’occupation ; minimum de 3 % sur la fraction du prix au-delà de 4 000 000 DH |
| Petites ventes | Exonérées si le total des ventes de l’année ne dépasse pas 140 000 DH |
| Donations familiales | Hors impôt entre ascendants et descendants, époux, frères et sœurs, kafala |
| Déclaration et paiement | En ligne, dans les 30 jours suivant la cession |
Quelles opérations sont imposées ?
L’article 61-II du CGI considère comme profit foncier le gain constaté à l’occasion :
- de la vente d’un immeuble situé au Maroc (appartement, villa, terrain, local) ou d’un droit réel immobilier (usufruit, par exemple) ;
- de l’expropriation pour cause d’utilité publique ou par voie de fait, et de tout transfert de propriété ordonné par une décision de justice définitive ;
- de l’apport en société d’un immeuble, de l’échange (traité comme une double vente) ou du partage avec soulte (seule la part qui donne lieu à la soulte est imposée) ;
- des cessions à titre gratuit (donations), sauf celles qui sont exonérées entre proches (voir plus bas) ;
- de la vente de parts de sociétés à prépondérance immobilière non cotées.
Ne sont pas concernés les promoteurs et marchands de biens pour lesquels l’immeuble relève de leur activité professionnelle : leurs profits entrent dans les revenus professionnels ou l’impôt sur les sociétés. L’annulation d’une vente par décision de justice définitive, la résiliation amiable dans les 24 heures et le retrait de réméré dans les 3 ans ne sont pas non plus imposés.
Le taux de 20 % et le minimum de 3 %
L’impôt se calcule en deux temps :
- on applique 20 % au profit net imposable ;
- on calcule le minimum d’imposition de 3 % du prix de cession.
Le vendeur paie le plus élevé des deux montants. Ce minimum est dû « même en l’absence de profit » : vendre à perte ne dispense donc pas de l’impôt, sauf si l’opération est exonérée.
Astuce : les 20 % du profit dépassent le minimum dès que le profit net représente plus de 15 % du prix de vente (20 % × 15 % = 3 %). En dessous, c’est le minimum de 3 % qui s’applique, quel que soit le détail de vos frais.
Comment calculer le profit imposable
Selon l’article 65 du CGI :
Profit net = (prix de cession − frais de cession) − (prix d’acquisition + frais d’acquisition + dépenses d’investissement + intérêts d’emprunt) × coefficient de réévaluation
Le prix de cession et les frais de cession
Le prix de cession est le prix inscrit dans l’acte. L’administration peut le rectifier s’il lui paraît inférieur à la valeur vénale du bien (article 224). En sont déduits, sur justificatifs, les frais de cession à la charge du vendeur : annonces publicitaires, frais de courtage (commission d’agence), frais d’établissement d’actes et indemnités d’éviction versées à un occupant.
Le prix d’acquisition et ce qui s’y ajoute
Au prix d’achat inscrit dans votre acte s’ajoutent :
- les frais d’acquisition : droits d’enregistrement et de timbre, droits de la conservation foncière, honoraires du notaire, frais de courtage payés à l’achat. Ils sont retenus forfaitairement à 15 % du prix d’acquisition, sauf si vous justifiez d’un montant supérieur. Pour le détail de ces frais à l’achat, voir notre guide des frais d’achat immobilier ;
- les dépenses d’investissement dûment justifiées : équipement du terrain, construction, reconstruction, agrandissement, rénovation, amélioration ;
- les intérêts (ou la marge, dans les contrats Mourabaha et Ijara Mountahia Bitamlik) payés sur le prêt qui a financé l’achat ou les travaux, accordé par une banque, une œuvre sociale ou un employeur.
Attention : les travaux non justifiés ne sont pas retenus. Si le prix d’acquisition ou les travaux ne peuvent pas être prouvés, l’administration les estime elle-même. Conservez l’acte d’achat, les factures, le permis de construire, le permis d’habiter et le tableau d’amortissement du prêt.
Les coefficients de réévaluation 2026
Le prix d’acquisition ainsi augmenté est multiplié par le coefficient de l’année d’achat, calculé sur la base de l’indice du coût de la vie. Pour les ventes réalisées en 2026, les coefficients sont fixés par l’arrêté n° 230-26 du 6 février 2026, publié au Bulletin officiel n° 7486. Extrait :
| Année d’acquisition | Coefficient 2026 | Année d’acquisition | Coefficient 2026 |
|---|---|---|---|
| 1980 | 4,646 | 2012 | 1,270 |
| 1985 | 2,921 | 2013 | 1,248 |
| 1990 | 2,300 | 2014 | 1,243 |
| 1995 | 1,732 | 2015 | 1,223 |
| 2000 | 1,585 | 2016 | 1,205 |
| 2003 | 1,523 | 2017 | 1,196 |
| 2005 | 1,478 | 2018 | 1,175 |
| 2007 | 1,402 | 2019 | 1,173 |
| 2008 | 1,351 | 2020 | 1,164 |
| 2009 | 1,309 | 2021 | 1,150 |
| 2010 | 1,296 | 2022 | 1,078 |
| 2011 | 1,285 | 2023 | 1,017 |
| 2024 | 1,008 | ||
| 2025 | 1 |
Pour les biens acquis en 1945 ou avant, le coefficient repose sur un taux forfaitaire de 3 % par an. Les coefficients changent chaque année : une vente signée en 2027 utilisera le nouvel arrêté.
Cas particuliers du prix d’acquisition
- Bien hérité : le prix d’acquisition est la valeur vénale du bien au jour du décès, inscrite dans l’inventaire dressé par les héritiers ou, à défaut, déclarée par le vendeur (sans tenir compte des actes de partage ultérieurs). L’administration peut la contrôler.
- Bien reçu par donation exonérée : on retient le prix de la dernière acquisition à titre onéreux (celui payé par le donateur), augmenté des travaux, ou la valeur lors de la dernière succession si elle est plus récente, ou le prix de revient en cas de construction par le propriétaire.
- Taxation d’office : faute de déclaration et d’informations, la base imposable est le prix de cession diminué de 20 %.
Exemples de calcul pour une vente en 2026
Exemple 1 : petite plus-value, c’est le minimum qui s’applique
Appartement acheté 800 000 DH en 2015, vendu 1 200 000 DH en 2026, avec 24 000 DH de commission d’agence justifiée.
| Étape | Montant |
|---|---|
| Prix de cession | 1 200 000 DH |
| Frais de cession | − 24 000 DH |
| Prix de cession net | 1 176 000 DH |
| Prix d’acquisition + frais forfaitaires (800 000 + 15 %) | 920 000 DH |
| Coût réévalué (920 000 × 1,223) | 1 125 160 DH |
| Profit net | 50 840 DH |
| Impôt à 20 % | 10 168 DH |
| Minimum : 3 % × 1 200 000 | 36 000 DH |
| Impôt dû (le plus élevé) | 36 000 DH |
Si le vendeur n’a pas demandé d’avis préalable à la DGI, il doit aussi verser à titre provisoire la différence entre l’impôt déclaré et 5 % du prix : 60 000 − 36 000 = 24 000 DH. Ce complément lui est restitué d’office si l’administration ne rectifie pas sa déclaration, ou après déduction du supplément éventuellement mis à sa charge (article 241 bis).
Exemple 2 : terrain avec forte plus-value
Terrain acheté 300 000 DH en 2005, vendu 1 500 000 DH en 2026, avec 37 500 DH de frais de courtage.
| Étape | Montant |
|---|---|
| Prix de cession net (1 500 000 − 37 500) | 1 462 500 DH |
| Coût réévalué ((300 000 + 45 000) × 1,478) | 509 910 DH |
| Profit net | 952 590 DH |
| Impôt à 20 % | 190 518 DH |
| Minimum : 3 % × 1 500 000 | 45 000 DH |
| Impôt dû | 190 518 DH |
L’impôt dépasse 5 % du prix (75 000 DH) : aucun versement provisoire supplémentaire n’est exigé.
Exemple 3 : résidence principale vendue plus de 4 000 000 DH
Villa occupée comme habitation principale depuis 10 ans, vendue 5 500 000 DH. Le profit est exonéré, mais le minimum de 3 % s’applique à la fraction du prix qui dépasse 4 000 000 DH : 3 % × 1 500 000 = 45 000 DH. Pour une résidence principale vendue 3 800 000 DH, rien n’est dû.
Exemple 4 : appartement d’un MRE loué l’été
Un MRE a acheté en 2012 un appartement 600 000 DH et y a fait 100 000 DH de travaux facturés. Il le vend 1 300 000 DH en 2026. Comme il l’a loué en location saisonnière, l’exonération de l’habitation principale ne s’applique pas.
| Étape | Montant |
|---|---|
| Prix d’acquisition + 15 % + travaux (600 000 + 90 000 + 100 000) | 790 000 DH |
| Coût réévalué (790 000 × 1,270) | 1 003 300 DH |
| Profit net (1 300 000 − 1 003 300) | 296 700 DH |
| Impôt à 20 % | 59 340 DH |
| Minimum : 3 % × 1 300 000 | 39 000 DH |
| Impôt dû | 59 340 DH |
S’il n’avait jamais loué ce logement, conservé comme son habitation au Maroc depuis plus de 5 ans, il n’aurait rien payé.
Les exonérations
Résidence principale : 5 ans d’occupation
L’article 63-II-B du CGI exonère le profit sur la vente d’un logement (ou d’une partie d’immeuble) destiné à l’habitation principale du propriétaire depuis au moins 5 ans au jour de la vente. Est considéré comme habitation principale, tant qu’il n’a pas été loué ni affecté à un usage professionnel :
- le seul logement dont dispose la personne ;
- en cas de plusieurs logements, celui qu’elle a choisi comme habitation principale sur demande ;
- pour les MRE, le logement conservé comme habitation au Maroc, ou occupé gratuitement par le conjoint, les ascendants ou descendants au premier degré.
Autres conditions et précisions :
- l’exonération n’est accordée qu’une seule fois par période de 5 ans ;
- le vendeur dispose d’un délai maximal d’un an après avoir quitté le logement pour le vendre ;
- le terrain autour de la construction est exonéré dans la limite de 5 fois la surface couverte ;
- en cas d’achat en Ijara Mountahia Bitamlik, la période d’occupation comme locataire compte dans les 5 ans ;
- au-delà de 4 000 000 DH de prix, un minimum de 3 % est dû sur la fraction excédentaire (voir l’exemple 3).
Attention : une seule mise en location, même de courte durée, fait perdre au logement sa qualité d’habitation principale au sens de l’article 63. Les justificatifs d’occupation (certificat de résidence, factures d’eau et d’électricité, taxe d’habitation et de services communaux) sont à conserver.
Logement social : 4 ans d’occupation
La première vente d’un logement social (surface couverte de 50 à 80 m² et prix de cession n’excédant pas 250 000 DH hors TVA) destiné à l’habitation principale depuis au moins 4 ans est exonérée, dans les mêmes conditions que la résidence principale.
Ventes jusqu’à 140 000 DH par an
Est exonéré le profit d’une personne dont le total des ventes d’immeubles dans l’année civile ne dépasse pas 140 000 DH. Le seuil s’apprécie sur la valeur totale de toutes les cessions de l’année, pas bien par bien.
Donations entre proches
Les cessions à titre gratuit sont exonérées lorsqu’elles interviennent :
- entre ascendants et descendants (parents, enfants, grands-parents, petits-enfants) ;
- entre époux et entre frères et sœurs ;
- entre la personne qui assure la kafala, en vertu d’une ordonnance du juge des tutelles, et l’enfant pris en charge ;
- au profit d’associations reconnues d’utilité publique pour des biens inscrits au nom de personnes physiques.
Ces donations restent soumises aux droits d’enregistrement au taux réduit de 1,5 %. Une donation à un oncle, un neveu ou un cousin est en revanche imposable comme une vente, sur la valeur déclarée dans l’acte.
Astuce : la donation ne « remet pas les compteurs à zéro ». Lorsque l’enfant revend plus tard le bien reçu, son profit est calculé à partir du prix payé par le parent donateur, et non de la valeur au jour de la donation.
Autres cas exonérés
Le partage entre cohéritiers de droits indivis sur des terres agricoles situées hors des périmètres urbains est également exonéré.
Déclarer et payer : les démarches
Le délai de 30 jours
Le vendeur (propriétaire, usufruitier ou redevable) doit déposer la déclaration des profits fonciers dans les 30 jours qui suivent la date de la cession et payer l’impôt en même temps (articles 83 et 173 du CGI). La déclaration doit être accompagnée des justificatifs des frais d’acquisition et des travaux. Selon le guide fiscal des MRE de la DGI, déclaration et paiement se font par voie électronique, sur les téléservices de tax.gov.ma. Une déclaration est aussi nécessaire pour une vente exonérée, qui doit justifier son droit à l’exonération.
Dans la pratique, la déclaration est très souvent préparée par le notaire, qui conserve sur le prix de vente la somme nécessaire au paiement. Le vendeur reste toutefois le redevable de l’impôt.
L’avis préalable : sécuriser le montant avant de signer
Depuis 2023, le vendeur peut demander à la DGI un avis préalable (article 234 quinquies) sur le calcul de son impôt ou sur son droit à exonération :
- demande électronique dans les 30 jours suivant le compromis de vente ;
- pièces : compromis, acte d’acquisition (ou inventaire après décès, acte d’hérédité), CNIE, justificatifs de frais, de travaux et d’intérêts, preuves du lien de parenté pour une donation ;
- réponse de l’administration dans les 60 jours, valable 6 mois : elle vaut attestation de liquidation de l’impôt ou d’exonération.
Si vous déclarez et payez ensuite sur la base de cette attestation, vous êtes dispensé de contrôle au titre de ce profit foncier et du versement provisoire de 5 %.
Le versement provisoire de 5 % du prix
Sans avis préalable (ou si la déclaration s’en écarte), le vendeur doit verser à titre provisoire la différence entre l’impôt déclaré et 5 % du prix de cession. Les opérations exonérées en sont dispensées. Ce reliquat est restitué d’office, après déduction de l’éventuel supplément d’impôt.
Le quitus fiscal
Avant la signature, le notaire ou les adoul doivent obtenir une attestation des services de recouvrement prouvant que les impôts et taxes grevant le bien (taxe de services communaux, taxe d’habitation, taxe sur les terrains urbains non bâtis) sont payés pour l’année de la vente et les années antérieures. Faute de quoi, ils sont tenus solidairement au paiement (article 95 du Code de recouvrement des créances publiques), et l’acheteur l’est aussi (article 94). C’est ce document qu’on appelle couramment le « quitus fiscal ». Pour d’autres attestations utiles, voir notre guide des attestations fiscales.
Checklist du vendeur
- Rassemblez l’acte d’achat, les factures de travaux, les autorisations de construire et le tableau d’amortissement du prêt.
- Faites une simulation : 20 % du profit réévalué contre 3 % du prix.
- Demandez, si possible, l’avis préalable dans les 30 jours du compromis.
- Réglez les taxes locales pour obtenir le quitus fiscal.
- Après la signature, déclarez et payez dans les 30 jours.
Le cas des MRE
Les Marocains résidant à l’étranger sont imposés au Maroc sur la vente d’un bien situé au Maroc, selon les mêmes règles que les résidents : 20 % du profit, minimum de 3 % du prix, mêmes coefficients et mêmes délais. Ce qui leur est propre :
- l’exonération de l’habitation principale couvre le logement qu’ils conservent comme habitation au Maroc, ou celui que leur conjoint, leurs parents ou leurs enfants occupent gratuitement, à condition qu’il n’ait été ni loué ni affecté à un usage professionnel, depuis au moins 5 ans ;
- les démarches (avis préalable, déclaration, paiement) peuvent toutes être faites à distance sur les téléservices de la DGI, qui consacre un guide fiscal spécifique aux MRE ;
- pour signer depuis l’étranger, une procuration notariée ou consulaire est généralement nécessaire.
Le pays de résidence peut aussi imposer la plus-value. Les conventions fiscales signées par le Maroc attribuent en général le droit d’imposer les gains immobiliers au pays où se trouve le bien, l’autre pays évitant la double imposition par un crédit d’impôt ou une exonération : vérifiez la convention applicable et déclarez la vente là où vous résidez si la loi locale l’exige. Pour l’ensemble de vos obligations fiscales au Maroc, consultez notre guide impôts des MRE, et pour l’impôt sur un bien que vous louez, celui sur l’impôt sur les loyers.
Astuce : si vous avez acheté votre bien avec des devises rapatriées, conservez les justificatifs bancaires du transfert. Ils sont utiles pour transférer ensuite le produit de la vente à l’étranger, dans le cadre de la réglementation des changes.
Sanctions en cas de retard
| Situation | Sanction |
|---|---|
| Déclaration déposée avec moins de 30 jours de retard | Majoration de 5 % |
| Déclaration déposée au-delà de 30 jours de retard | Majoration de 15 % |
| Taxation d’office (absence de déclaration, déclaration insuffisante) | Majoration de 20 % |
| Paiement tardif | Pénalité de 10 % (5 % si moins de 30 jours de retard), plus 5 % le premier mois et 0,50 % par mois supplémentaire |
La majoration ne peut être inférieure à 500 DH. Elle s’applique aussi, sur les droits théoriques, aux profits exonérés non déclarés dans les délais. En cas de dissimulation de prix reconnue par les parties, l’acheteur est solidairement responsable de l’impôt éludé et des pénalités.
Erreurs fréquentes
- Croire qu’une vente à perte est gratuite : le minimum de 3 % du prix reste dû, sauf exonération.
- Oublier de réévaluer les travaux : ils s’ajoutent au prix d’acquisition avant application du coefficient, mais seulement s’ils sont justifiés par des factures.
- Se contenter des 15 % forfaitaires alors que les frais réels (droits, conservation foncière, notaire, agence) sont plus élevés : justifiez-les.
- Louer « juste l’été » un logement qu’on compte vendre comme résidence principale : l’exonération est perdue.
- Attendre plus d’un an après avoir quitté sa résidence principale pour la vendre.
- Sous-déclarer le prix : l’administration peut le rectifier à la valeur vénale, et l’acheteur devient solidaire en cas de dissimulation.
- Rater le délai de 30 jours : majorations et pénalités s’ajoutent à l’impôt.
Questions fréquentes
Quel est le taux de l'impôt sur la plus-value immobilière au Maroc ?
Le profit foncier net est imposé à 20 %. L'impôt ne peut cependant pas être inférieur à 3 % du prix de vente, même en l'absence de plus-value ou en cas de perte.
Comment calculer la taxe sur profit immobilier ?
Prix de vente moins frais de cession, moins le prix d'achat augmenté des frais d'acquisition (15 % forfaitaires ou frais réels supérieurs), des travaux et des intérêts d'emprunt, le tout multiplié par le coefficient de réévaluation de l'année d'achat. On applique 20 % au profit et on compare avec 3 % du prix : le montant le plus élevé est dû.
La vente de sa résidence principale est-elle imposable au Maroc ?
Non si le logement est votre habitation principale depuis au moins 5 ans, sans avoir été loué. Si le prix dépasse 4 000 000 DH, un minimum de 3 % est dû sur la fraction au-delà de ce montant.
Un MRE paie-t-il l'impôt sur la vente de son appartement au Maroc ?
Le MRE est imposé comme un résident (20 %, minimum 3 %). Il est exonéré si le logement est conservé comme son habitation au Maroc, ou occupé gratuitement par son conjoint, ses parents ou ses enfants, depuis au moins 5 ans et sans location.
Quel est le délai pour payer la TPI après une vente ?
La déclaration des profits fonciers et le paiement de l'impôt doivent être faits par voie électronique dans les 30 jours qui suivent la date de la vente. Au-delà, des majorations et pénalités s'appliquent.
Une donation entre parents et enfants est-elle soumise à la TPI ?
Non : les donations entre ascendants et descendants, entre époux, entre frères et sœurs et dans le cadre de la kafala sont exonérées d'impôt sur le profit foncier. Elles restent soumises aux droits d'enregistrement au taux réduit de 1,5 %.
Y a-t-il un seuil en dessous duquel la vente n'est pas imposée ?
Oui : si le total des ventes d'immeubles réalisées dans l'année civile ne dépasse pas 140 000 DH, le profit est exonéré.
Que se passe-t-il si l'impôt déclaré est inférieur à 5 % du prix ?
Sans avis préalable de la DGI, le vendeur doit verser à titre provisoire la différence entre l'impôt déclaré et 5 % du prix. Ce complément est restitué d'office si l'administration ne rectifie pas la déclaration.
Sources officielles
- DGI — Code général des impôts 2026 : définition des profits fonciers (art. 61), exonérations (art. 63), calcul du profit et frais forfaitaires de 15 % (art. 65), taux de 20 % (art. 73), minimum de 3 % et seuil de 4 000 000 DH (art. 144), déclaration en 30 jours (art. 83), paiement et versement provisoire de 5 % (art. 173), sanctions (art. 184 et 208), avis préalable (art. 234 quinquies), restitution (art. 241 bis).
- Bulletin officiel n° 7486 — arrêté n° 230-26 du 6 février 2026 : coefficients de réévaluation applicables aux profits fonciers en 2026 (en arabe).
- DGI — Guide fiscal des Marocains résidant à l’étranger 2026 : habitation principale des MRE, logement social, télédéclaration et télépaiement, pièces de l’avis préalable, droits de 1,5 % sur les donations familiales.
- DGI — Note circulaire n° 736 relative à la LF 2025 : exemple officiel de calcul d’un profit foncier (frais de 15 %, coefficient, comparaison avec le minimum de 3 % et les 5 % du prix).
- Cour des comptes — Loi n° 15-97 formant Code de recouvrement des créances publiques : attestation de paiement des impôts et taxes grevant l’immeuble exigée lors d’une vente (art. 94 et 95).
- DGI — Portail tax.gov.ma : téléservices de déclaration et de paiement, guides fiscaux.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.