La TVA au Maroc en 2026 ne compte plus que deux taux : 20 % et 10 %. C’est l’aboutissement de la réforme engagée par la loi de finances 2024, qui a supprimé en trois ans les anciens taux de 7 % et 14 % et exonéré plusieurs produits de base. La loi de finances 2026 a ajouté de nouvelles exonérations, dont les pâtes alimentaires courtes. Voici les taux par produit, les seuils, le calcul HT/TTC, la déclaration en ligne et les pénalités.
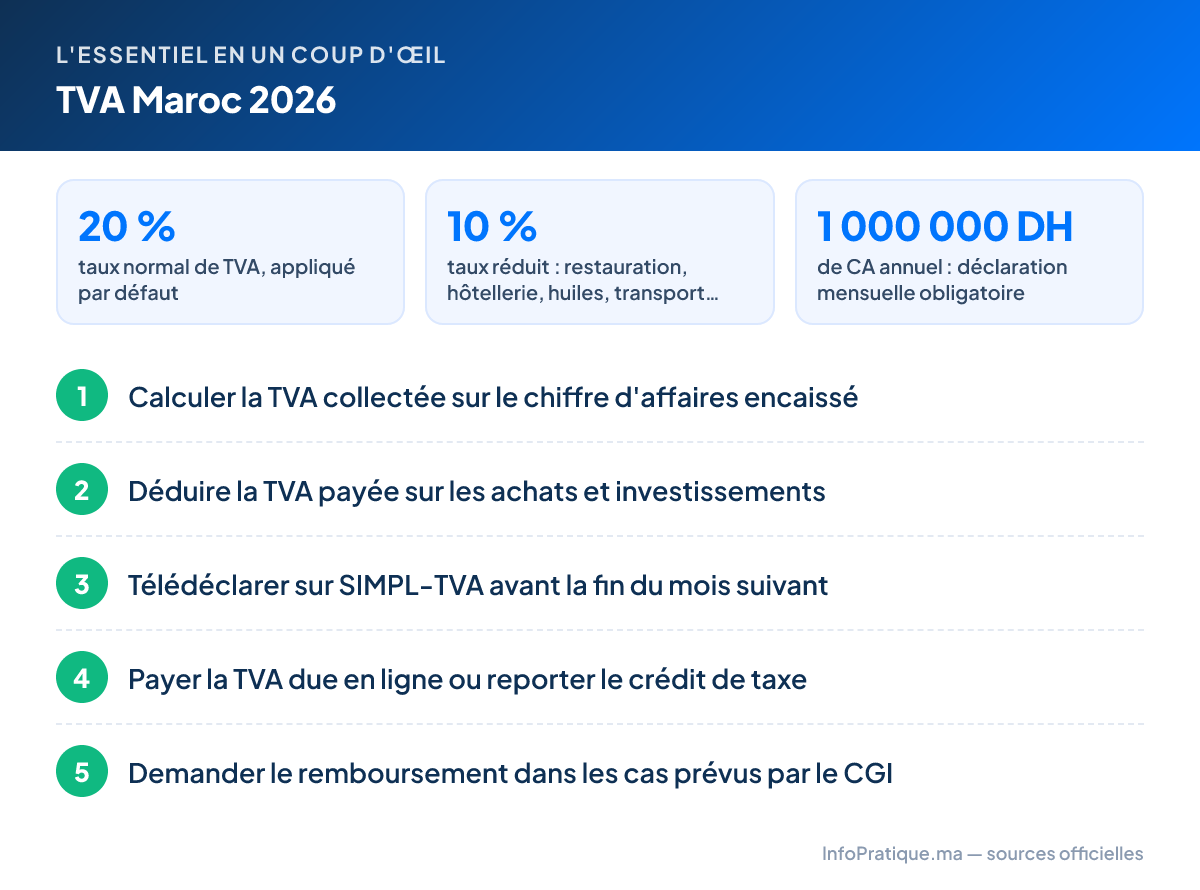
À retenir : depuis le 1er janvier 2026, il n’existe plus que deux taux de TVA, 20 % et 10 %. La déclaration est mensuelle dès 1 000 000 DH de chiffre d’affaires, trimestrielle en dessous. L’auto-entrepreneur ne facture pas la TVA.
Les taux de TVA au Maroc en 2026
| Taux | Principales opérations concernées |
|---|---|
| 20 % (taux normal) | Tout ce qui n’a pas de taux réduit ni d’exonération : la plupart des biens (électroménager, téléphones, vêtements, voitures…), services et travaux, électricité, transport ferroviaire, aérien et maritime domestique |
| 10 % avec droit à déduction | Hébergement, restauration et cafés, billets de musée, cinéma et théâtre, huiles alimentaires fluides (hors palme), sel, riz usiné, pâtes longues, sucre raffiné, gaz de pétrole (butane, propane), aliments du bétail, panneaux photovoltaïques et chauffe-eau solaires, opérations de banque et de crédit, transport urbain et routier, eau des réseaux à usage non domestique, électricité renouvelable vendue par les producteurs, « voiture économique », certains matériels agricoles et de pêche |
| 10 % sans droit à déduction | Commissions des agents démarcheurs et courtiers d’assurances |
| Exonération | Produits de base, médicaments, fournitures scolaires, livres et journaux, soins médicaux, exportations… (voir plus bas) |
Ces taux figurent à l’article 99 du Code général des impôts (CGI) pour les opérations réalisées au Maroc et à l’article 121 pour l’importation.
La réforme 2024-2026 : la fin des taux de 7 % et 14 %
La loi de finances 2024 a fixé un objectif : passer de quatre taux (7 %, 10 %, 14 % et 20 %) à deux, pour réduire le « butoir », c’est-à-dire la situation d’une entreprise qui achète à 20 % et vend à un taux plus bas et accumule un crédit de TVA. Selon la note circulaire n° 735 de la DGI, le calendrier était le suivant :
| Produit ou opération | Jusqu’en 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Électricité | 14 % | 16 % | 18 % | 20 % |
| Location du compteur d’électricité | 7 % | 11 % | 15 % | 20 % |
| Électricité produite à partir d’énergies renouvelables (ventes des producteurs) | 14 % | 12 % | 10 % | 10 % |
| Transport urbain (bus, taxis, tramway) et transport routier de voyageurs et de marchandises | 14 % | 13 % | 12 % | 10 % |
| Autres transports de voyageurs et de marchandises (aérien, maritime domestique) | 14 % | 16 % | 18 % | 20 % |
| Sucre raffiné ou aggloméré | 7 % | 8 % | 9 % | 10 % |
| Commissions des courtiers d’assurances | 14 % | 12 % | 10 % | 10 % |
| Eau des réseaux publics, usage non domestique | 7 % | 10 % | 10 % | 10 % |
| Voiture économique | 7 % | 10 % | 10 % | 10 % |
Dans le même temps, plusieurs produits taxés à 7 % ou 14 % sont devenus exonérés dès le 1er janvier 2024 : tous les médicaments, les fournitures scolaires, l’eau à usage domestique, le beurre d’origine animale, les conserves de sardines, le lait en poudre et le savon de ménage. À l’inverse, les matières premières et emballages des produits pharmaceutiques sont passés de 7 % à 20 %.
Attention : la hausse de la TVA sur l’électricité ne se répercute pas automatiquement sur votre facture. La LF 2024 a prévu que ces changements de taux n’ont pas d’incidence sur les tarifs de vente réglementés de l’électricité.
Les nouveautés TVA de 2025 et 2026
Loi de finances 2025 (note circulaire n° 736) :
- les levures sèches sont taxées à 20 % (les autres levures de panification restent exonérées) ;
- la viande fraîche ou congelée assaisonnée est exonérée, comme la viande non assaisonnée ;
- les règles des services fournis à distance par des non-résidents ont été harmonisées.
Loi de finances 2026 (note circulaire n° 737), applicable depuis le 1er janvier 2026 :
- pâtes alimentaires courtes non cuites et non farcies (penne, macaronis, coquillettes, fusilli…) : exonérées, alors que les pâtes longues (spaghetti, tagliatelles, lasagnes) et farcies (raviolis) restent à 10 % ;
- sang et dérivés à usage médical : exonérés avec droit à déduction ;
- matières fertilisantes et supports de culture à usage agricole : exonérés à l’intérieur et à l’importation ;
- bovins et camélidés vivants : importation exonérée jusqu’au 31 décembre 2026, dans la limite de 300 000 bovins et 10 000 camélidés ;
- matières de récupération : autoliquidation obligatoire de la TVA par les industriels qui les achètent ;
- retenue à la source étendue aux prestations rendues par des sociétés aux banques, assurances et grandes entreprises (voir plus bas).
Les principales exonérations
La TVA distingue deux types d’exonération. Sans droit à déduction (article 91 du CGI) : le vendeur ne facture pas de TVA mais ne récupère pas non plus celle payée sur ses achats. Avec droit à déduction (article 92) : le vendeur ne facture pas de TVA et peut récupérer, voire se faire rembourser, la TVA sur ses achats.
| Catégorie | Exemples |
|---|---|
| Alimentation de base | Pain, couscous, semoules, farines, pâtes courtes, lait, beurre, sucre brut, dattes marocaines, poisson et viande frais ou congelés, conserves de sardines, lait en poudre |
| Quotidien | Savon de ménage, bougies, fournitures scolaires, livres et journaux, hammams |
| Santé | Médicaments (avec droit à déduction), sang et dérivés, soins des médecins, dentistes, infirmiers, cliniques et laboratoires |
| Eau | Eau domestique distribuée aux ménages, assainissement, location du compteur d’eau |
| Logement | Logements sociaux de 50 à 80 m² vendus au plus 250 000 DH HT, sous conditions |
| Entreprises | Exportations, biens d’investissement des entreprises nouvelles pendant 36 mois (sous garantie), coopératives sous conditions |
Astuce : la parapharmacie (crèmes, compléments alimentaires vendus hors pharmacie…) n’est pas un produit pharmaceutique au sens fiscal : elle reste taxée à 20 %. De même, les margarines et graisses alimentaires sont à 20 %, contrairement au beurre.
Qui est assujetti à la TVA ?
Selon l’article 89 du CGI, sont obligatoirement soumis à la TVA :
- les fabricants, les grossistes et les importateurs qui revendent en l’état ;
- les commerçants détaillants dont le chiffre d’affaires taxable de l’année précédente atteint 2 000 000 DH ;
- les entrepreneurs de travaux immobiliers, lotisseurs et promoteurs ;
- les prestataires de services (réparation, transport, conseil, location meublée ou équipée, hébergement, restauration…) et les banques ;
- certaines professions libérales citées par la loi : avocat, notaire, adel, huissier, architecte, géomètre, ingénieur, expert, comptable agréé, vétérinaire…
Exonérations liées à la taille : les fabricants et prestataires personnes physiques dont le chiffre d’affaires annuel ne dépasse pas 500 000 DH sont exonérés (article 91-II-3°). Une société (SARL, SA…) prestataire de services est en revanche assujettie dès le premier dirham.
Option : un exportateur, un petit fabricant ou prestataire sous le seuil de 500 000 DH, ou un revendeur de produits non exonérés peut demander à devenir assujetti, par exemple pour récupérer la TVA sur ses achats ou répondre aux exigences de ses clients professionnels. L’option prend effet 30 jours après la demande et vaut au moins trois ans.
Attention : un commerçant devenu assujetti en dépassant 2 000 000 DH ne peut sortir du régime que s’il reste sous ce seuil pendant trois années consécutives. La même règle s’applique au seuil de 500 000 DH des petits fabricants et prestataires.
Calculer la TVA : HT, TVA et TTC
| Vous connaissez | Au taux de 20 % | Au taux de 10 % |
|---|---|---|
| Le prix HT | TTC = HT × 1,2 | TTC = HT × 1,1 |
| Le prix TTC | HT = TTC ÷ 1,2 | HT = TTC ÷ 1,1 |
| Le prix TTC, pour isoler la TVA | TVA = TTC ÷ 6 | TVA = TTC ÷ 11 |
Exemple 1 : facture d’un prestataire à 20 %. Une prestation de 10 000 DH HT donne 10 000 × 20 % = 2 000 DH de TVA, soit 12 000 DH TTC. Dans l’autre sens, sur 12 000 DH TTC, la TVA vaut 12 000 ÷ 6 = 2 000 DH.
Exemple 2 : addition de restaurant à 10 %. Pour 330 DH TTC : HT = 330 ÷ 1,1 = 300 DH, TVA = 330 ÷ 11 = 30 DH.
Exemple 3 : TVA due sur un mois. Une PME vend pour 400 000 DH HT à 20 % et encaisse ses ventes dans le mois. Elle a payé 250 000 DH HT d’achats de marchandises et une machine de 60 000 DH HT, également à 20 %.
| Ligne | Montant |
|---|---|
| TVA collectée (400 000 × 20 %) | 80 000 DH |
| TVA déductible sur achats (250 000 × 20 %) | − 50 000 DH |
| TVA déductible sur la machine (60 000 × 20 %) | − 12 000 DH |
| TVA à payer | 18 000 DH |
Exemple 4 : crédit de TVA. Le mois suivant, la TVA collectée n’est que de 30 000 DH pour 45 000 DH de TVA déductible : la déclaration fait apparaître un crédit de 15 000 DH, reporté sur la déclaration suivante.
Les règles de déduction à connaître
- Encaissement : par défaut, la TVA est due quand le client paie, pas à la facturation. On peut opter pour le régime des débits (TVA due à la facturation) avant le 1er janvier ou dans les 30 jours suivant le début d’activité.
- Délai : le droit à déduction naît dans le mois du paiement de la facture fournisseur (ou de la quittance de douane) et doit être exercé dans un délai d’un an. Au-delà, une amende de 15 % de la TVA déduite s’applique, avec un minimum de 500 DH.
- Paiements en espèces : la TVA d’un achat de plus de 5 000 DH par jour et par fournisseur (dans la limite de 50 000 DH par mois et par fournisseur) n’est pas déductible s’il n’est pas réglé par chèque barré, virement, carte, effet de commerce ou procédé électronique.
- Exclusions : la TVA sur les voitures de tourisme (sauf transport public ou collectif du personnel), les frais de mission, de réception et de représentation, les cadeaux et les achats sans facture conforme n’est pas récupérable.
- Activité mixte : une entreprise qui réalise à la fois des ventes taxables et des ventes exonérées sans droit à déduction ne récupère sa TVA qu’au prorata calculé chaque année.
Déclaration mensuelle ou trimestrielle
| Régime | Qui ? | Échéance en télédéclaration |
|---|---|---|
| Mensuel | Chiffre d’affaires taxable de l’année précédente ≥ 1 000 000 DH ; entreprises non établies au Maroc ; entreprises ayant opté avant le 31 janvier | Avant la fin du mois suivant (TVA de septembre : avant le 31 octobre) |
| Trimestriel | Chiffre d’affaires < 1 000 000 DH ; activités saisonnières ou occasionnelles ; nouvelles entreprises pour leur première année civile | Avant la fin du premier mois du trimestre suivant (3e trimestre : avant le 31 octobre) |
Le CGI prévoit une échéance au 20 du mois pour les déclarations papier, mais la télédéclaration est obligatoire pour toutes les entreprises depuis 2017 : c’est donc la fin de mois qui compte, avec déclaration et paiement simultanés. En régime trimestriel, les échéances tombent fin avril, fin juillet, fin octobre et fin janvier. Une déclaration est due même sans chiffre d’affaires.
Déclarer et payer sur SIMPL-TVA
D’après le guide de la télédéclaration TVA de la DGI :
- Adhérez aux services SIMPL sur tax.gov.ma avec votre identifiant fiscal (votre comptable peut aussi déclarer pour vous en mode EDI).
- Ouvrez « Espace professionnels », puis SIMPL-TVA, et choisissez la période à déclarer.
- Remplissez le formulaire : chiffre d’affaires total, chiffre d’affaires taxable par taux, opérations avec des non-résidents, calcul de la TVA exigible, déductions (achats, immobilisations, crédit antérieur) et paiement.
- Joignez, le cas échéant, le relevé des déductions et le relevé des retenues à la source subies.
- Validez pour obtenir l’accusé de réception numéroté et horodaté.
- Payez par carte bancaire, prélèvement sur votre compte (RIB enregistré) ou paiement multicanal.
Astuce : déposez la déclaration quelques jours avant l’échéance. Une erreur de RIB ou un paiement rejeté le dernier jour suffit à déclencher les pénalités de retard. Pour les autres documents fiscaux, voir notre guide des attestations fiscales.
Crédit de TVA et remboursement
En principe, un crédit de TVA n’est pas remboursé : il est reporté sur les déclarations suivantes jusqu’à épuisement. L’article 103 du CGI prévoit des exceptions :
| Cas | Conditions principales |
|---|---|
| Ventes exonérées avec droit à déduction (exportations, médicaments…) ou sous régime suspensif | Remboursement plafonné à la TVA théorique au taux normal sur le chiffre d’affaires exonéré de la période |
| Cessation d’activité taxable | Selon les modalités réglementaires |
| Biens d’investissement | Demande trimestrielle, dans le mois suivant le trimestre ; remboursement en 30 jours (hors mobilier de bureau et voitures de tourisme) |
| Crédit-bail, dessalement d’eau de mer | Crédit non imputable |
| Crédit causé par la retenue à la source | Dans la limite de la TVA retenue |
Hors biens d’investissement, la demande se dépose à la fin de chaque trimestre auprès du service local des impôts, au plus tard l’année suivant le trimestre concerné, et le remboursement doit intervenir dans un délai maximal de trois mois.
Attention : déposer en retard une déclaration créditrice coûte une amende de 15 % du crédit de la période (minimum 500 DH). Un crédit important doit donc être déclaré dans les délais.
Auto-entrepreneur et TVA
L’auto-entrepreneur ne facture pas la TVA. Ses plafonds de chiffre d’affaires (500 000 DH pour le commerce, l’industrie et l’artisanat, 200 000 DH pour les services) le maintiennent sous les seuils d’assujettissement : hors champ pour un commerçant détaillant, exonéré pour un fabricant ou prestataire personne physique. Il paie à la place un impôt sur le revenu de 0,5 % ou 1 % de son chiffre d’affaires (voir notre guide auto-entrepreneur).
Conséquences pratiques :
- ses factures portent la mention du prix sans TVA ;
- il ne récupère pas la TVA payée sur son matériel ou ses achats ;
- un client professionnel assujetti peut, depuis le 1er juillet 2024, autoliquider la TVA sur ses achats auprès d’un fournisseur hors champ ou exonéré (article 125 quinquies du CGI) : il déclare et déduit lui-même la TVA, ce qui lève l’un des freins à travailler avec un auto-entrepreneur.
TVA à l’importation
À l’importation, la TVA est perçue par l’Administration des douanes et impôts indirects lors du dédouanement, aux mêmes taux de 20 % et 10 %. La base est la valeur en douane majorée des droits de douane et autres taxes d’entrée, hors TVA.
Exemple : une marchandise d’une valeur en douane de 100 000 DH supporte 10 000 DH de droits d’importation. Base TVA : 110 000 DH, soit une TVA de 22 000 DH à 20 %. Si l’importateur est assujetti, ces 22 000 DH sont déductibles sur sa déclaration du mois de la quittance de douane.
Depuis 2024, les services numériques vendus par des sociétés étrangères sans établissement au Maroc (logiciels, applications, streaming) sont soumis à la TVA marocaine, reversée chaque trimestre par ces fournisseurs via une plateforme de la DGI.
La retenue à la source de TVA
Depuis le 1er juillet 2024, le client retient une partie de la TVA et la verse directement au fisc, au lieu de la payer à son fournisseur (article 117 du CGI) :
| Situation | Retenue |
|---|---|
| Prestations de services payées par l’État, les collectivités, les établissements et entreprises publics | 75 % de la TVA |
| Prestations d’une personne physique assujettie payées par une société ou un professionnel au réel ou simplifié | 75 % avec attestation de régularité fiscale, 100 % sans |
| Prestations d’une société payées par une banque ou une assurance (depuis le 1er juillet 2026) ou par une entreprise d’au moins 500 millions de DH de chiffre d’affaires (même date) | 75 % avec attestation, 100 % sans |
| Fournisseurs de biens d’équipement et de travaux sans attestation de régularité fiscale de moins de 6 mois | TVA retenue par le client assujetti |
L’obligation pour les grandes entreprises s’étendra à celles d’au moins 350 millions de DH de chiffre d’affaires au 1er janvier 2027, puis 200 millions de DH au 1er janvier 2028. Sont exclues les factures de services de 5 000 DH ou moins (dans la limite de 50 000 DH par mois et par fournisseur), l’eau, l’électricité, les télécommunications et les commissions d’assurance. Le client verse la retenue dans le mois suivant le paiement.
Exemple : une société règle une prestation de 10 000 DH HT (12 000 DH TTC) à un consultant personne physique qui a fourni son attestation de régularité fiscale. Elle retient 2 000 × 75 % = 1 500 DH et paie au consultant 10 000 + 500 = 10 500 DH. Sans attestation, elle retient les 2 000 DH et ne lui verse que 10 000 DH.
Astuce : le prestataire qui subit la retenue l’impute sur sa propre déclaration en joignant le relevé des retenues. S’il en résulte un crédit, il peut en demander le remboursement dans la limite de la TVA retenue.
Pénalités et sanctions
| Infraction | Sanction |
|---|---|
| Paiement tardif de la TVA due | Pénalité de 20 % + majoration de 5 % le premier mois et 0,5 % par mois supplémentaire |
| Déclaration déposée en retard avec TVA à payer | Majoration de 5 % (retard de 30 jours au plus) ou 15 % (au-delà), minimum 500 DH |
| Imposition d’office (déclaration non déposée, incomplète ou insuffisante) | Majoration de 20 % |
| Déclaration en retard sans TVA à payer ni crédit | Amende de 500 DH |
| Déclaration créditrice en retard | 15 % du crédit ou de la TVA de la période, minimum 500 DH |
| TVA déduite au-delà du délai d’un an | 15 % de la TVA déduite, minimum 500 DH |
| Relevé des retenues à la source déposé en retard / non déposé | 500 DH / 2 000 DH |
Erreurs fréquentes
- Appliquer encore 14 % au transport ou 7 % au sucre : depuis le 1er janvier 2026, ce sont respectivement 10 % (ou 20 % pour l’aérien et le maritime) et 10 %.
- Calculer la TVA sur le TTC en multipliant par 20 % : sur 12 000 DH TTC, la TVA est de 2 000 DH, pas de 2 400 DH.
- Payer en espèces un fournisseur au-delà de 5 000 DH : la TVA de l’achat devient non déductible.
- Oublier une déclaration « néant » : même sans chiffre d’affaires, l’absence de dépôt est sanctionnée.
- Négliger l’attestation de régularité fiscale : sans elle, vos clients retiennent 100 % de la TVA sur vos prestations, ce qui pèse sur votre trésorerie.
Pour les autres impôts de l’entreprise, consultez nos guides impôt sur les sociétés 2026 et barème de l’IR 2026.
Questions fréquentes
Quel est le taux de TVA au Maroc en 2026 ?
Le taux normal est de 20 %. Un taux réduit de 10 % s'applique notamment à la restauration, à l'hôtellerie, aux huiles alimentaires, au riz, au sel, au sucre raffiné, au transport urbain et routier, à l'eau non domestique et aux opérations bancaires. Les produits de base (pain, lait, farine, viande, médicaments…) sont exonérés.
Les taux de TVA de 7 % et 14 % existent-ils encore au Maroc ?
Non. La réforme de la LF 2024 les a supprimés progressivement : depuis le 1er janvier 2026, il ne reste que deux taux, 20 % et 10 %. L'électricité et le transport aérien ou maritime domestique sont passés à 20 %, le transport routier et le sucre raffiné à 10 %.
Comment calculer la TVA à partir d'un prix TTC ?
Au taux de 20 %, divisez le prix TTC par 1,2 pour obtenir le HT ; la TVA est égale au TTC divisé par 6. Exemple : 12 000 DH TTC = 10 000 DH HT + 2 000 DH de TVA. Au taux de 10 %, divisez par 1,1 : la TVA vaut le TTC divisé par 11.
À partir de quel chiffre d'affaires est-on assujetti à la TVA au Maroc ?
Les commerçants détaillants le deviennent à partir de 2 000 000 DH de chiffre d'affaires annuel. Les fabricants et prestataires personnes physiques sont exonérés jusqu'à 500 000 DH. Les sociétés prestataires de services, les grossistes et les fabricants personnes morales sont assujettis dès le premier dirham.
Quand faut-il déclarer la TVA au Maroc ?
En télédéclaration, avant la fin du mois qui suit la période : avant le 31 octobre pour la TVA de septembre (régime mensuel) ou du 3e trimestre (régime trimestriel). Le régime mensuel est obligatoire dès 1 000 000 DH de chiffre d'affaires annuel.
Un auto-entrepreneur doit-il facturer la TVA ?
Non. Ses plafonds (500 000 DH pour le commerce, l'industrie et l'artisanat, 200 000 DH pour les services) le placent sous les seuils d'assujettissement : il facture sans TVA et ne peut pas récupérer celle payée sur ses achats.
Quelle est la TVA sur l'électricité en 2026 ?
20 % depuis le 1er janvier 2026, contre 14 % jusqu'en 2023, 16 % en 2024 et 18 % en 2025. La location du compteur d'électricité est aussi à 20 %. La LF 2024 a précisé que ces hausses n'ont pas d'incidence sur les tarifs réglementés de l'électricité.
Quelle est la pénalité en cas de retard de paiement de la TVA ?
Une pénalité de 20 % de la TVA due, plus une majoration de 5 % pour le premier mois de retard et de 0,5 % par mois supplémentaire. Une déclaration déposée en retard sans taxe à payer ni crédit coûte 500 DH d'amende.
Sources officielles
- DGI — Code général des impôts 2026 : champ d’application (articles 89 à 92), taux de 20 % et 10 % (articles 99 et 121), déductions et remboursements (articles 101 à 106), régimes et délais de déclaration (articles 108 à 111), retenue à la source (article 117), autoliquidation (article 125 quinquies), calendrier transitoire de la réforme (article 247-XXXXI), sanctions (articles 184, 204, 204 bis et 208).
- DGI — Note circulaire n° 735 relative aux mesures fiscales de la LF 2024 : réforme de la TVA 2024-2026, suppression progressive des taux de 7 % et 14 %, exonération des produits de base, retenue à la source, autoliquidation, services numériques des non-résidents.
- DGI — Note circulaire n° 736 relative aux mesures fiscales de la LF 2025 : levures sèches à 20 %, exonération de la viande assaisonnée, services à distance.
- DGI — Note circulaire n° 737 relative aux mesures fiscales de la LF 2026 : exonération des pâtes courtes, du sang et des matières fertilisantes, importation de bovins et camélidés, autoliquidation sur les matières de récupération, extension de la retenue à la source au 1er juillet 2026.
- DGI — Guide de la télédéclaration TVA : accès à SIMPL-TVA, contenu du formulaire, modes EDI et EFI, modes de paiement.
- DGI — Portail tax.gov.ma : services SIMPL, attestations de régularité fiscale, Code général des impôts.
- Administration des douanes et impôts indirects : dédouanement et perception de la TVA à l’importation.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.