Le statut d’auto-entrepreneur au Maroc (loi n° 114-13) permet d’exercer une activité commerciale, artisanale ou de services à titre individuel, avec des formalités allégées et une fiscalité très réduite : 0,5 % ou 1 % du chiffre d’affaires. En contrepartie, le chiffre d’affaires est plafonné et une règle spécifique pénalise les prestataires qui travaillent surtout pour un seul client. Ce guide détaille les conditions, l’inscription pas à pas, le calcul de l’impôt avec exemples, les déclarations, la couverture AMO, la facturation, la comparaison avec les autres statuts et la radiation.
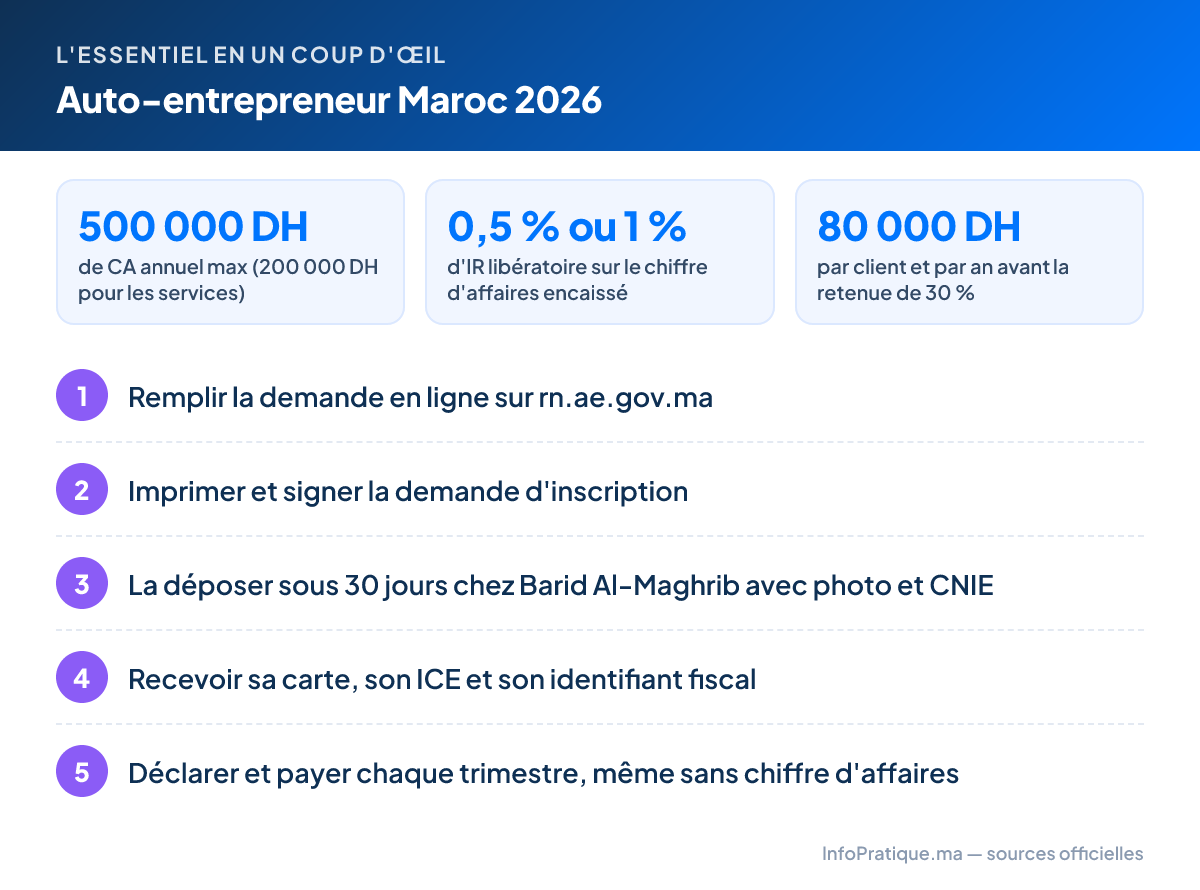
À retenir : plafond de 500 000 DH (commerce, industrie, artisanat) ou 200 000 DH (services) par an ; impôt de 0,5 % ou 1 % du CA encaissé ; au-delà de 80 000 DH par an avec un même client (services), retenue à la source de 30 % sur l’excédent ; cotisation AMO d’au moins 300 DH par trimestre ; déclaration mensuelle ou trimestrielle même sans chiffre d’affaires.
Qui peut devenir auto-entrepreneur ?
Selon le guide officiel de la DGI sur le régime fiscal de l’auto-entrepreneur :
- le statut est accordé à toute personne physique exerçant à titre individuel une activité professionnelle ;
- une personne associée ou actionnaire d’une société, sans y exercer d’activité, reste éligible ;
- le chiffre d’affaires annuel encaissé ne doit pas dépasser les plafonds du régime ;
- l’intéressé doit adhérer au régime de sécurité sociale.
Attention : si vous exercez déjà une activité soumise à la taxe professionnelle (en nom propre ou via une société), vous devez d’abord accomplir les démarches de cessation d’activité avant de vous inscrire au registre national de l’auto-entrepreneur.
Professions exclues
Un décret fixe la liste des activités exclues. On y trouve notamment : architectes, avocats, médecins, chirurgiens-dentistes, pharmaciens, vétérinaires, notaires, huissiers de justice, géomètres et topographes, experts-comptables, comptables et commissaires aux comptes, assureurs, changeurs de monnaie, marchands importateurs et exportateurs, lotisseurs, promoteurs et marchands de biens immobiliers, hôteliers, imprimeurs, éditeurs et libraires, bijoutiers (gros et détail), débitants de tabac, opticiens, radiologues, exploitants d’auto-école, de clinique, de laboratoire d’analyses ou d’école privée, bureaux d’études, transitaires en douane et prestataires d’organisation de fêtes et réceptions.
Le statut est cumulable avec un emploi salarié, à condition de respecter votre contrat de travail (clause d’exclusivité, non-concurrence).
Plafonds de chiffre d’affaires et taux d’imposition
| Type d’activité | Plafond annuel de CA | IR libératoire |
|---|---|---|
| Commerce, industrie, artisanat | 500 000 DH | 0,5 % du CA encaissé |
| Prestations de services | 200 000 DH | 1 % du CA encaissé |
L’impôt est libératoire : il remplace l’IR classique sur ce revenu. Les charges ne sont pas déductibles, puisque l’impôt porte sur le chiffre d’affaires encaissé et non sur le bénéfice.
Les autres avantages fiscaux et pratiques
- Pas de TVA : l’auto-entrepreneur est hors champ, son chiffre d’affaires restant sous le seuil d’assujettissement de 500 000 DH.
- Exonération de taxe professionnelle pendant 5 ans à compter du début d’activité.
- Dispense d’inscription au registre du commerce et dispense d’obligations comptables.
- Domiciliation possible au domicile ou dans des locaux partagés, sans que la résidence principale puisse être saisie pour les dettes professionnelles.
- Couverture sociale à compter de l’inscription au Registre national.
Les plus-values sur la cession des biens affectés à l’activité restent imposées selon le droit commun, au barème de l’IR.
Activités mixtes et dépassement du plafond
Si vous exercez à la fois une activité commerciale et des services, l’option n’est valable que si le CA de chaque catégorie reste sous son propre plafond, ou si le CA total ne dépasse pas le plafond de l’activité principale.
Dépassement du plafond : si le chiffre d’affaires dépasse le plafond deux années consécutives, l’auto-entrepreneur perd le régime à compter du 1er janvier suivant. Il bascule alors vers le régime du résultat net réel, sauf option pour le résultat net simplifié ou la contribution professionnelle unique (CPU), et ne peut plus revenir au statut.
La règle des 80 000 DH avec un même client
Introduite par la loi de finances 2023 pour lutter contre le salariat déguisé, cette règle vise les prestataires de services (auto-entrepreneurs et contribuables à la CPU). D’après la note circulaire n° 733 de la DGI :
- lorsque le chiffre d’affaires annuel réalisé avec un même client dépasse 80 000 DH, le surplus est soumis à une retenue à la source de 30 %, au taux libératoire ;
- la retenue est opérée par le client lorsqu’il s’agit d’une personne morale (société, administration, association…) ou d’une personne physique au résultat net réel ou simplifié ;
- seules les prestations de services sont visées : les ventes de biens et marchandises n’entrent pas dans le champ ;
- le client verse l’impôt retenu avant la fin du mois suivant et déclare annuellement les sommes versées aux auto-entrepreneurs ;
- l’auto-entrepreneur indique, dans sa déclaration, le CA réalisé avec chaque client au-delà de 80 000 DH.
Des amendements proposant de relever ce seuil ont été rejetés lors de l’examen de la loi de finances 2025. En 2026, le seuil reste fixé à 80 000 DH.
Exemple officiel (DGI) : une société verse 25 000 DH en février puis 70 000 DH en septembre à un consultant auto-entrepreneur. Aucune retenue sur le premier versement. Sur le second, la société retient (25 000 + 70 000 − 80 000) × 30 % = 4 500 DH.
| Exemple : prestataire, 120 000 DH de CA annuel | Plusieurs clients | Un seul client |
|---|---|---|
| Part taxée à 1 % | 120 000 DH → 1 200 DH | 80 000 DH → 800 DH |
| Part soumise à la retenue de 30 % | 0 | 40 000 DH → 12 000 DH |
| Impôt total | 1 200 DH | 12 800 DH |
Si un seul client représente l’essentiel de votre activité, comparez avec le salariat ou une société : le statut perd une grande partie de son intérêt. Pour un salaire équivalent, utilisez notre simulateur salaire net.
Astuce : suivez au fil de l’année un tableau du CA cumulé par client. Dès qu’un client approche 80 000 DH, prévenez-le : c’est à lui d’opérer la retenue, et un oubli peut lui valoir des pénalités.
Exemples de calcul de l’impôt
| Profil | CA annuel encaissé | Calcul | IR annuel |
|---|---|---|---|
| Épicier, artisan ou vendeur en ligne | 300 000 DH | 300 000 × 0,5 % | 1 500 DH |
| Développeur web, 6 clients sous 80 000 DH chacun | 150 000 DH | 150 000 × 1 % | 1 500 DH |
| Formateur, dont 140 000 DH avec un seul client | 200 000 DH | 140 000 × 1 % + 60 000 × 30 % | 1 400 + 18 000 = 19 400 DH |
| Activité démarrée sans recettes | 0 DH | – | 0 DH (AMO minimale due) |
Dans le cas du formateur, les 60 000 DH excédentaires sont retenus à la source par le client ; seuls 140 000 DH sont déclarés au taux de 1 %. À ces montants s’ajoute la cotisation AMO.
Inscription : les étapes
D’après la DGI, la procédure est la suivante :
- Disposer d’une adresse électronique valide.
- Remplir la demande d’inscription en ligne sur le portail du Registre national de l’auto-entrepreneur (rn.ae.gov.ma) : identité, activité choisie, adresse. Cette demande vaut déclaration d’existence.
- Imprimer et signer la demande.
- La déposer dans les 30 jours à un guichet partenaire de Barid Al-Maghrib, avec une photo d’identité et une copie de la CNIE (ou de la carte de séjour pour les étrangers).
- Recevoir votre carte d’auto-entrepreneur et vos identifiants : l’ICE (qui correspond à votre numéro au registre), l’identifiant fiscal et le numéro de taxe professionnelle.
- Affiliation à la CNSS au titre de l’assurance maladie obligatoire des travailleurs non salariés, déclenchée par l’inscription.
Documents à préparer : CNIE en cours de validité, photo d’identité, adresse e-mail, adresse d’exercice, intitulé précis de l’activité.
L’inscription est gratuite. Méfiez-vous des intermédiaires qui la facturent.
Attention : depuis la loi de finances 2026, tous les contribuables, y compris les auto-entrepreneurs, doivent détenir une adresse électronique communiquée à la DGI via la plateforme SIMPL (formulaire ADC450), qui sert aux notifications électroniques, selon la note circulaire n° 737.
Déclaration et paiement
| Trimestre | Déclaration et paiement au plus tard |
|---|---|
| Janvier – mars | 30 avril |
| Avril – juin | 31 juillet |
| Juillet – septembre | 31 octobre |
| Octobre – décembre | 31 janvier |
Le chiffre d’affaires est déclaré et l’impôt payé chaque trimestre ou chaque mois, selon l’option choisie, avant la fin du mois qui suit la période. La déclaration et le paiement se font auprès de Barid Al-Maghrib, en agence ou par voie électronique (télédéclaration et télépaiement produisent les mêmes effets juridiques). Une déclaration est requise même si le chiffre d’affaires est nul.
La déclaration trimestrielle pas à pas
- Additionnez le CA encaissé sur le trimestre (date d’encaissement, pas de facturation), en séparant ventes et prestations de services.
- Repérez les clients avec lesquels votre CA cumulé de l’année dépasse 80 000 DH et la part déjà retenue à la source.
- Remplissez la déclaration sur l’imprimé modèle de Barid Al-Maghrib (en ligne ou en agence).
- Payez l’impôt (0,5 % ou 1 %) et la cotisation AMO du trimestre.
- Conservez le reçu de déclaration et de paiement.
Astuce : pour les marchés publics, l’attestation de régularité fiscale s’obtient sur SIMPL-Attestation via tax.gov.ma ; l’attestation de radiation, elle, est délivrée par Barid Al-Maghrib.
CNSS et AMO de l’auto-entrepreneur
Depuis 2022, les auto-entrepreneurs sont couverts par l’AMO des travailleurs non salariés. Une cotisation complémentaire (appelée « droits complémentaires ») est payée chaque trimestre avec l’impôt, selon un barème par tranches fixé par le Code général des impôts et fonction du montant d’impôt dû :
- elle démarre à 300 DH par trimestre (1 200 DH par an) ;
- elle augmente par paliers avec le niveau d’impôt déclaré ;
- ce minimum reste dû même sans chiffre d’affaires.
Exemple : un artisan qui encaisse 9 500 DH sur un trimestre doit 47,50 DH d’impôt (9 500 × 0,5 %) ; il reste dans la première tranche et paie 300 DH d’AMO, soit 347,50 DH au total.
La cotisation ouvre droit au remboursement des soins pour l’auto-entrepreneur et ses ayants droit. Pour vérifier vos droits et vos périodes, consultez votre attestation CNSS en ligne, et pour vos dépenses de santé, notre guide remboursement CNSS AMO.
Attention : le non-paiement des cotisations sociales et fiscales pendant un an entraîne la radiation du registre.
Facturation et obligations courantes
- Émettez une facture ou une note pour chaque prestation ou vente, avec vos nom et prénom, votre adresse, votre ICE et votre identifiant fiscal, la date, la désignation, la quantité et le montant, sans TVA.
- Numérotez vos factures de façon chronologique et conservez-en une copie.
- Tenez un registre simple des recettes et des achats et conservez les justificatifs : vous restez soumis au contrôle fiscal, aux sanctions et à la prescription comme les contribuables à la CPU.
- Informez l’administration de tout changement d’adresse ou d’activité.
Comparatif : auto-entrepreneur, entreprise individuelle ou SARL AU
| Critère | Auto-entrepreneur | Entreprise individuelle (IR) | SARL à associé unique |
|---|---|---|---|
| Personnalité | Personne physique | Personne physique | Personne morale (société) |
| Plafond de CA | 500 000 / 200 000 DH | Aucun | Aucun |
| Impôt sur les bénéfices | 0,5 % ou 1 % du CA | IR au barème sur le bénéfice (réel ou simplifié) ou CPU | IS sur le bénéfice (20 % pour la plupart des sociétés) |
| TVA | Non | Oui au-delà du seuil légal | Oui |
| Comptabilité | Aucune obligation comptable | Complète (réel) ou simplifiée | Complète, bilan annuel |
| Registre du commerce | Dispense | Oui pour les commerçants | Oui |
| Patrimoine personnel | Engagé, sauf résidence principale | Engagé | Protégé (responsabilité limitée aux apports) |
| Charges déductibles | Non | Oui | Oui |
| Formalités de création | Simples et gratuites | Moyennes | Statuts, capital, dépôt au tribunal |
Quel statut choisir ? L’auto-entrepreneur convient pour démarrer, tester une activité ou compléter un salaire avec plusieurs clients. Si vos charges sont élevées (stock, local, salariés), si vous dépassez les plafonds ou si vos clients exigent des factures avec TVA, l’entreprise individuelle au réel ou une SARL AU sont souvent plus adaptées. Faites-vous conseiller par un comptable avant de basculer.
Radiation : fermer son statut
La radiation du Registre national intervient :
- sur demande, en cas de cessation d’activité ou de cession de l’entreprise, avec le formulaire prévu et la déclaration de chiffre d’affaires, déposés à un guichet de Barid Al-Maghrib ;
- d’office, en cas de non-déclaration ou de chiffre d’affaires nul à partir de la 2e année suivant l’inscription ;
- en cas de transformation vers un autre statut ou régime ;
- en cas de non-versement des cotisations sociales et fiscales pendant un an ;
- en cas de dépassement du plafond deux années consécutives ;
- sur décision judiciaire exécutoire.
Astuce : avant de demander la radiation, régularisez toutes vos déclarations et cotisations en retard, puis demandez l’attestation de radiation à Barid Al-Maghrib : elle vous sera utile pour une future création d’entreprise.
Erreurs fréquentes
- Déclarer le CA facturé au lieu du CA réellement encaissé sur la période.
- Ne pas déclarer les trimestres sans recettes, ce qui peut conduire à la radiation.
- Travailler pour un seul client sans anticiper la retenue de 30 % au-delà de 80 000 DH.
- Choisir une activité exclue ou mal décrite lors de l’inscription.
- Oublier la cotisation AMO minimale de 300 DH par trimestre.
- Dépasser le plafond sans préparer la transition vers un autre régime.
Avantages et limites du statut
| Avantages | Limites |
|---|---|
| Inscription simple et gratuite | CA plafonné (500 000 / 200 000 DH) |
| Impôt très faible (0,5 % ou 1 %) | Retenue de 30 % au-delà de 80 000 DH par client (services) |
| Pas de TVA, pas de comptabilité, exonération de taxe professionnelle 5 ans | Charges non déductibles : impôt calculé sur le CA, pas sur le bénéfice |
| Couverture AMO | Professions réglementées exclues ; patrimoine engagé hors résidence principale |
| Cumulable avec un emploi salarié | Certaines entreprises préfèrent facturer avec TVA |
Le statut convient bien pour démarrer ou tester une activité, ou pour un complément de revenu avec plusieurs clients. Au-delà des plafonds, ou avec un client unique, une SARL ou la CPU sont souvent plus adaptées.
Questions fréquentes
Quel est le plafond du chiffre d'affaires d'un auto-entrepreneur au Maroc ?
500 000 DH par an pour les activités commerciales, industrielles et artisanales, et 200 000 DH par an pour les prestations de services. Le statut n'est perdu que si le plafond est dépassé deux années consécutives.
Combien d'impôt paie un auto-entrepreneur au Maroc ?
Un IR libératoire de 0,5 % du chiffre d'affaires encaissé pour le commerce, l'industrie et l'artisanat, et de 1 % pour les services. Il n'y a ni TVA ni comptabilité complète, mais une cotisation AMO trimestrielle s'ajoute.
Que se passe-t-il au-delà de 80 000 DH avec un même client ?
Pour les prestations de services, la part du chiffre d'affaires annuel réalisée avec un même client qui dépasse 80 000 DH subit une retenue à la source de 30 %, prélevée par le client (société ou professionnel au réel ou au simplifié). Les 80 000 premiers dirhams restent taxés à 1 %.
Comment s'inscrire au statut auto-entrepreneur ?
Remplissez la demande en ligne sur le portail du Registre national de l'auto-entrepreneur, imprimez-la, signez-la et déposez-la dans les 30 jours à un guichet partenaire de Barid Al-Maghrib avec une photo et une copie de votre CNIE. L'inscription est gratuite.
Combien coûte la CNSS pour un auto-entrepreneur ?
La cotisation AMO (droits complémentaires) est payée avec l'impôt et dépend du montant d'impôt dû. Le minimum est de 300 DH par trimestre, soit 1 200 DH par an, même sans chiffre d'affaires.
Peut-on être salarié et auto-entrepreneur au Maroc ?
Oui, le statut est cumulable avec un emploi salarié, à condition de respecter votre contrat de travail (exclusivité, non-concurrence). Si un même client vous verse plus de 80 000 DH de prestations par an, la retenue de 30 % s'applique sur l'excédent.
Comment fermer son statut d'auto-entrepreneur ?
Déposez une demande de radiation à un guichet de Barid Al-Maghrib, accompagnée de la dernière déclaration de chiffre d'affaires. La radiation intervient aussi d'office, notamment en cas d'absence de déclaration ou de chiffre d'affaires nul à partir de la 2e année.
Un auto-entrepreneur doit-il facturer la TVA ?
Non. L'auto-entrepreneur est hors du champ de la TVA : ses factures sont émises sans TVA, ce qui peut gêner certains clients professionnels qui récupèrent la taxe.
Sources officielles
- DGI — Guide « Régime fiscal de l’auto-entrepreneur » (2025) : conditions, liste des professions exclues, plafonds, taux de 0,5 % et 1 %, règle des deux années, exonérations (TVA, taxe professionnelle 5 ans), procédure d’inscription, identifiants, délais de déclaration, cas de radiation, attestations.
- DGI — Note circulaire n° 733 relative aux mesures fiscales de la LF 2023 : retenue à la source de 30 % au-delà de 80 000 DH par client, personnes tenues de la retenue, exclusion des ventes, obligations déclaratives, exemple chiffré.
- DGI — Note circulaire n° 737 relative aux mesures fiscales de la LF 2026 : obligation pour les auto-entrepreneurs de détenir une adresse électronique communiquée à la DGI.
- DGI — Portail tax.gov.ma : services SIMPL et attestations fiscales.
- CNSS — Portail officiel : AMO des travailleurs non salariés et attestations.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.