Les attestations fiscales de la DGI servent bien au-delà des impôts : dossier de bourse, cité universitaire, demande de visa, crédit bancaire, marché public, vente d’un appartement ou retraite de l’étranger. La plupart se demandent en ligne sur tax.gov.ma, à condition d’avoir un identifiant fiscal et d’être adhérent aux services SIMPL. Ce guide explique comment obtenir l’identifiant fiscal en tant que particulier, adhérer, puis demander chaque attestation : revenu, non-imposition, résidence fiscale, régularité fiscale et quitus, avec les formulaires, les pièces et les pièges à éviter.
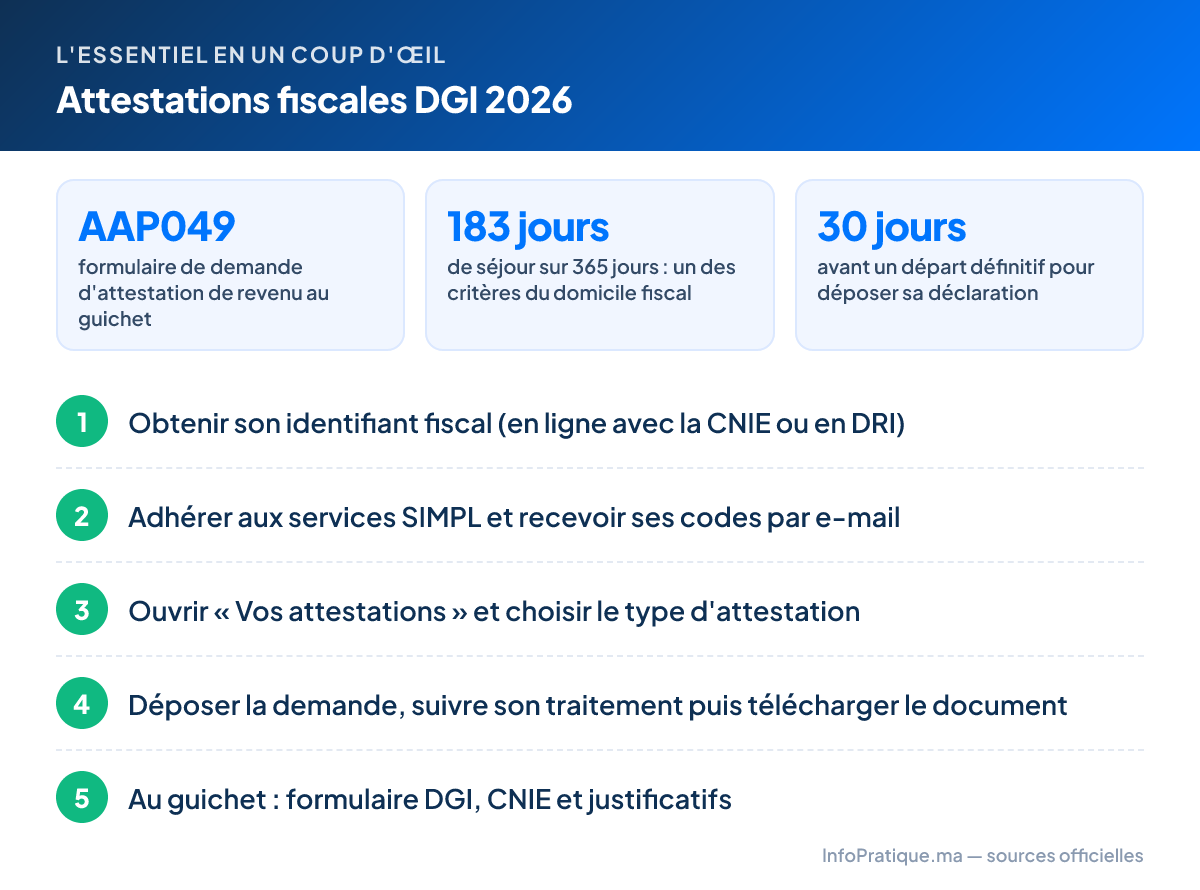
À retenir : sans identifiant fiscal ni adhésion SIMPL, pas d’attestation en ligne. L’identifiant s’obtient désormais à distance avec la CNIE. Au guichet, comptez le formulaire DGI (AAP049 pour le revenu, AAC310 pour la résidence) et une copie de la CNIE.
Les principales attestations en un coup d’œil
Le tableau reprend la liste publiée par la DGI dans sa rubrique « Attestations des particuliers » et « Attestations des professionnels ».
| Attestation | À quoi elle sert | En ligne | Formulaire au guichet |
|---|---|---|---|
| Attestation de revenu | Prouver ses revenus d’une année : bourse, cité universitaire, crédit, visa | Oui | AAP049 |
| Attestation de non-imposition TH/TSC | Prouver qu’on n’est pas imposé à la taxe d’habitation et à la taxe de services communaux | Oui | AAP009 |
| Attestation d’imposition TH/TSC | Prouver qu’on est imposé pour un logement | Non indiqué | AAP120 |
| Attestation de résidence fiscale | Prouver son domicile fiscal au Maroc, appliquer une convention fiscale | Oui | AAC310 |
| Attestation de valeur locative | Justifier la valeur locative d’un bien | Oui | AAP019 |
| Fiche de renseignements pour quitus fiscal | Départ définitif du Maroc ou décès | Non (dépôt physique) | AAP300 |
| Attestation de régularité fiscale | Marchés publics, retenue de TVA, dossiers professionnels | Oui | AAC270 |
| Attestation d’inscription à la taxe professionnelle | Justifier son activité | Oui pour les personnes déjà identifiées | AAC050 |
La DGI liste aussi des attestations plus techniques (logement social, mainlevée d’hypothèque, non-déductibilité des cotisations de retraite, chiffre d’affaires…). Les formulaires se téléchargent sur tax.gov.ma, rubrique « Vos impôts & procédures », puis « Attestations ».
Étape 1 : obtenir son identifiant fiscal (IF)
Qu’est-ce que l’identifiant fiscal ?
L’identifiant fiscal est le numéro attribué par la DGI à chaque contribuable. Il figure sur les formulaires (8 cases) et sert de login aux services en ligne. À ne pas confondre avec :
- le numéro de CNIE, qui identifie la personne ;
- l’ICE (identifiant commun de l’entreprise, 15 chiffres), réservé aux entreprises et aux professionnels, auto-entrepreneurs compris ;
- le numéro CNSS ou le PPR des fonctionnaires, qui figurent aussi sur le formulaire d’attestation de revenu.
Un salarié payé par un seul employeur n’a souvent jamais eu besoin d’IF : son impôt est retenu à la source. Il en faut un dès que vous devez déclarer (loyers, second employeur, revenus étrangers), vendre un bien, ou simplement obtenir une attestation en ligne. Les auto-entrepreneurs le reçoivent lors de leur inscription (voir notre guide auto-entrepreneur).
Attention : ne pas avoir d’identifiant ne met pas à l’abri du fisc. L’article 216 du CGI permet à l’administration d’attribuer d’office un identifiant fiscal aux personnes non identifiées et d’évaluer leur revenu global, l’adresse de la CNIE ou de la carte de séjour servant alors de lieu d’imposition.
Option A : en ligne avec la CNIE (« SIMPL-Identification en ligne »)
La DGI propose un service qui attribue en ligne un identifiant fiscal au particulier, avec une adhésion simplifiée aux services SIMPL. L’identité est vérifiée par la plateforme « Tiers de confiance national » de la DGSN, à partir de la CNIE et de l’identité numérique. Le guide fiscal 2026 des MRE précise que ce service fonctionne quel que soit le pays de résidence et qu’il est réservé aux particuliers pas encore identifiés auprès de la DGI.
- Sur tax.gov.ma, ouvrez « Téléservices », puis « SIMPL-Identification en ligne ».
- Téléchargez le guide d’identification via CNIE proposé sur la page et gardez votre CNIE (en cours de validité) et votre téléphone à portée de main.
- Laissez la plateforme vérifier votre identité, puis complétez les informations demandées (adresse, e-mail, téléphone).
- Validez : vous obtenez votre identifiant fiscal et vos accès SIMPL.
Astuce : utilisez une adresse e-mail que vous consultez réellement. Depuis la loi de finances 2026, tous les contribuables doivent détenir une adresse électronique de leur choix, communiquée à la DGI sur SIMPL avec le formulaire ADC450. Elle sert aux notifications électroniques, qui ont la même valeur juridique qu’une notification classique (note circulaire n° 737).
Option B : au guichet de la direction régionale des impôts
Si vous n’avez pas de CNIE ou si le parcours en ligne échoue, adressez-vous au service de l’assistance et de la communication de la direction régionale des impôts (DRI) dont relève votre adresse, avec votre CNIE ou carte de séjour. Ce service vous attribue un identifiant fiscal s’il y a lieu et vous remet un code d’accès, nécessaire pour adhérer ensuite en ligne. Les MRE peuvent le faire lors d’un séjour au Maroc.
Étape 2 : adhérer aux services en ligne (espace particuliers)
Si vous avez obtenu votre IF au guichet, l’adhésion se fait ensuite sur internet, selon le guide d’adhésion des particuliers de la DGI :
- Sur tax.gov.ma, cliquez sur « Téléservices SIMPL », puis « Espace Particuliers ».
- Choisissez « Adhésion particuliers » puis, dans la colonne « Non-adhérent », cliquez sur « Adhérer ».
- Saisissez votre identifiant fiscal, le code d’accès fourni par la DGI et le code de vérification.
- Vérifiez les données d’identification affichées (aucune saisie n’est requise à ce stade), cliquez sur « Suivant », remplissez les informations d’adhésion, puis « Adhérer ».
- Vous recevez un e-mail intitulé « Information sur votre compte pour accès aux services SIMPL » avec votre login et votre mot de passe. Pensez à regarder dans les courriers indésirables.
Ces mêmes accès servent pour la déclaration annuelle du revenu global sur SIMPL-IR (voir notre barème IR 2026), le compte fiscal et les réclamations.
Étape 3 : demander une attestation en ligne
Une fois adhérent :
- Connectez-vous à l’espace SIMPL depuis tax.gov.ma.
- Ouvrez « Vos attestations » (service SIMPL-Attestation).
- Choisissez le type d’attestation : revenu, résidence fiscale, non-imposition TH/TSC, régularité fiscale…
- Précisez l’année ou l’objet demandé et validez la demande.
- Suivez son traitement dans le même espace, puis téléchargez l’attestation délivrée.
La DGI ne publie pas de délai garanti de délivrance. Si la demande nécessite une vérification (dossier incomplet, revenu non déclaré, adresse ancienne), le service peut vous contacter ou vous orienter vers le guichet.
Astuce : pour une bourse ou un visa avec une date limite, demandez l’attestation au moins deux à trois semaines avant. En cas de blocage, le centre d’information téléphonique de la DGI répond au 05 37 27 37 27 et à l’adresse simpl@tax.gov.ma.
L’attestation de revenu (et la « non-imposition »)
C’est l’attestation la plus demandée par les particuliers. Elle indique les revenus de l’année retenue : en 2026, en général ceux de 2025.
Pièces à fournir
| Situation | En ligne | Au guichet |
|---|---|---|
| Vous déposez une déclaration annuelle du revenu global | Demande dans « Vos attestations » | Formulaire AAP049 + copie de la CNIE ou de la carte de séjour |
| Vous ne déposez pas de déclaration (salarié à un seul employeur, retraité…) | Demande dans « Vos attestations » | AAP049 + copie de la CNIE + attestation de salaire ou de pension de l’année précédente |
| Vous n’avez aucune activité | Selon les données disponibles | AAP049 + copie de la CNIE + attestation de non-emploi |
Le formulaire AAP049 comporte une déclaration sur l’honneur, réservée aux contribuables qui ne déposent pas de déclaration annuelle : vous y indiquez votre salaire, votre pension ou un autre revenu, avec le montant net imposable. Dans ce cas, la signature doit être légalisée. Le formulaire prévoit deux objets à cocher : « attestation du revenu » ou « relative au dossier de bourse ».
Exemple : Karim, salarié, perçoit 9 000 DH brut par mois chez un seul employeur. Il ne fait pas de déclaration annuelle. Pour le dossier de bourse de sa fille, il demande à son employeur une attestation de salaire 2025, remplit l’AAP049 en cochant « dossier de bourse », indique son salaire net imposable figurant sur l’attestation, fait légaliser sa signature puis dépose le tout à la DRI. S’il est adhérent SIMPL, il fait la demande en ligne et évite le déplacement.
Et l’attestation de « non-imposition » ?
Dans la liste DGI des attestations des particuliers, la seule « attestation de non-imposition » vise la taxe d’habitation et la taxe de services communaux (TH/TSC). Elle prouve que vous n’êtes pas imposé à ces taxes, par exemple parce que vous n’êtes pas propriétaire. Pièces au guichet : formulaire AAP009, copie de la CNIE et, si vous avez vendu le bien dans l’année, une copie du contrat de vente. Pour comprendre ces taxes, voir notre guide taxe d’habitation et taxe de services communaux.
Lorsqu’un organisme réclame une « non-imposition à l’impôt sur le revenu », c’est en pratique l’attestation de revenu qui fait foi : elle montre un revenu nul ou inférieur au seuil d’imposition (40 000 DH de revenu net imposable par an), que vous pouvez vérifier avec notre simulateur d’impôt sur le revenu. Demandez à l’organisme laquelle des deux il attend.
À qui la remettre ?
- Bourse d’études et cité universitaire : le revenu des parents est un critère de classement. Pour la cité, l’ONOUSC demande l’attestation de revenu global annuel des parents délivrée par la DGI (voir notre guide cité universitaire). Depuis 2025-2026, la bourse nationale s’appuie aussi sur le Registre social unifié (voir bourse Minhaty).
- Bourses scolaires de l’enseignement français (familles françaises) : la liste des pièces 2026-2027 publiée par l’ambassade de France demande aux indépendants une attestation de la DGI précisant les revenus déclarés pour 2025, et aux demandeurs sans emploi une attestation de non-imposition délivrée par le service des impôts.
- AMO Tadamon : l’éligibilité repose sur le score du Registre social unifié, pas sur une attestation fiscale. Voir notre guide AMO Tadamon.
- Visa : pour un salarié, les consulats demandent surtout bulletins de paie, attestation de travail et relevés bancaires ; pour un commerçant, un professionnel ou un retraité, l’attestation de revenu de la DGI est une preuve de ressources solide. Fiez-vous à la liste du consulat concerné (voir aussi visa étudiant France).
- Crédit bancaire : les banques l’exigent surtout des non-salariés, à côté des déclarations fiscales et des relevés de compte.
L’attestation de résidence fiscale
Qui y a droit ?
Elle certifie que vous avez votre domicile fiscal au Maroc. Selon l’article 23 du CGI, une personne physique a son domicile fiscal au Maroc si l’une de ces conditions est remplie :
| Critère | Exemple |
|---|---|
| Foyer d’habitation permanent au Maroc | Vous louez ou possédez votre résidence principale à Casablanca, où vit votre famille |
| Centre des intérêts économiques au Maroc | L’essentiel de vos revenus ou de votre patrimoine est au Maroc |
| Plus de 183 jours de séjour, continus ou non, sur toute période de 365 jours | Un retraité étranger qui passe 7 mois par an à Agadir |
Le domicile fiscal emporte l’imposition au Maroc de tous vos revenus, de source marocaine et étrangère. Les non-résidents ne sont imposés que sur leurs revenus de source marocaine.
À quoi sert-elle ?
- Appliquer une convention fiscale : le Maroc a signé des conventions pour éviter la double imposition avec de nombreux pays. Pour en bénéficier, l’administration étrangère (caisse de retraite, banque, fisc) demande une preuve de résidence fiscale marocaine, souvent sur son propre formulaire visé par la DGI.
- Retraités de source étrangère : un retraité domicilié au Maroc bénéficie d’une réduction de 80 % de l’IR afférent à sa pension étrangère, pour les sommes transférées à titre définitif en dirhams non convertibles (article 76 du CGI). Il doit déposer sa déclaration du revenu global avant le 1er mars, avec l’attestation de versement des pensions et l’attestation bancaire du transfert (guide fiscal 2026 des MRE).
- Justifier sa situation auprès d’une banque étrangère (échange automatique d’informations).
Pièces à fournir
- En ligne : demande dans « Vos attestations ».
- Au guichet : formulaire AAC310, une pièce prouvant que vous avez au Maroc votre foyer permanent d’habitation (titre de propriété, contrat de bail, quittances…) et les copies des passeports ou pièces montrant que votre séjour dépasse 183 jours.
Exemple : Fatima, MRE retraitée en France, s’installe à Tanger en mars 2026 et y passe désormais toute l’année. Elle obtient son IF en ligne avec sa CNIE, adhère à SIMPL, puis demande son attestation de résidence fiscale avec son contrat de bail et les pages tamponnées de son passeport. Elle la transmet à sa caisse de retraite française pour l’application de la convention, et fait transférer sa pension au Maroc en dirhams non convertibles pour bénéficier de la réduction de 80 %.
Cas des MRE qui vivent à l’étranger
Un Marocain résidant à l’étranger qui vit et travaille hors du Maroc a en principe son domicile fiscal dans son pays de résidence : il ne peut pas obtenir d’attestation de résidence fiscale marocaine. Pour appliquer une convention au Maroc (loyers, dividendes, vente d’un bien), c’est l’attestation de son pays de résidence qu’il présente. Il reste imposable au Maroc sur ses revenus de source marocaine, d’où l’intérêt d’avoir un IF et l’accès SIMPL. Voir notre guide impôts des MRE.
Attention : les 183 jours ne sont qu’un critère parmi trois. Un MRE qui garde au Maroc son foyer permanent ou l’essentiel de ses intérêts économiques peut être considéré comme résident fiscal même s’il y passe moins de six mois. En cas de double résidence, ce sont les règles de la convention concernée qui tranchent.
L’attestation de régularité fiscale
Elle certifie que le contribuable est en règle, à la date de délivrance, au regard de ses obligations de déclaration et de paiement. Dans le cas contraire, l’administration indique les déclarations manquantes ou les impôts impayés, par nature d’impôt et par année. Elle concerne surtout les professionnels : commerçants, professions libérales, auto-entrepreneurs, sociétés.
Usages courants :
- Marchés publics : le concurrent retenu doit fournir une attestation de situation fiscale régulière délivrée depuis moins d’un an, mentionnant l’activité au titre de laquelle il est imposé.
- TVA retenue à la source : depuis la loi de finances 2024, les clients professionnels retiennent la TVA sur certaines prestations de services. La retenue est de 75 % si le prestataire personne physique présente son attestation de régularité fiscale, de 100 % sinon (article 117-V du CGI, rappelé par la note circulaire n° 737). Voir notre guide TVA 2026.
- Dossiers d’agrément, de subvention ou de financement bancaire.
Démarche : en ligne via « Vos attestations », ou au guichet avec le formulaire AAC270 en précisant l’objet (« soumission aux marchés » ou autre). L’attestation est signée par l’inspecteur et par le receveur de l’administration fiscale, qui vérifie les paiements.
Astuce : avant de demander l’attestation, consultez « Votre compte fiscal » sur SIMPL : une déclaration TVA oubliée ou une petite majoration impayée suffit à rendre l’attestation négative. Régularisez d’abord, puis faites la demande.
Le quitus fiscal
Le mot recouvre deux situations différentes.
Départ définitif du Maroc ou décès
Un contribuable qui cesse d’avoir son domicile fiscal au Maroc doit déposer sa déclaration du revenu global au plus tard 30 jours avant son départ, auprès de l’inspecteur des impôts de son domicile fiscal (article 85 du CGI). En cas de décès, les ayants droit disposent de 3 mois pour déposer la déclaration du défunt.
La DGI délivre alors une fiche de renseignements pour quitus fiscal (formulaire AAP300), à demander au guichet :
| Cas | Pièces |
|---|---|
| Départ définitif (contribuable soumis à la déclaration) | AAP300, copie de la carte de séjour ou de la CNIE, déclaration du revenu global de l’année en cours, justificatif d’adresse |
| Décès | AAP300, CNIE ou carte de séjour du mandataire, CNIE ou carte de séjour du défunt, copie de l’acte d’hérédité |
Ce document concerne surtout les étrangers qui quittent le Maroc après y avoir travaillé.
Vente d’un bien immobilier
Lors d’une vente, le notaire ou les adoul doivent obtenir une attestation des services de recouvrement prouvant que les taxes grevant le bien (taxe de services communaux, taxe d’habitation, taxe sur les terrains urbains non bâtis) sont payées. C’est ce qu’on appelle couramment le « quitus fiscal » immobilier. Le détail figure dans notre guide impôt sur la vente immobilière.
En ligne ou au guichet : comparaison
| Critère | En ligne (SIMPL) | Au guichet (DRI) |
|---|---|---|
| Prérequis | IF + adhésion SIMPL | CNIE ou carte de séjour |
| Formulaire | Saisie à l’écran | Formulaire papier de la DGI (AAP049, AAC310…) |
| Légalisation de signature | Non | Oui pour la déclaration sur l’honneur des non-déclarants (AAP049) |
| Suivi | Dans « Vos attestations » | Récépissé avec numéro de dépôt |
| Pour les MRE | Depuis l’étranger | Lors d’un séjour au Maroc |
| Frais | Aucun frais indiqué par la DGI | Aucun frais indiqué par la DGI (hors légalisation à la commune) |
Au guichet, adressez-vous à la direction régionale, préfectorale ou provinciale des impôts dont relève votre domicile fiscal. Les adresses sont sur tax.gov.ma, rubrique « Contacts ».
Erreurs fréquentes
- Confondre identifiant fiscal, ICE et numéro de CNIE : le formulaire AAP049 demande l’IF, pas le numéro d’ICE d’une société.
- Vouloir adhérer sans code d’accès : si votre IF a été attribué au guichet, l’adhésion en ligne exige le code d’accès remis par la DRI. Sinon, passez par l’identification en ligne avec la CNIE, réservée à ceux qui n’ont pas encore d’IF.
- Demander une attestation de non-imposition TH/TSC alors que l’organisme veut une attestation de revenu (ou l’inverse) : vérifiez l’intitulé exact sur la liste des pièces.
- Oublier de faire légaliser sa signature sur l’AAP049 quand on ne dépose pas de déclaration annuelle : le dossier est incomplet.
- Se tromper d’année : une bourse 2026-2027 demande en général les revenus 2025.
- Ne pas déclarer ses loyers ou un second salaire, puis demander une attestation de revenu : le montant attesté sera incomplet, et une déclaration tardive entraîne des majorations. Voir impôt sur les loyers.
- Croire qu’un MRE peut obtenir une résidence fiscale marocaine tout en vivant à l’étranger : c’est l’attestation du pays de résidence qui compte.
- Laisser une adresse e-mail périmée dans SIMPL : les codes, les réponses et désormais les notifications fiscales y arrivent.
Questions fréquentes
Comment obtenir une attestation de revenu au Maroc ?
En ligne, sur tax.gov.ma, rubrique « Vos attestations » de l'espace SIMPL, si vous êtes adhérent. Au guichet de la direction régionale des impôts, avec le formulaire AAP049 et une copie de la CNIE ; si vous ne déposez pas de déclaration annuelle, ajoutez l'attestation de salaire ou de pension de l'année précédente.
Comment avoir son identifiant fiscal en ligne ?
Avec le service « SIMPL-Identification en ligne » de la DGI : il attribue un identifiant fiscal et une adhésion simplifiée aux services SIMPL en vérifiant votre identité via la CNIE et la plateforme « Tiers de confiance national ». Sinon, adressez-vous au service d'assistance de la direction régionale des impôts de votre adresse.
L'attestation de revenu de la DGI est-elle payante ?
La DGI n'indique aucun frais pour ses attestations, en ligne comme au guichet. Seule la légalisation de signature, exigée au guichet pour la déclaration sur l'honneur des non-déclarants, se fait à la commune selon ses propres tarifs.
Qui peut obtenir une attestation de résidence fiscale au Maroc ?
Toute personne qui a son domicile fiscal au Maroc : foyer d'habitation permanent, centre des intérêts économiques, ou plus de 183 jours de séjour sur toute période de 365 jours (article 23 du CGI). La demande se fait en ligne ou avec le formulaire AAC310.
Un MRE peut-il avoir une attestation de résidence fiscale marocaine ?
En principe non s'il vit à l'étranger, puisque son domicile fiscal y est. Il demande alors l'attestation à l'administration fiscale de son pays. Un MRE revenu s'installer au Maroc, retraité notamment, peut en revanche l'obtenir s'il remplit les critères de l'article 23 du CGI.
Qu'est-ce que le quitus fiscal au Maroc ?
Le mot désigne deux documents : la fiche de renseignements pour quitus fiscal (formulaire AAP300), demandée en cas de départ définitif du Maroc ou de décès, et l'attestation de paiement des taxes grevant un bien, exigée par le notaire lors d'une vente immobilière.
Quelle attestation fiscale pour une bourse d'études ?
Le plus souvent, l'attestation de revenu des parents (formulaire AAP049, qui prévoit une case « dossier de bourse »). Les parents sans emploi joignent une attestation de non-emploi. Vérifiez toujours la liste de l'organisme : certains demandent aussi une attestation de non-imposition à la taxe d'habitation.
À quoi sert l'attestation de régularité fiscale ?
Elle certifie que vous êtes à jour de vos déclarations et paiements. Elle est exigée pour les marchés publics et, entre professionnels, pour limiter la retenue à la source de TVA à 75 % au lieu de 100 %. Les professionnels la demandent en ligne ou avec le formulaire AAC270.
Sources officielles
- DGI — Attestations des particuliers et des professionnels : liste des attestations, formulaires (AAP049, AAP009, AAP120, AAC310, AAP300, AAC270, AAC050) et pièces à fournir en ligne et au guichet.
- DGI — Téléservices : SIMPL-Identification en ligne (identifiant fiscal avec la CNIE et le Tiers de confiance national), adhésion particuliers, « Vos attestations », compte fiscal.
- DGI — Guide d’adhésion des particuliers : code d’accès et IF auprès de la direction régionale, étapes de l’adhésion, envoi du login et du mot de passe par e-mail, assistance au 05 37 27 37 27.
- Ministère chargé des MRE — Guide fiscal des Marocains résidant à l’étranger 2026 : identification fiscale à distance quel que soit le pays de résidence, pièces pour la réduction sur les pensions de source étrangère.
- DGI — Code général des impôts 2026 : domicile fiscal et critère des 183 jours (art. 23), réduction de 80 % sur les retraites étrangères (art. 76), déclaration en cas de départ ou de décès (art. 85), retenue de TVA à 75 % ou 100 % (art. 117-V), attribution d’office de l’identifiant fiscal (art. 216).
- DGI — Note circulaire n° 737 relative aux mesures fiscales de la LF 2026 : obligation pour tous les contribuables de communiquer une adresse électronique (formulaire ADC450), notification électronique, rappel de l’attestation de régularité fiscale pour la retenue de TVA.
- Ministère de l’Économie et des Finances — Formulaire AAC270 de demande d’attestation de régularité fiscale : contenu de l’attestation (déclarations et paiements), objet « soumission aux marchés ».
- Ministère de l’Économie et des Finances — Trois nouvelles attestations fiscales en ligne : mise en ligne de l’attestation de résidence fiscale et de non-imposition TH/TSC pour les adhérents SIMPL.
- Ambassade de France au Maroc — Pièces à fournir pour les bourses scolaires 2026-2027 : attestation de la DGI sur les revenus déclarés 2025 et attestation de non-imposition pour les demandeurs sans emploi.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.