L’impôt sur les loyers au Maroc relève de l’impôt sur le revenu (IR), catégorie des revenus fonciers. Depuis la loi de finances 2023, les loyers ne sont plus taxés à un taux forfaitaire : après un abattement de 40 %, ils s’ajoutent à vos autres revenus et suivent le barème progressif. Les locataires sociétés retiennent 10 % ou 15 % à la source, et la loi de finances 2025 a ouvert une option à 20 % qui dispense de déclaration. Ce guide détaille les règles applicables en 2026, avec des exemples chiffrés pour un propriétaire, un salarié, un retraité et un MRE, ainsi que la taxe de services communaux et le cas des locations meublées ou saisonnières.
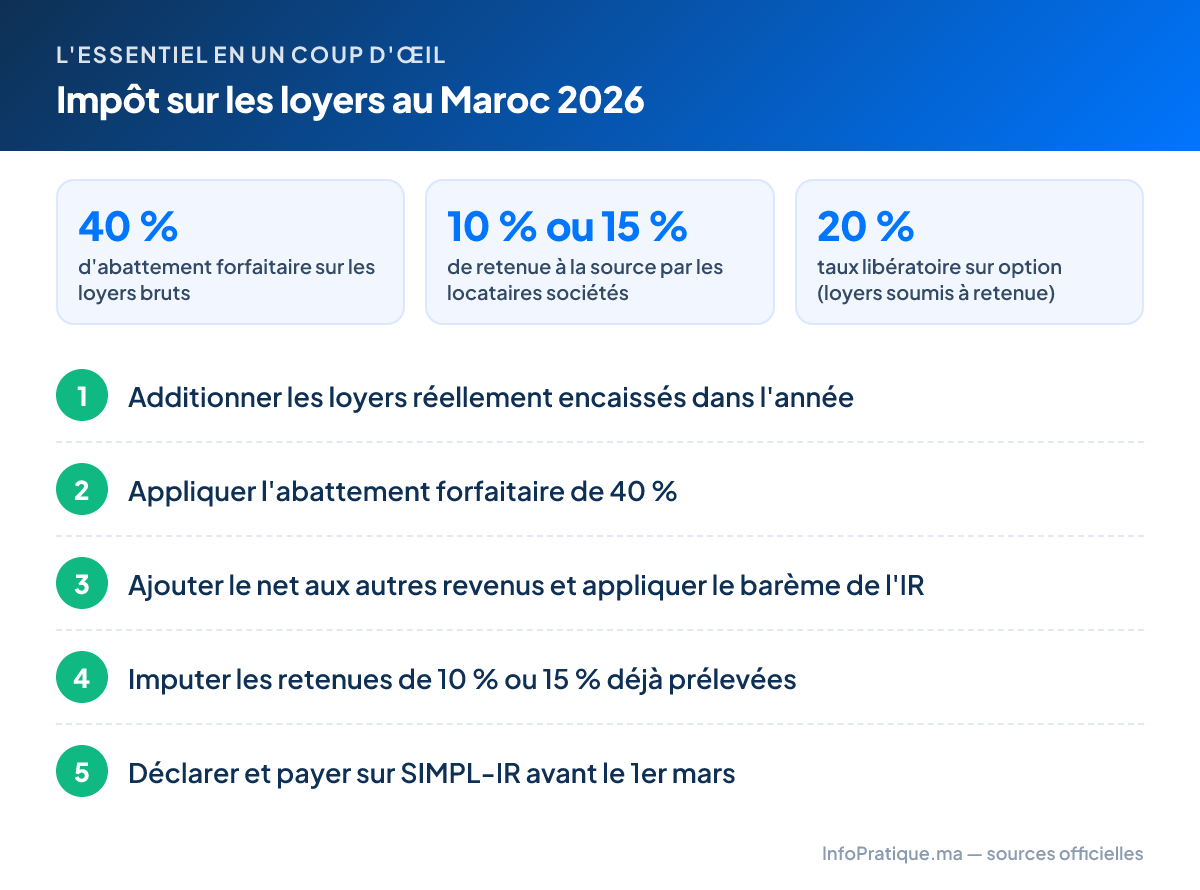
À retenir : les loyers encaissés sont imposés au barème de l’IR après un abattement de 40 %. Les locataires sociétés retiennent 10 % ou 15 %, imputables sur l’impôt final. La déclaration et le paiement se font sur SIMPL-IR avant le 1er mars de l’année suivante.
Quels revenus sont concernés ?
Selon l’article 61 du Code général des impôts (CGI), sont des revenus fonciers, lorsqu’ils ne relèvent pas des revenus professionnels :
- les loyers encaissés provenant de la location d’immeubles bâtis et non bâtis (appartement, villa, local commercial, bureau, terrain, garage) et de constructions de toute nature ;
- les loyers des propriétés agricoles (y compris les constructions et le matériel qui y sont attachés) ;
- la valeur locative d’un logement mis gratuitement à la disposition d’un tiers ;
- les indemnités d’éviction versées par un propriétaire à l’occupant ;
- les bénéfices distribués aux personnes physiques par les organismes de placement collectif immobilier (OPCI).
Ne sont pas imposés (article 62 du CGI) : le logement que vous prêtez gratuitement à vos ascendants ou descendants pour qu’ils y habitent, ainsi que les biens mis gratuitement à la disposition de l’État, des collectivités, des hôpitaux publics ou de certaines œuvres de bienfaisance. Un appartement prêté gratuitement à un frère, une sœur ou un ami reste en principe imposable sur sa valeur locative.
Attention : seuls les loyers réellement encaissés sont imposables. Un loyer impayé n’est pas taxé tant que vous ne l’avez pas perçu ; il le sera l’année de son encaissement.
Ce qui a changé depuis 2023
| Période | Régime des loyers |
|---|---|
| Jusqu’au 31 décembre 2022 | Taux libératoires de 10 % (loyers bruts inférieurs à 120 000 DH) ou 15 % (120 000 DH et plus), avec exonération des petits montants |
| Depuis le 1er janvier 2023 (LF 2023) | Abattement de 40 % puis barème progressif ; la retenue de 10 % ou 15 % devient un simple acompte ; l’ancienne exonération des petits loyers est supprimée (l’article 63-I du CGI est abrogé) |
| Depuis le 1er janvier 2025 (LF 2025) | Seuil de dispense de retenue relevé de 30 000 à 40 000 DH ; option pour un taux libératoire de 20 % sur les loyers soumis à retenue |
| 2026 (LF 2026) | Régime inchangé pour les particuliers ; nouvelle retenue sur les loyers versés aux sociétés et aux professionnels (voir plus bas) |
Attention : on lit encore que les loyers inférieurs à 30 000 DH par an sont exonérés. Cette règle n’existe plus depuis 2023. Le seuil de 40 000 DH introduit en 2025 ne crée pas non plus d’exonération : il dispense seulement le locataire société de pratiquer la retenue à la source.
Calcul de l’impôt sur les loyers en 2026
Étape 1 : le revenu foncier brut
Il correspond au total des loyers encaissés dans l’année (article 64-I du CGI). Il est augmenté des dépenses normalement à la charge du propriétaire mais payées par le locataire (grosses réparations, par exemple) et diminué des charges que le propriétaire supporte pour le compte du locataire.
Étape 2 : l’abattement de 40 %
Pour les immeubles bâtis et non bâtis, le revenu net imposable est égal au revenu brut diminué de 40 % (article 64-II du CGI). Cet abattement est forfaitaire : il remplace toutes les charges réelles. Les intérêts d’emprunt, la taxe de services communaux, les travaux ou les frais de syndic ne se déduisent pas en plus.
Les loyers de propriétés agricoles ne bénéficient pas de cet abattement.
Étape 3 : le barème de l’IR
Le revenu foncier net s’ajoute aux autres revenus du foyer fiscal (salaires, revenus professionnels…) pour former le revenu global imposable, auquel s’applique le barème de l’IR 2026 :
| Revenu net imposable annuel | Taux | Somme à déduire |
|---|---|---|
| 0 à 40 000 DH | 0 % | 0 |
| 40 001 à 60 000 DH | 10 % | 4 000 DH |
| 60 001 à 80 000 DH | 20 % | 10 000 DH |
| 80 001 à 100 000 DH | 30 % | 18 000 DH |
| 100 001 à 180 000 DH | 34 % | 22 000 DH |
| Plus de 180 000 DH | 37 % | 27 400 DH |
On retranche ensuite la réduction pour charges de famille : 600 DH par an et par personne à charge, dans la limite de 6 personnes (3 600 DH).
Étape 4 : imputer les retenues à la source
Si un locataire société a déjà retenu 10 % ou 15 % sur vos loyers, ce montant vient en déduction de l’impôt calculé. Seul le solde reste à payer.
Ce que coûte l’impôt selon le loyer (propriétaire sans autre revenu)
Pour un célibataire dont les loyers sont le seul revenu imposable :
| Loyer mensuel | Loyers bruts annuels | Net après 40 % | IR annuel |
|---|---|---|---|
| 3 000 DH | 36 000 DH | 21 600 DH | 0 |
| 5 000 DH | 60 000 DH | 36 000 DH | 0 |
| 6 000 DH | 72 000 DH | 43 200 DH | 320 DH |
| 8 000 DH | 96 000 DH | 57 600 DH | 1 760 DH |
| 13 333 DH | 160 000 DH | 96 000 DH | 10 800 DH |
Sans autre revenu, l’impôt est nul tant que les loyers bruts ne dépassent pas 66 666 DH par an (environ 5 555 DH par mois), car le net après abattement reste alors sous le seuil de 40 000 DH. Ce seuil disparaît si vous avez déjà un salaire : vos loyers sont alors taxés dès le premier dirham, au taux de votre tranche.
La retenue à la source par les locataires
Qui doit retenir ?
Selon les articles 154 bis et 160 bis du CGI, la retenue est obligatoire lorsque le locataire est :
- une personne morale de droit public ou privé (société, administration, établissement public, association…) ;
- une personne physique dont les revenus professionnels sont déterminés selon le régime du résultat net réel ou du résultat net simplifié (commerçant, médecin, avocat…).
Un locataire particulier ne retient rien : le propriétaire déclare et paie lui-même.
Les taux
| Loyers bruts annuels versés au propriétaire | Retenue |
|---|---|
| Jusqu’à 40 000 DH | Aucune (dispense depuis 2025) |
| Plus de 40 000 DH et moins de 120 000 DH | 10 % |
| 120 000 DH et plus | 15 % |
| Propriétaire ayant opté pour le taux libératoire | 20 % |
Les taux de 10 % et 15 % sont non libératoires : ils constituent un acompte imputable sur l’IR de l’année d’encaissement, et le propriétaire doit tout de même déclarer ses loyers.
Le locataire reverse la retenue à l’administration fiscale avant la fin du mois suivant celui du paiement du loyer (article 174-IV du CGI) et déclare chaque année, avant le 1er mars, les loyers versés à chaque propriétaire avec le montant retenu (article 154 bis). Demandez-lui le justificatif de versement : il vous servira lors de votre déclaration.
Astuce : si votre locataire société vous verse le loyer intégral sans retenue alors que les loyers dépassent 40 000 DH par an, c’est lui qui est en défaut. Vous restez cependant redevable de l’impôt sur la totalité de vos loyers lors de votre déclaration.
Nouveauté 2026 : les loyers perçus par les sociétés et les professionnels
La LF 2026 a créé une nouvelle retenue à la source sur les loyers versés aux sociétés et aux personnes physiques au résultat net réel ou simplifié pour les immeubles inscrits à l’actif de leur entreprise. D’après la note circulaire n° 737 de la DGI, elle ne change rien pour les particuliers dont les loyers sont des revenus fonciers : ceux-ci restent soumis à la retenue de 10 %, 15 % ou 20 % selon le cas. La note précise aussi qu’un propriétaire personne physique qui ne remet pas de facture au locataire, ni de document prouvant qu’il relève du résultat net réel ou simplifié, se voit appliquer la retenue des revenus fonciers.
L’option pour le taux libératoire de 20 %
Instituée par la LF 2025 pour les loyers encaissés à compter du 1er janvier 2025 (articles 64-IV et 73-II-F-12° du CGI), elle concerne uniquement les loyers soumis à la retenue à la source, c’est-à-dire versés par une société, une administration ou un professionnel au réel ou au simplifié.
Fonctionnement :
- l’impôt est de 20 % du loyer brut, sans abattement de 40 % ;
- il est retenu par le locataire et libère de tout autre impôt sur ces loyers : ils ne s’ajoutent plus à vos autres revenus ;
- vous êtes dispensé de déclaration pour cette partie de vos revenus (article 86-6° du CGI).
Démarche :
- Déposez une demande d’option par voie électronique auprès de la DGI ; un récépissé vous est délivré.
- Remettez une copie du récépissé à votre locataire au moins 30 jours avant l’échéance du loyer du mois suivant le dépôt.
- L’option s’applique à partir du mois qui suit la remise de cette copie.
- Pour y renoncer, déposez une nouvelle demande en ligne et remettez le récépissé au locataire au moins 15 jours avant l’échéance du loyer suivant.
Option à 20 % ou barème : lequel est le plus avantageux ?
Au barème, le loyer est taxé après abattement de 40 % : l’impôt effectif sur le loyer brut vaut donc 60 % de votre taux marginal.
| Taux marginal au barème | Impôt effectif sur le loyer brut | Option à 20 % |
|---|---|---|
| 10 % | 6 % | Défavorable |
| 20 % | 12 % | Défavorable |
| 30 % | 18 % | Défavorable |
| 34 % | 20,4 % | Légèrement favorable |
| 37 % | 22,2 % | Favorable |
L’option intéresse donc surtout les salariés et retraités aux revenus élevés (taux marginal de 34 % ou 37 %), d’autant qu’elle supprime la déclaration. Pour les revenus modestes, le barème reste plus favorable. Si vos loyers font passer votre revenu global d’une tranche à l’autre, refaites le calcul complet, comme dans les exemples ci-dessous.
Exemples de calcul pour 2026
Exemple 1 : MRE, appartement loué à un particulier
Un MRE célibataire résidant en France loue un appartement à Casablanca 6 000 DH par mois à un particulier. Il n’a pas d’autre revenu imposable au Maroc.
| Étape | Montant |
|---|---|
| Loyers bruts (6 000 × 12) | 72 000 DH |
| Abattement de 40 % | − 28 800 DH |
| Revenu net imposable | 43 200 DH |
| IR (43 200 × 10 % − 4 000) | 320 DH |
Aucune retenue n’a été pratiquée : il déclare ses loyers avant le 1er mars et paie 320 DH. Il doit en outre la taxe de services communaux sur ce logement loué (voir plus bas).
Exemple 2 : salarié à 10 000 DH brut qui loue un appartement 4 000 DH par mois
Un célibataire salarié touche 10 000 DH brut par mois, soit un salaire net imposable de 7 005,20 DH (84 062,40 DH par an, calcul détaillé dans le simulateur salaire net). Son employeur lui retient déjà 7 218,72 DH d’IR par an. Il loue un studio 4 000 DH par mois à un particulier.
| Étape | Montant |
|---|---|
| Loyers bruts (4 000 × 12) | 48 000 DH |
| Revenu foncier net (48 000 × 60 %) | 28 800 DH |
| Revenu global (84 062,40 + 28 800) | 112 862,40 DH |
| IR sur le revenu global (× 34 % − 22 000) | 16 373,22 DH |
| IR déjà retenu sur le salaire | − 7 218,72 DH |
| Complément à payer au titre des loyers | 9 154,50 DH |
Soit environ 19 % des loyers bruts. Si le locataire avait été une société, elle aurait retenu 10 % (4 800 DH) et il resterait 4 354,50 DH à payer à la déclaration. L’option à 20 % (9 600 DH) ne serait pas intéressante dans ce cas. Refaites ce calcul avec vos propres chiffres dans notre simulateur d’impôt sur le revenu.
Exemple 3 : salarié à 20 000 DH brut qui loue un bureau à une société
Un célibataire payé 20 000 DH brut par mois (salaire net imposable d’environ 196 350 DH par an, déjà dans la tranche à 37 %) loue un bureau 10 000 DH par mois à une société.
| Étape | Au barème | Option à 20 % |
|---|---|---|
| Loyers bruts | 120 000 DH | 120 000 DH |
| Base imposable | 72 000 DH (après 40 %) | 120 000 DH |
| Impôt sur les loyers | 26 640 DH (72 000 × 37 %) | 24 000 DH |
| Retenue par la société | 18 000 DH (15 %) | 24 000 DH (20 %) |
| Reste à payer à la déclaration | 8 640 DH | 0, pas de déclaration |
L’option à 20 % lui fait économiser 2 640 DH par an et le dispense de déclarer ces loyers.
Exemple 4 : retraité marié (exemple officiel de la DGI)
La note circulaire n° 737 prend le cas d’un retraité marié qui perçoit, en 2026, une pension de base et des rentes CIMR (exonérées) ainsi que 160 000 DH de loyers de deux appartements loués à des particuliers :
- revenu foncier net : 160 000 − 40 % = 96 000 DH ;
- IR : 96 000 × 30 % − 18 000 = 10 800 DH ;
- réduction pour son épouse : − 600 DH ;
- impôt dû : 10 200 DH, à déclarer et à verser spontanément avant le 1er mars 2027.
Ses pensions exonérées ne s’ajoutent pas à la base. Pour en savoir plus sur la fiscalité des pensions, voir le barème de l’IR 2026.
Déclarer et payer l’impôt sur les loyers
Qui doit déclarer ?
Tout propriétaire qui encaisse des loyers doit déposer la déclaration annuelle du revenu global (article 82 du CGI), même si l’impôt dû est nul après abattement et même si une retenue de 10 % ou 15 % a déjà été pratiquée. Seuls les loyers soumis à l’option à 20 % sont dispensés de déclaration.
Délai
La déclaration et le paiement doivent intervenir avant le 1er mars de l’année suivant l’encaissement : avant le 1er mars 2027 pour les loyers de 2026. Lorsque l’échéance tombe un jour non ouvré, elle est reportée au premier jour ouvrable. Si vous avez aussi des revenus professionnels au résultat net réel ou simplifié, la déclaration globale est due avant le 1er mai.
Démarche sur SIMPL-IR
- Obtenez votre identifiant fiscal et vos codes d’accès à l’espace particuliers de tax.gov.ma.
- Ouvrez « Simpl-IR Particuliers », puis « Télédéclaration » et « Déclaration annuelle du revenu global ».
- Cochez la catégorie revenus fonciers et indiquez, pour chaque bien : le nom du locataire, l’adresse et la consistance du bien, le numéro d’article de la taxe de services communaux, les loyers bruts et nets.
- Renseignez les retenues à la source déjà subies (montant et période), ainsi que vos autres revenus et vos personnes à charge.
- Déposez la déclaration, puis payez en ligne (« Télépaiement ») par prélèvement bancaire, carte bancaire ou chez un partenaire de paiement.
Documents à préparer : contrats de bail, relevés des loyers encaissés, attestations de retenue à la source remises par les locataires sociétés, références de la taxe de services communaux, attestation de salaire le cas échéant. Une fois les impôts réglés, vous pouvez demander vos attestations fiscales.
Sanctions en cas de retard
| Situation | Majoration ou pénalité |
|---|---|
| Déclaration déposée dans les 30 jours suivant l’échéance | 5 % des droits |
| Déclaration déposée au-delà de 30 jours | 15 % des droits |
| Imposition d’office (absence de déclaration) | 20 % des droits |
| Paiement tardif | Pénalité de 10 % (5 % si retard de 30 jours au plus) + majoration de 5 % le premier mois et 0,50 % par mois supplémentaire |
Ces taux résultent des articles 184 et 208 du CGI.
Location meublée et location saisonnière (Airbnb)
Le CGI ne prévoit pas de régime propre à la location de courte durée via une plateforme. Tout dépend de la qualification de l’activité :
- location nue ou location meublée simple d’un logement (bail classique, sans service) : les loyers relèvent en principe des revenus fonciers, avec l’abattement de 40 % et le barème ;
- location meublée accompagnée de services (ménage, linge, accueil, petit-déjeuner, rotation régulière de clients) : l’activité se rapproche de l’hébergement, qui est une activité commerciale. Les revenus deviennent alors des revenus professionnels (article 30 du CGI), imposés selon l’un des régimes professionnels avec, le cas échéant, la taxe professionnelle.
Deux points complémentaires :
- TVA : le CGI range les locations de locaux meublés ou garnis parmi les opérations soumises à la TVA (article 89-I-10°), mais les prestataires personnes physiques dont le chiffre d’affaires annuel ne dépasse pas 500 000 DH en sont exonérés (article 91-II-3°). Voir notre guide TVA 2026.
- Réglementation touristique : l’exploitation d’un hébergement touristique (maison d’hôtes, résidence touristique…) relève de la loi n° 80-14 relative aux établissements touristiques et autres formes d’hébergement touristique, qui impose des formalités propres.
Attention : la frontière entre revenus fonciers et revenus professionnels n’est pas fixée par un seuil chiffré dans les textes consultés. Avant de lancer une activité de location saisonnière régulière, faites confirmer votre régime par écrit par la direction régionale des impôts dont relève le bien.
Propriétaires MRE
Les Marocains résidant à l’étranger qui louent un bien situé au Maroc sont imposés au Maroc sur ces loyers, selon les mêmes règles que les résidents, comme le rappelle le guide fiscal 2026 des MRE :
- abattement de 40 % puis barème de l’IR ;
- retenue de 10 % ou 15 % si le locataire est une société, avec possibilité d’opter pour le taux libératoire de 20 % ;
- déclaration électronique et paiement sur SIMPL-IR avant le 1er mars de l’année suivante, même depuis l’étranger.
Points spécifiques aux MRE :
- le logement que vous mettez gratuitement à la disposition de vos parents ou de vos enfants n’est pas imposable (article 62 du CGI) ;
- l’abattement de 75 % sur la taxe d’habitation et la taxe de services communaux concerne votre habitation principale au Maroc (ou celle occupée gratuitement par votre conjoint, vos enfants ou vos parents) : il ne s’applique pas à un logement que vous louez ;
- vos loyers marocains peuvent aussi devoir être déclarés dans votre pays de résidence. La convention fiscale entre le Maroc et ce pays règle la double imposition, en général par un crédit d’impôt ou une exonération. Renseignez-vous auprès de l’administration fiscale de votre pays.
Pour l’ensemble de vos obligations, consultez aussi notre guide impôts des MRE. Si vous comptez vendre le bien, voir impôt sur la vente immobilière.
La taxe de services communaux sur un logement loué
En plus de l’IR, le propriétaire d’un bien loué paie chaque année la taxe de services communaux (TSC), une taxe locale gérée par la DGI. Selon la page officielle de la DGI :
- elle est établie au nom du propriétaire ou de l’usufruitier ;
- pour un immeuble donné en location, sa base est le montant global des loyers ;
- son taux est de 10,50 % dans les périmètres urbains, les centres délimités et les stations estivales, hivernales et thermales, et de 6,50 % dans les zones périphériques couvertes par un plan d’aménagement.
| Loyer mensuel | Loyers annuels | TSC en zone urbaine (10,50 %) |
|---|---|---|
| 3 000 DH | 36 000 DH | 3 780 DH |
| 4 000 DH | 48 000 DH | 5 040 DH |
| 6 000 DH | 72 000 DH | 7 560 DH |
Pour un bien loué, la TSC peut donc dépasser l’IR sur les loyers, comme dans l’exemple 1 ci-dessus. Elle ne se déduit pas des revenus fonciers, l’abattement de 40 % étant forfaitaire. Si vous achetez pour louer, intégrez-la à votre calcul de rentabilité, avec les frais d’achat immobilier.
La taxe d’habitation ne s’applique qu’aux logements occupés par leur propriétaire ou mis gratuitement à la disposition de sa famille : un logement loué n’y est pas soumis au nom du propriétaire. Si le logement reste vacant en vue de sa location, une déclaration de vacance peut être déposée en janvier de l’année suivante. Détails dans notre guide taxe d’habitation et taxe de services communaux.
Astuce : le numéro d’article de la TSC de chaque bien loué doit figurer dans votre déclaration du revenu global. Gardez vos avis d’imposition à portée de main.
Erreurs fréquentes
- Croire que les petits loyers sont exonérés : le seuil de 30 000 DH a disparu en 2023. Sans autre revenu, l’impôt est nul jusqu’à 66 666 DH de loyers bruts environ, mais la déclaration reste obligatoire.
- Déduire ses charges réelles (crédit, travaux, syndic, TSC) en plus de l’abattement : l’abattement de 40 % est forfaitaire et exclusif.
- Oublier de déclarer des loyers déjà soumis à la retenue de 10 % ou 15 % : cette retenue n’est qu’un acompte. Sans déclaration, vous vous exposez à une imposition d’office majorée de 20 %.
- Opter pour le taux de 20 % sans calculer : avec un taux marginal de 30 % ou moins, le barème coûte moins cher.
- Demander l’option à 20 % pour un locataire particulier : elle n’est possible que pour les loyers soumis à la retenue à la source.
- Calculer l’impôt sur les loyers seuls quand on est salarié : les loyers s’ajoutent au salaire et sont taxés au taux de la tranche atteinte par le revenu global.
- Négliger la taxe de services communaux : elle est due chaque année sur les loyers, en plus de l’IR.
Questions fréquentes
Comment sont imposés les loyers au Maroc en 2026 ?
Les loyers nets d'un abattement de 40 % s'ajoutent à vos autres revenus et sont soumis au barème de l'IR (0 % jusqu'à 40 000 DH, puis de 10 % à 37 %). Vous les déclarez avant le 1er mars de l'année suivante sur SIMPL-IR et payez l'impôt dans le même délai.
Les loyers inférieurs à 30 000 DH par an sont-ils exonérés ?
Non, cette exonération a été supprimée par la loi de finances 2023. En pratique, un propriétaire sans autre revenu ne paie pas d'impôt tant que ses loyers nets d'abattement ne dépassent pas 40 000 DH, soit environ 66 666 DH de loyers bruts par an, mais il doit déclarer.
Quel est le taux de la retenue à la source sur les loyers ?
Lorsque le locataire est une société, une administration ou un professionnel au résultat net réel ou simplifié, il retient 10 % si les loyers bruts annuels sont inférieurs à 120 000 DH et 15 % au-delà. Il en est dispensé si les loyers versés au propriétaire ne dépassent pas 40 000 DH par an.
Qu'est-ce que l'option pour le taux libératoire de 20 % sur les loyers ?
Depuis 2025, le propriétaire dont les loyers subissent la retenue à la source peut demander en ligne à être imposé à 20 % sur le loyer brut, sans abattement. Cet impôt est alors définitif et il n'a plus à déclarer ces loyers. L'option n'existe pas pour les loyers payés par des particuliers.
Faut-il déclarer un appartement loué à un particulier ?
Oui. Le locataire particulier ne retient rien : c'est au propriétaire de déclarer les loyers encaissés dans sa déclaration du revenu global avant le 1er mars et de verser l'impôt, même si le montant dû est nul après abattement.
Un MRE doit-il payer l'impôt sur ses loyers au Maroc ?
Oui. Les loyers d'un bien situé au Maroc sont imposables au Maroc selon les mêmes règles : abattement de 40 %, barème, retenue éventuelle de 10 % ou 15 % et déclaration avant le 1er mars sur SIMPL-IR. Le logement prêté gratuitement à ses parents ou enfants n'est pas imposé.
La location Airbnb est-elle imposée comme des revenus fonciers ?
Pas forcément. Les revenus fonciers ne visent que les locations qui ne relèvent pas des revenus professionnels. Une location meublée de courte durée avec services (ménage, linge, accueil) s'apparente à de l'hébergement, activité professionnelle. Faites confirmer votre situation par la direction régionale des impôts.
Quelle taxe communale paie le propriétaire d'un logement loué ?
Le propriétaire paie la taxe de services communaux, calculée sur le montant global des loyers : 10,5 % en zone urbaine et 6,5 % en zone périphérique dotée d'un plan d'aménagement. La taxe d'habitation, elle, ne concerne que le logement occupé par le propriétaire ou sa famille.
Sources officielles
- Ministère de l’Économie et des Finances — Code général des impôts 2026 : définition des revenus fonciers (art. 61), exclusions (art. 62), abrogation de l’article 63-I, abattement de 40 % et option à 20 % (art. 64), retenue de 10 %, 15 % et 20 % (art. 73), dispense de retenue jusqu’à 40 000 DH (art. 160 bis), déclaration avant le 1er mars (art. 82 et 86), versement des retenues (art. 174-IV), TVA des locations meublées (art. 89 et 91), sanctions (art. 184 et 208).
- DGI — Note circulaire n° 737 relative aux mesures fiscales de la LF 2026 : exemple officiel de calcul sur 160 000 DH de loyers, nouvelle retenue sur les loyers versés aux sociétés et professionnels, maintien du régime des revenus fonciers des particuliers.
- Ministère de l’Économie et des Finances — Note synthétique des mesures fiscales de la LF 2025 : option pour le taux libératoire de 20 % sur les loyers encaissés depuis le 1er janvier 2025, relèvement du seuil de retenue de 30 000 à 40 000 DH, barème de l’IR.
- Ministère délégué chargé des MRE — Guide fiscal des MRE 2026 : imposition des loyers des MRE, retenue de 10 % ou 15 %, option à 20 %, déclaration avant le 1er mars, abattement de 75 % sur la taxe d’habitation et la TSC de l’habitation principale.
- DGI — Taxe de services communaux : redevable, base égale au montant global des loyers pour les immeubles loués, taux de 10,50 % et 6,50 %.
- DGI — Portail tax.gov.ma : accès à SIMPL-IR, demande d’option pour le taux libératoire, télépaiement.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.