La taxe d’habitation au Maroc (TH) et la taxe de services communaux (TSC) sont deux impôts locaux annuels qui financent les communes. La première frappe les logements occupés par leur propriétaire, la seconde tous les immeubles bâtis situés en zone urbaine, y compris ceux qui sont loués. Leurs règles figurent dans la loi n° 47-06 relative à la fiscalité des collectivités territoriales, réformée par la loi n° 07-20 en 2021 puis par la loi n° 14-25 en 2025. Depuis cette dernière, c’est la Direction générale des impôts (DGI) qui émet et encaisse ces deux taxes. Ce guide détaille le barème, l’abattement pour résidence principale, les exonérations, le cas des MRE et des logements vacants, le paiement en ligne et les pénalités, avec des exemples chiffrés.
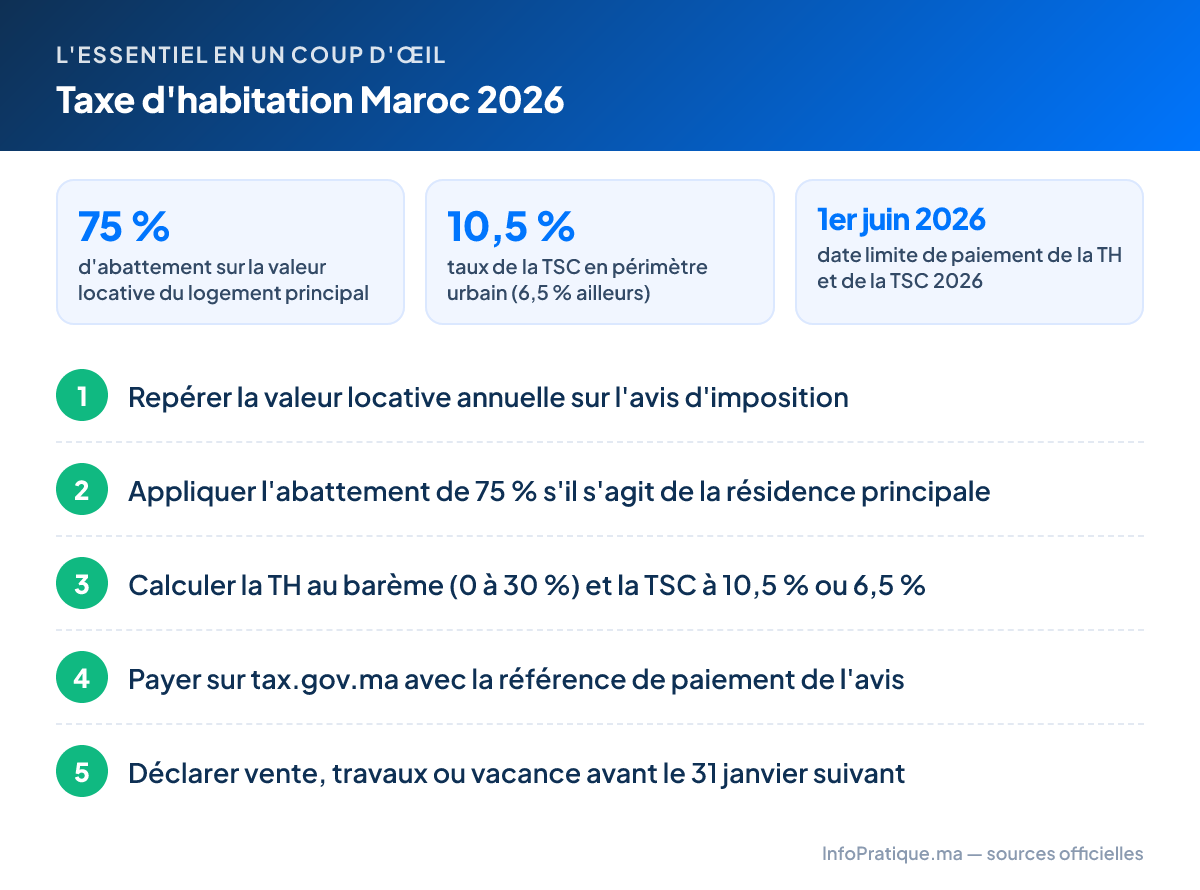
À retenir : la résidence principale bénéficie d’un abattement de 75 % sur sa valeur locative. La TSC est de 10,5 % en ville. Pour 2026, les deux taxes étaient à payer au plus tard le 1er juin, sur tax.gov.ma ou auprès de votre banque.
TH et TSC : deux taxes, un même avis
| Taxe d’habitation (TH) | Taxe de services communaux (TSC) | |
|---|---|---|
| Biens visés | Logements occupés par leur propriétaire (résidence principale ou secondaire) ou prêtés gratuitement au conjoint, aux ascendants ou aux descendants | Tous les immeubles bâtis et constructions, quelle que soit leur destination (habitation, commerce, location…), ainsi que le matériel relevant de la taxe professionnelle |
| Redevable | Propriétaire ou usufruitier, à défaut possesseur ou occupant | Idem |
| Base | Valeur locative annuelle | Valeur locative, ou montant des loyers pour un bien loué |
| Calcul | Barème progressif de 0 % à 30 % | Taux proportionnel de 10,5 % ou 6,5 % |
| Abattement résidence principale | 75 % | 75 % (même base que la TH) |
| Construction neuve | Exonérée 5 ans | Due dès la première année |
| Produit | 98 % à la commune, 2 % à l’État (frais de gestion) | 95 % à la commune, 5 % à la région |
Les deux taxes s’appliquent à l’intérieur des périmètres urbains, des centres délimités, des stations estivales, hivernales et thermales et, depuis la loi n° 07-20, des autres zones couvertes par un plan d’aménagement. Un logement situé en pleine zone rurale, hors de ces périmètres, n’y est pas soumis.
Qui paie la taxe d’habitation ?
La taxe d’habitation porte sur les immeubles bâtis occupés par leurs propriétaires à titre d’habitation principale ou secondaire, ou mis gratuitement à la disposition de leur conjoint, de leurs ascendants ou de leurs descendants. Elle comprend le sol et les dépendances immédiates (cour, jardin, passage). Lorsque le terrain attenant n’est pas aménagé, la superficie retenue est plafonnée à cinq fois la surface couverte.
Concrètement :
- Vous habitez votre propre logement : vous payez la TH et la TSC.
- Vous possédez une résidence secondaire (appartement à la plage, maison familiale) : vous payez la TH et la TSC, sans abattement.
- Vous louez votre logement à un tiers : pas de TH, mais vous payez la TSC sur les loyers. Les loyers relèvent par ailleurs de l’impôt sur le revenu (voir notre guide sur l’impôt sur les loyers).
- Vous êtes locataire : vous ne payez ni la TH ni la TSC, qui sont établies au nom du propriétaire.
Cas particuliers prévus par la loi :
- si le propriétaire du sol est différent de celui de la construction, la taxe est établie au nom du propriétaire de la construction ;
- en indivision (héritage par exemple), la taxe est établie au nom de l’indivision, sauf si les co-indivisaires demandent une imposition séparée pour chaque unité occupée distinctement, sur production d’un acte authentique fixant les parts et d’un contrat légalisé précisant qui occupe quoi ;
- lorsqu’un co-indivisaire occupe le logement et verse un loyer aux autres, la valeur locative imposable est limitée à sa quote-part.
La base : la valeur locative
La TH est assise sur la valeur locative annuelle du logement, c’est-à-dire le loyer qu’il pourrait rapporter. Elle est fixée par une commission de recensement communale, qui compare avec la moyenne des loyers pratiqués pour des habitations similaires dans le même quartier et établit des grilles de valeurs locatives. La commission réunit un représentant de l’administration fiscale et un représentant des services fiscaux de la commune ; le recensement a lieu chaque année et sa date est annoncée au moins 30 jours à l’avance par voie d’affichage.
La valeur locative est révisée tous les cinq ans par une augmentation de 2 %. Un logement évalué à 36 000 DH passe ainsi à 36 720 DH lors de la révision suivante. Lorsqu’un logement n’a pas été recensé une année donnée, la taxe est établie d’après la dernière taxe émise.
Astuce : la valeur locative retenue figure sur votre avis d’imposition. Si elle vous paraît nettement supérieure aux loyers réels du quartier, vous pouvez la contester par une réclamation (voir plus bas).
L’abattement de 75 % sur la résidence principale
Un abattement de 75 % s’applique à la valeur locative de l’habitation principale de chaque propriétaire ou usufruitier. Il s’applique aussi au logement occupé à titre d’habitation principale par :
- le conjoint, les ascendants ou descendants en ligne directe au premier degré (parents, enfants) ;
- les membres de sociétés immobilières transparentes ;
- les co-indivisaires, pour le local qu’ils occupent ;
- les Marocains résidant à l’étranger, pour le logement qu’ils conservent au Maroc à titre d’habitation principale (voir la section dédiée).
Cet abattement n’est cumulable avec aucune autre réduction de taxe d’habitation. Selon le guide fiscal officiel des MRE, il s’applique également à la valeur locative servant au calcul de la TSC.
Barème de la taxe d’habitation 2026
Le barème est fixé par l’article 27 de la loi n° 47-06. Il est inchangé en 2026 : ni la loi n° 14-25 ni les lois de finances 2025 et 2026 ne l’ont modifié.
| Valeur locative annuelle (après abattement éventuel) | Taux | Somme à déduire |
|---|---|---|
| 0 à 5 000 DH | Exonérée | — |
| 5 001 à 20 000 DH | 10 % | 500 DH |
| 20 001 à 40 000 DH | 20 % | 2 500 DH |
| 40 001 DH et plus | 30 % | 6 500 DH |
Formule : TH = base imposable × taux − somme à déduire.
Comme pour l’IR, la somme à déduire permet d’obtenir directement le résultat d’un calcul tranche par tranche. Deux règles complètent le barème :
- franchise de 200 DH : une taxe d’habitation inférieure à 200 DH n’est pas émise (le seuil était de 100 DH avant la loi n° 07-20) ;
- ex-province de Tanger : le montant de la TH y est réduit de moitié. Cette réduction ne se cumule pas avec l’abattement de 75 %, elle concerne donc surtout les résidences secondaires.
Taux de la taxe de services communaux
| Situation du bien | Taux | Base |
|---|---|---|
| Périmètres urbains, centres délimités, stations estivales, hivernales et thermales | 10,5 % | Valeur locative (ou loyers si le bien est loué) |
| Autres zones couvertes par un plan d’aménagement | 6,5 % | Idem |
La base de la TSC dépend de la situation du bien :
- immeuble soumis à la TH ou à la taxe professionnelle, même exonéré temporairement ou définitivement : même valeur locative que celle de ces taxes ;
- immeuble non soumis à la TH et donné en location : montant global des loyers annuels ;
- immeuble non soumis à la TH et prêté gratuitement à un tiers (autre que la famille proche) : valeur locative.
Ne paient pas la TSC les bénéficiaires d’une exonération totale permanente de TH et de taxe professionnelle, ainsi que les partis politiques et centrales syndicales pour leurs sièges. L’État, les collectivités territoriales et les établissements publics en sont exonérés pour leurs immeubles d’habitation, sauf les logements de fonction.
Exonérations de la taxe d’habitation
Exonérations permanentes
Sont totalement exonérés, notamment : les demeures royales ; les immeubles de l’État, des collectivités territoriales et des hôpitaux publics ; ceux des œuvres d’assistance contrôlées par l’État et des associations reconnues d’utilité publique abritant des institutions charitables ; les Habous publics ; les résidences des ambassadeurs et consuls étrangers (sous réserve de réciprocité) ; les lieux de culte, d’enseignement gratuit et les monuments historiques classés.
Exonération de 5 ans pour une construction neuve
Les constructions nouvelles réalisées par des personnes pour leur habitation principale sont exonérées de taxe d’habitation pendant les cinq années suivant celle de leur achèvement. Une maison achevée en 2024 est ainsi exonérée de TH de 2025 à 2029.
Attention : cette exonération ne vaut que pour la TH. La TSC reste due dès la première année, et l’exonération est perdue si le logement est loué ou utilisé comme résidence secondaire. Pensez aussi à déposer la déclaration d’achèvement des travaux avant le 31 janvier de l’année suivante.
Cas des MRE
Les Marocains résidant à l’étranger propriétaires au Maroc sont soumis à la TH et à la TSC dans les conditions de droit commun, avec un régime favorable pour le logement familial. D’après le guide fiscal des MRE :
- le logement qu’un MRE conserve au Maroc comme habitation principale bénéficie de l’abattement de 75 % ;
- il en bénéficie aussi lorsque ce logement est occupé gratuitement par son conjoint, ses enfants ou ses parents ;
- l’exonération de 5 ans s’applique aux constructions nouvelles affectées à son habitation principale ;
- la TSC est due avec le même abattement de 75 %.
Si le MRE possède plusieurs biens, un seul peut être considéré comme habitation principale : les autres sont taxés sans abattement. Un logement loué perd l’abattement et sort du champ de la TH, la TSC étant alors calculée sur les loyers.
Astuce : les quittances de TSC servent de justificatif d’habitation principale, notamment pour l’exonération du profit lors de la revente du logement. Conservez-les. Voir nos guides impôts des MRE et impôt sur la vente immobilière.
Pour un MRE absent toute l’année, le plus simple est de payer en ligne sur le portail de la DGI ou via sa banque marocaine, l’avis papier étant envoyé à l’adresse du bien.
Logements vacants
Un logement vide à la date du recensement, soit pour grosses réparations, soit parce que le propriétaire le destine à la vente ou à la location, reste taxé au titre de l’année de vacance. Le propriétaire peut toutefois obtenir la décharge de la taxe d’habitation :
- Déposez, par immeuble, une déclaration de vacance au cours du mois de janvier de l’année suivant celle de la vacance, sur l’imprimé de l’administration.
- Indiquez la consistance des locaux, la période et le motif de la vacance.
- Joignez vos preuves : état des lieux, déménagement des meubles, présence d’artisans pour des travaux, ou enlèvement des compteurs d’eau et d’électricité pour un logement en attente de vente ou de location.
- En cas de doute, l’administration peut vous convoquer : vous avez 30 jours pour vous présenter ou répondre par lettre recommandée.
Sans déclaration dans les délais, ou sans réponse à la convocation, la décharge est perdue. Dans les stations estivales, hivernales et thermales, la taxe est établie même sans occupation, et la vacance ne peut être admise que dans ces mêmes conditions : une résidence de vacances occupée quelques semaines par an est donc taxée normalement.
Attention : une résidence secondaire simplement inoccupée une partie de l’année n’est pas « vacante » au sens de la loi. Seules la vente, la location ou les grosses réparations justifient la décharge.
Exemples de calcul
Les exemples suivants supposent un bien situé en périmètre urbain (TSC à 10,5 %).
Résidence principale à Casablanca
Appartement d’une valeur locative de 36 000 DH par an (3 000 DH par mois), occupé par son propriétaire.
| Étape | Montant |
|---|---|
| Valeur locative annuelle | 36 000 DH |
| Abattement de 75 % | − 27 000 DH |
| Base imposable | 9 000 DH |
| TH (9 000 × 10 % − 500) | 400 DH |
| TSC (9 000 × 10,5 %) | 945 DH |
| Total à payer | 1 345 DH |
Chaque taxe restant sous 1 000 DH, aucune pénalité de retard ne s’appliquerait en cas de paiement tardif.
Résidence secondaire
Appartement à la plage d’une valeur locative de 24 000 DH par an, occupé par son propriétaire quelques semaines par an, donc sans abattement :
- TH : 24 000 × 20 % − 2 500 = 2 300 DH ;
- TSC : 24 000 × 10,5 % = 2 520 DH ;
- total : 4 820 DH.
Villa : l’effet de l’abattement
Villa d’une valeur locative de 120 000 DH par an :
| Résidence principale | Résidence secondaire | |
|---|---|---|
| Base imposable | 30 000 DH | 120 000 DH |
| TH | 30 000 × 20 % − 2 500 = 3 500 DH | 120 000 × 30 % − 6 500 = 29 500 DH |
| TSC | 3 150 DH | 12 600 DH |
| Total | 6 650 DH | 42 100 DH |
Petit logement : TH nulle ou non émise
- Valeur locative de 18 000 DH en résidence principale : base de 4 500 DH, sous le seuil de 5 000 DH, donc TH nulle ; TSC de 4 500 × 10,5 % = 472,50 DH.
- Valeur locative de 26 000 DH en résidence principale : base de 6 500 DH, TH théorique de 6 500 × 10 % − 500 = 150 DH, inférieure à 200 DH, donc non émise ; TSC de 682,50 DH.
Appartement loué
Un appartement loué 4 000 DH par mois (48 000 DH par an) n’est pas soumis à la TH. Le propriétaire paie la TSC sur les loyers : 48 000 × 10,5 % = 5 040 DH (3 120 DH à 6,5 % hors périmètre urbain).
Construction neuve
Maison neuve achevée en 2024, résidence principale, valeur locative de 60 000 DH. Base après abattement : 15 000 DH. En 2026, la TH (qui aurait été de 15 000 × 10 % − 500 = 1 000 DH) est exonérée ; la TSC reste due : 15 000 × 10,5 % = 1 575 DH.
Date limite et paiement en ligne
Le calendrier
| Échéance | Démarche |
|---|---|
| Avant le 31 janvier | Déclarations d’achèvement de construction, de changement de propriété ou d’affectation pour l’année précédente |
| Mois de janvier | Déclaration de vacance (vaut demande de décharge) |
| Printemps | Émission des rôles et envoi des avis d’imposition |
| 1er juin 2026 | Date limite de paiement de la TH et de la TSC 2026 fixée par la DGI (le 31 mai tombant un dimanche) |
L’avis d’imposition est envoyé par la poste et indique le montant ainsi que les dates de mise en recouvrement et d’exigibilité. Ne pas recevoir l’avis ne dispense pas de payer.
Ce qui a changé en 2025 : la DGI reprend la main
La loi n° 07-20 avait prévu de confier progressivement l’assiette et le recouvrement de ces taxes à la Trésorerie générale du Royaume (TGR). La loi n° 14-25, promulguée par le dahir n° 1-25-50 du 6 juin 2025 et entrée en vigueur à sa publication au Bulletin officiel le 12 juin 2025, a fait l’inverse : la taxe d’habitation, la taxe de services communaux et la taxe professionnelle relèvent désormais des services de la DGI, et leur recouvrement des receveurs de l’administration fiscale. Les dossiers des contribuables ont été transférés de la TGR à la DGI dans un délai de deux mois. Les anciens paiements sur le portail de la TGR ne sont donc plus la voie à suivre pour la TH et la TSC.
Comment payer
- Rendez-vous sur tax.gov.ma puis sur le service de paiement de la taxe d’habitation et de la TSC (SIMPL-TL), accessible sans compte.
- Saisissez la référence de paiement et le montant figurant sur l’avis. Si vous ne l’avez pas reçu, utilisez la fonction « Avis non reçu ».
- Réglez en ligne et conservez la quittance, téléchargeable depuis le même service.
Selon la DGI, le paiement est aussi possible via les sites d’e-banking et les applications mobiles des banques, en agence bancaire, auprès des réseaux de paiement agréés ou directement aux guichets de l’administration fiscale.
Astuce : si vous vendez votre bien, l’acheteur ou le notaire vous demandera souvent d’être à jour de vos taxes locales. Voir notre guide sur les attestations fiscales et sur les frais d’achat immobilier.
Pénalités et sanctions
Paiement en retard
L’article 147 de la loi n° 47-06 prévoit, en cas de paiement après la date d’exigibilité :
- une pénalité de 10 % ;
- une majoration de 5 % pour le premier mois de retard ;
- puis 0,5 % par mois ou fraction de mois supplémentaire.
Ces sanctions ne s’appliquent pas lorsque le montant de la TH ou de la TSC inscrit au rôle n’excède pas 1 000 DH, apprécié séparément pour chacune des deux taxes. Au-delà, le recouvrement forcé (commandement, saisie) peut être engagé selon le code de recouvrement des créances publiques (loi n° 15-97), avec des frais supplémentaires.
Exemple : la résidence secondaire ci-dessus (TH de 2 300 DH, TSC de 2 520 DH) est payée le 15 juillet 2026, soit un mois et une fraction de mois après la date limite. Pénalité et majorations : 10 % + 5 % + 0,5 % = 15,5 %, soit 356,50 DH sur la TH et 390,60 DH sur la TSC, 747,10 DH au total.
Déclaration manquante
- Défaut de déclaration d’achèvement de construction, de changement de propriété ou d’affectation : majoration de 15 % de la taxe due, ou qui aurait été due en l’absence d’exonération.
- Défaut de déclaration de vacance : perte de la décharge.
- L’administration peut rectifier les bases d’imposition pendant 4 ans à compter de l’année au titre de laquelle la taxe est due.
Contester un avis
Si l’avis comporte une erreur (logement vendu, loué, mauvaise valeur locative, abattement oublié), adressez une réclamation aux services de la DGI dans les 6 mois suivant le mois de mise en recouvrement du rôle, avec les justificatifs (acte de vente, contrat de bail, certificat de résidence, quittances d’eau et d’électricité). À défaut de réponse dans les 6 mois, ou si la décision ne vous convient pas, le tribunal compétent peut être saisi dans les 30 jours suivant la notification (2 mois pour les non-résidents). La réclamation ne suspend pas le paiement : réglez la somme et demandez ensuite le dégrèvement. Une demande de remise gracieuse des pénalités est également possible.
Erreurs fréquentes
- Croire que le locataire paie : la TH et la TSC sont établies au nom du propriétaire, même si le bail prévoit un remboursement entre les parties.
- Oublier la TSC pendant l’exonération de 5 ans : seule la TH est exonérée pour une construction neuve.
- Ne pas déclarer une vente avant le 31 janvier : l’ancien propriétaire reste imposé et s’expose à la majoration de 15 %.
- Réclamer l’abattement sur deux logements : il ne vaut que pour une seule habitation principale.
- Laisser un bien vide sans déclaration de vacance en janvier : la taxe reste due pour l’année.
- Attendre l’avis papier : en cas de non-réception, la référence peut être retrouvée en ligne et la date limite reste opposable.
Pour les autres impôts du particulier, consultez aussi la vignette automobile, la TVA et le barème de l’IR 2026.
Questions fréquentes
Comment calculer la taxe d'habitation au Maroc ?
On part de la valeur locative annuelle fixée par la commission de recensement. Pour une résidence principale, on retire 75 %, puis on applique le barème : 0 % jusqu'à 5 000 DH, 10 % (moins 500 DH) jusqu'à 20 000 DH, 20 % (moins 2 500 DH) jusqu'à 40 000 DH et 30 % (moins 6 500 DH) au-delà.
Quelle est la date limite de paiement de la taxe d'habitation 2026 ?
La DGI a fixé au 1er juin 2026 la date limite de paiement de la taxe d'habitation et de la taxe de services communaux de l'année 2026. Après cette date, une pénalité de 10 % et des majorations de retard s'appliquent si la taxe dépasse 1 000 DH.
Comment payer la taxe d'habitation en ligne ?
Depuis 2025, la TH et la TSC sont gérées par la DGI. On paie sur tax.gov.ma, rubrique taxe d'habitation, avec la référence de paiement et le montant figurant sur l'avis, ou via l'e-banking, l'application mobile ou une agence de sa banque.
Le locataire paie-t-il la taxe d'habitation au Maroc ?
Non. La taxe d'habitation vise les logements occupés par leur propriétaire ou prêtés gratuitement à sa famille. Un logement loué n'est pas soumis à la TH, mais le propriétaire paie la taxe de services communaux : 10,5 % des loyers annuels en zone urbaine.
Les MRE paient-ils la taxe d'habitation ?
Oui, mais le logement qu'un MRE conserve au Maroc comme habitation principale bénéficie de l'abattement de 75 %, y compris lorsqu'il est occupé gratuitement par son conjoint, ses parents ou ses enfants. Le logement doit rester non loué.
Une maison neuve est-elle exonérée de taxe d'habitation ?
Oui, une construction nouvelle affectée à l'habitation principale de son propriétaire est exonérée de taxe d'habitation pendant les 5 années qui suivent celle de son achèvement. La taxe de services communaux reste due pendant cette période.
Quel est le taux de la taxe de services communaux ?
La TSC est de 10,5 % de la valeur locative (ou des loyers) dans les périmètres urbains, centres délimités et stations estivales, hivernales et thermales, et de 6,5 % dans les autres zones couvertes par un plan d'aménagement.
Que se passe-t-il si l'on ne paie pas la taxe d'habitation ?
En cas de paiement après la date limite, une pénalité de 10 %, une majoration de 5 % pour le premier mois et de 0,5 % par mois supplémentaire s'appliquent, sauf si la taxe ne dépasse pas 1 000 DH. Le recouvrement forcé peut ensuite être engagé.
Sources officielles
- Ministère de l’Intérieur, DGCT — Fiscalité des collectivités territoriales, série de textes juridiques 2025 : texte consolidé de la loi n° 47-06 (articles 19 à 38 sur la TH et la TSC, barème, abattement de 75 %, exonération de 5 ans, vacance, franchise de 200 DH, sanctions des articles 144 à 147, réclamations, prescription de 4 ans) et instruction d’application de la loi n° 07-20.
- Bulletin officiel n° 7418 (édition de traduction officielle) : dahir n° 1-25-50 du 6 juin 2025 promulguant la loi n° 14-25, transfert de la TH et de la TSC à la DGI, recouvrement par les receveurs de l’administration fiscale, entrée en vigueur à la publication au BO n° 7412 du 12 juin 2025.
- Portail des collectivités territoriales — Publication du dahir modifiant la loi n° 47-06 : annonce de la publication de la loi n° 14-25.
- DGI — Taxe de services communaux : champ d’application, exonérations, base et taux de 10,5 % et 6,5 %.
- DGI — Paiement de la TH et de la TSC (SIMPL-TL) : paiement en ligne avec la référence de l’avis, fonction « Avis non reçu ».
- DGI — Portail tax.gov.ma : communiqué du 17 mars 2026 fixant la date limite de paiement au 1er juin 2026, modèle de déclaration ADP060.
- Ministère chargé des MRE — Guide fiscal des Marocains résidant à l’étranger 2025 : abattement de 75 % pour le logement des MRE, barème avec sommes à déduire, obligations déclaratives, abattement applicable à la TSC.
- Portail national du Maroc — Déclarations TH et TSC avant le 31 janvier : rappel de la DGI sur les déclarations de changements et le formulaire ADP060.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.