Ouvrir un compte bancaire au Maroc est une démarche simple et gratuite : avec une pièce d’identité valide et quelques justificatifs, vous pouvez disposer d’un compte, d’un RIB et d’une carte en quelques jours. Les règles diffèrent toutefois selon votre situation (résident, Marocain du monde, étranger, mineur), et il est utile de connaître les services que Bank Al-Maghrib impose de fournir gratuitement pour ne pas payer ce qui ne doit pas l’être. Ce guide détaille les documents, les étapes, l’ouverture en ligne, les frais et la clôture.
À retenir : l’ouverture et la clôture d’un compte sont gratuites par directive de Bank Al-Maghrib, tout comme la délivrance du chéquier, la domiciliation du salaire ou les retraits au GAB de votre banque. Cette gratuité ne peut pas être liée à un solde minimum ni à un nombre d’opérations. En cas de refus de toutes les banques, le droit au compte permet de saisir Bank Al-Maghrib.
Quel compte ouvrir ?
| Type de compte | Pour qui | Usage principal |
|---|---|---|
| Compte chèques (compte courant de particulier) | Résidents, salariés, retraités | Domiciliation du salaire, carte, chéquier, virements |
| Livret / compte d’épargne | Toute personne, y compris mineurs | Épargne rémunérée, retraits sur présentation du livret |
| Compte en dirhams convertibles | Étrangers résidents ou non-résidents, MRE | Avoirs en dirhams reconvertibles en devises |
| Compte en devises | Étrangers, MRE, certains résidents ayant des revenus de source étrangère | Avoirs en euros, dollars, etc. |
| Compte joint | Deux titulaires ou plus | Dépenses communes d’un couple ou d’une famille |
Le compte en dirhams convertibles et le compte en devises
L’Instruction générale des opérations de change 2026, en vigueur depuis le 1er janvier 2026, autorise les banques à ouvrir des comptes en devises et des comptes en dirhams convertibles au nom notamment :
- des personnes physiques étrangères, résidentes ou non-résidentes ;
- des Marocains résidant à l’étranger (MRE) ;
- des personnes morales étrangères et de leurs représentations au Maroc.
Ces comptes ne peuvent pas être débiteurs. Ils sont crédités notamment par des virements venant de l’étranger ou d’autres comptes en devises ou en dirhams convertibles, et peuvent être débités pour tout règlement au Maroc ou vers l’étranger. L’IGOC 2026 prévoit aussi un compte en devises ou en dirhams convertibles pour les personnes physiques marocaines résidentes disposant de revenus de source étrangère et non inscrites au registre du commerce.
Astuce : si vous êtes MRE, gardez la trace de l’origine de vos fonds (virements depuis l’étranger, déclaration d’importation de devises à la douane). Pour un versement de billets étrangers sur un compte en devises ou en dirhams convertibles, l’IGOC exige l’original de la déclaration d’importation de devises, datée de six mois au plus, ou un justificatif de prélèvement antérieur sur le même compte.
Les documents à fournir selon votre situation
Chaque banque applique ses propres procédures de connaissance du client, exigées par la réglementation de lutte contre le blanchiment. Le tableau ci-dessous présente les pièces habituellement demandées ; votre agence peut en exiger d’autres.
| Situation | Pièces habituellement demandées |
|---|---|
| Résident marocain majeur | CNIE en cours de validité ; justificatif d’adresse si l’adresse de la CNIE n’est plus à jour ; justificatif de revenus ou d’activité (bulletin de paie, attestation de travail, attestation de pension) |
| Marocain résidant à l’étranger | CNIE ou passeport marocain ; justificatif de résidence à l’étranger (titre de séjour, attestation de résidence) ; justificatif de revenus |
| Étranger résident au Maroc | Passeport ; carte d’immatriculation (titre de séjour) en cours de validité ; justificatif d’adresse et de revenus |
| Étranger non-résident | Passeport ; justificatif d’adresse à l’étranger ; selon la banque, justificatif de l’origine des fonds |
| Mineur | Pièce d’identité du représentant légal ; acte de naissance ou livret de famille de l’enfant |
| Travailleur indépendant, auto-entrepreneur | CNIE ; justificatif d’activité (carte ou attestation d’auto-entrepreneur, patente, registre du commerce selon le cas) |
Votre CNIE doit être valide : une carte expirée bloque l’ouverture. Si besoin, consultez notre guide sur le renouvellement de la CNIE. Les MRE peuvent aussi présenter leur passeport marocain : voir le guide du passeport biométrique marocain.
Le cas du mineur
Le compte d’un enfant est ouvert et géré par son représentant légal, selon les règles du Code de la famille. La banque demande un document prouvant le lien de filiation : un acte de naissance ou le livret de famille. Le livret d’épargne est le produit le plus courant pour un enfant ; certaines banques proposent aussi des cartes prépayées pour adolescents. À la majorité (18 ans), le jeune titulaire peut faire mettre le compte à son nom en présentant sa propre CNIE.
Attention : les règles de représentation légale du mineur relèvent du Code de la famille, qui a fait l’objet d’un projet de réforme. Renseignez-vous auprès de votre agence sur les pièces exigées si le compte est ouvert par la mère ou par un tuteur.
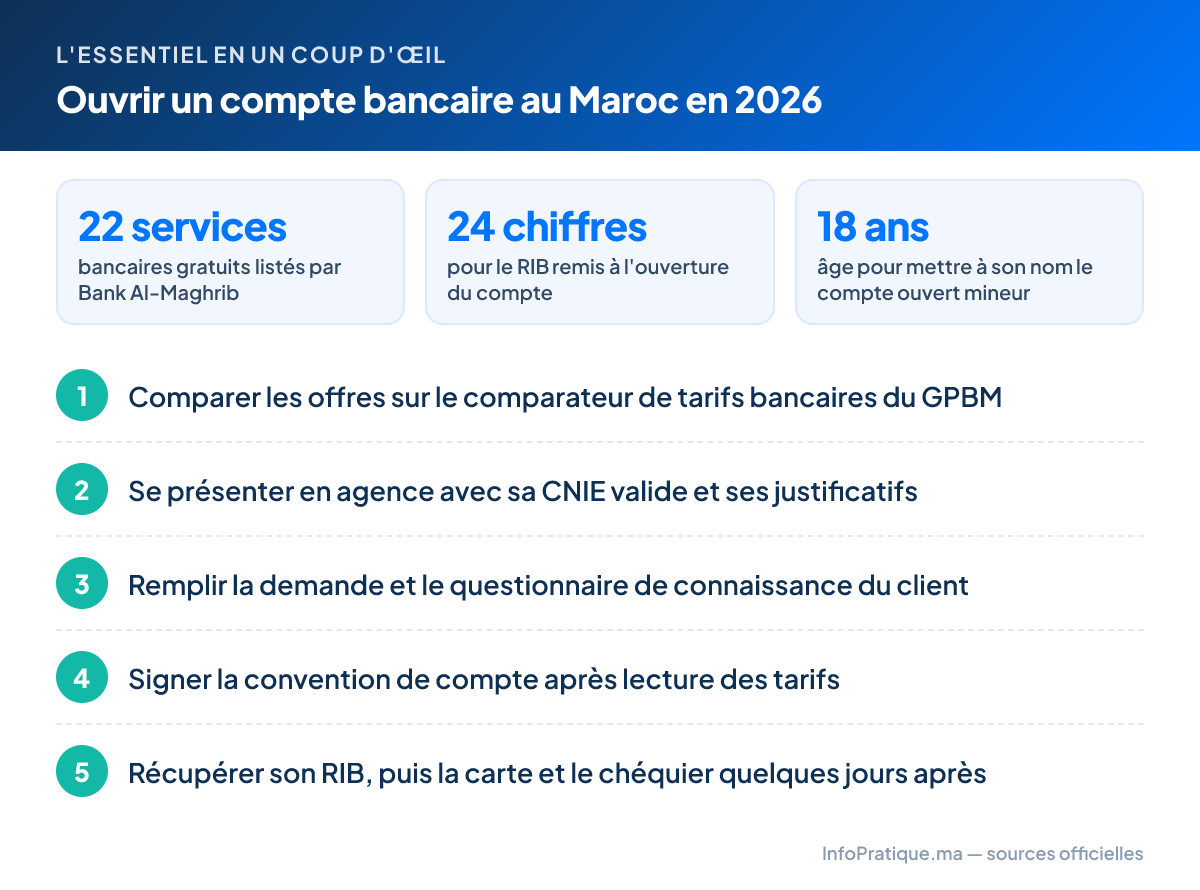
Les étapes d’ouverture en agence
- Comparez les offres : frais de tenue de compte, cotisation de la carte, frais de virement. Le comparateur de tarifs bancaires du GPBM, signalé par Bank Al-Maghrib, permet de confronter les tarifs.
- Prenez rendez-vous ou présentez-vous en agence avec vos pièces originales. Pensez aux horaires des banques : l’ouverture d’un compte prend du temps, évitez la fin de journée.
- Remplissez la demande d’ouverture et le questionnaire de connaissance du client (profession, revenus, origine des fonds, opérations prévues).
- Signez la convention de compte et les conditions tarifaires. Lisez-les : elles décrivent les frais, les délais et les modalités de clôture.
- Choisissez vos moyens de paiement : carte bancaire, chéquier, accès à la banque en ligne.
- Effectuez un premier versement si la banque le propose. Il n’est pas une condition de la gratuité des services de base.
- Récupérez votre RIB : il vous servira pour la domiciliation du salaire, les remboursements CNSS ou les prélèvements. Voir notre guide pour comprendre le RIB marocain à 24 chiffres.
La carte et le chéquier sont généralement remis quelques jours plus tard, en agence ou par un autre canal selon la banque.
Les services bancaires gratuits
Bank Al-Maghrib a publié la liste des 22 services bancaires gratuits. Seize d’entre eux sont imposés par la directive n° 1/G/10 du 3 mai 2010 ; six autres ont été instaurés en 2016 de manière consensuelle entre les banques membres du GPBM (BAM).
| Catégorie | Services gratuits |
|---|---|
| Compte | Ouverture ; clôture ; changement des éléments d’identification du titulaire ; établissement et envoi du relevé de compte ; attestation de RIB |
| Moyens de paiement | Délivrance du chéquier ; délivrance du livret d’épargne |
| Espèces | Versement d’espèces (hors timbre fiscal) ; retrait au guichet qui tient le compte (hors « chèque guichet » pour les détenteurs de chéquier) ; retrait sur présentation du carnet d’épargne ; retrait aux GAB de votre banque |
| Virements | Virement de compte à compte entre particuliers au sein de la même banque ; réception de virements nationaux ; réception de mises à disposition nationales au sein de la même banque ; domiciliation du salaire |
| Consultation | Solde et historique via GAB et/ou internet (hors frais d’abonnement au canal) ; accès à la banque directe en consultation pour les particuliers |
| Incidents (liste 2016) | Recalcul du code confidentiel de la carte ; opposition pour perte ou vol de la carte ; remplacement d’une carte défectueuse non encore utilisée ; rejet de chèque pour vice de forme ; opposition pour perte ou vol de chèque |
L’article 2 de la directive est clair : la gratuité ne peut être conditionnée ni par le nombre d’opérations ni par l’exigence d’un solde minimum.
Attention : gratuit ne veut pas dire que le compte ne coûte rien. La tenue de compte, la cotisation annuelle de la carte, l’abonnement à la banque en ligne, les virements vers une autre banque ou les retraits dans les GAB d’autres banques sont généralement facturés. Demandez la grille tarifaire avant de signer.
Ouvrir un compte en ligne
Plusieurs banques proposent désormais une entrée en relation à distance : vous téléchargez l’application, photographiez votre CNIE, réalisez une vérification d’identité (photo ou vidéo) et signez électroniquement. Il existe aussi des offres 100 % mobiles, parfois sans agence physique, ainsi que des comptes de paiement proposés par des établissements de paiement agréés.
Points à vérifier avant de choisir une offre digitale :
- le type de compte : compte bancaire complet ou simple compte de paiement (sans chéquier, avec plafonds) ;
- les plafonds de dépôt, de paiement et de retrait ;
- les frais réels (abonnement mensuel, carte, virements) ;
- la possibilité de domicilier un salaire et d’obtenir un RIB à 24 chiffres ;
- les canaux d’assistance en cas de blocage ou de fraude.
Astuce : même pour un compte ouvert en ligne, conservez une copie de la convention signée et de la grille tarifaire. En cas de litige, ce sont vos références.
Les frais à prévoir
Les tarifs sont libres et varient fortement d’une banque à l’autre. Plutôt que des montants qui changent chaque année, retenez les postes à comparer :
| Poste | Gratuit ou payant ? | Conseil |
|---|---|---|
| Ouverture et clôture | Gratuit (directive BAM) | Refusez tout « frais de dossier » d’ouverture |
| Tenue de compte | Payant en général | Comparez le montant trimestriel ou annuel |
| Carte bancaire | Payant (cotisation annuelle) | Choisissez une carte adaptée à vos besoins (nationale ou internationale) |
| Banque en ligne | Consultation gratuite, abonnement parfois payant | Vérifiez ce qui est inclus |
| Virement vers une autre banque | Payant en général | Comparez le virement classique et le virement instantané |
| Retrait dans un GAB d’une autre banque | Payant en général | Retirez dans les GAB de votre banque (gratuit) |
| Packs ou formules groupées | Payant | Utile seulement si vous utilisez tous les services inclus |
Le comparateur de tarifs bancaires permet de vérifier les prix pratiqués par les banques.
Si la banque refuse : le droit au compte
Selon Bank Al-Maghrib, la loi n° 103-12 relative aux établissements de crédit prévoit que toute personne sans compte bancaire qui s’est vu refuser l’ouverture par une ou plusieurs banques, après l’avoir demandée par lettre recommandée avec accusé de réception, peut demander à Bank Al-Maghrib de désigner un établissement.
- Si BAM estime le refus non fondé, elle désigne la banque qui ouvrira le compte.
- Cette banque peut limiter les services aux opérations de caisse (versements et retraits).
Conservez les lettres de demande et les réponses : elles constituent votre dossier.
Clôturer un compte bancaire
La clôture de compte est gratuite selon la directive de Bank Al-Maghrib. En pratique :
- Adressez une demande écrite et signée à votre agence (remise contre décharge ou par lettre recommandée).
- Restituez les cartes et les formules de chèques non utilisées.
- Laissez une provision suffisante pour les chèques émis et les prélèvements encore en cours, ou soldez-les.
- Transférez vos domiciliations (salaire, pension, remboursements CNSS) vers votre nouveau compte avant la clôture.
- Demandez une attestation de clôture pour vos archives.
Attention : un chèque émis sans provision après la clôture peut entraîner un incident de paiement enregistré auprès du service central de Bank Al-Maghrib. Vérifiez qu’aucun chèque n’est en circulation avant de fermer le compte.
En cas de litige
Adressez d’abord une réclamation écrite à votre banque. Sans réponse satisfaisante, vous pouvez saisir Bank Al-Maghrib via son portail de réclamation ou recourir à la médiation bancaire, présentée sur la page « Traitement des réclamations » de BAM.
Après l’ouverture : les bons réflexes
- Communiquez votre RIB à votre employeur et enregistrez-le dans votre espace CNSS pour recevoir vos remboursements (voir notre guide sur la feuille de soins CNSS).
- Activez les alertes SMS ou notifications pour suivre les opérations.
- Ne communiquez jamais votre code confidentiel ni les codes reçus par SMS, même à une personne se présentant comme votre banque.
- Gardez une attestation CNSS et vos bulletins de paie à jour si vous prévoyez une demande de crédit.
Questions fréquentes
Quels documents faut-il pour ouvrir un compte bancaire au Maroc ?
Pour un résident marocain, la CNIE en cours de validité est la pièce centrale. La banque peut demander en plus un justificatif d'adresse et un justificatif de revenus ou d'activité (bulletin de paie, attestation de travail). La liste exacte dépend de la banque et du type de compte.
L'ouverture d'un compte bancaire est-elle gratuite au Maroc ?
Oui. L'ouverture de compte fait partie des services que les banques doivent assurer gratuitement selon la directive de Bank Al-Maghrib n° 1/G/10 du 3 mai 2010, qui impose aussi la gratuité de la clôture. Cette gratuité ne peut pas être conditionnée à un solde minimum.
Un étranger peut-il ouvrir un compte bancaire au Maroc ?
Oui. Un étranger résident peut ouvrir un compte en dirhams et, comme un étranger non-résident, un compte en devises ou en dirhams convertibles, prévu par l'Instruction générale des opérations de change 2026. La banque demandera le passeport et, pour un résident, le titre de séjour.
Qu'est-ce qu'un compte en dirhams convertibles ?
C'est un compte libellé en dirhams dont les avoirs peuvent être reconvertis en devises et transférés à l'étranger. Les banques peuvent l'ouvrir au nom des étrangers résidents ou non-résidents et des Marocains résidant à l'étranger, notamment.
Que faire si une banque refuse d'ouvrir mon compte ?
Si vous n'avez aucun compte et qu'une ou plusieurs banques ont refusé votre demande faite par lettre recommandée avec accusé de réception, vous pouvez demander à Bank Al-Maghrib de désigner une banque au titre du droit au compte (loi n° 103-12).
Peut-on ouvrir un compte bancaire en ligne au Maroc ?
Oui, plusieurs banques proposent une entrée en relation à distance via leur application ou leur site, avec vérification d'identité à partir de la CNIE. Les conditions, plafonds et produits disponibles varient : comparez avant de choisir.
Comment ouvrir un compte bancaire pour un enfant mineur ?
Le compte d'un mineur est ouvert par son représentant légal, qui présente sa propre pièce d'identité et un document établissant la filiation (acte de naissance ou livret de famille). Le livret d'épargne est souvent le produit choisi pour un enfant.
Comment fermer un compte bancaire au Maroc ?
Adressez une demande écrite et signée à votre agence, restituez cartes et chèques non utilisés et laissez la provision nécessaire aux opérations en cours. La clôture du compte est un service gratuit selon Bank Al-Maghrib.
Sources officielles
- Bank Al-Maghrib — Directive n° 1/G/10 du 3 mai 2010 (PDF) : liste des 16 services bancaires minimums gratuits, gratuité non conditionnée au solde ou au nombre d’opérations.
- Bank Al-Maghrib — Informations sur les services bancaires gratuits existants : publication de la liste des services gratuits.
- Bank Al-Maghrib — Droit au compte : procédure de la loi n° 103-12 (lettre recommandée, désignation d’une banque, services limités aux opérations de caisse).
- Bank Al-Maghrib — Traitement des réclamations de la clientèle : réclamation et médiation bancaire.
- Bank Al-Maghrib — Portail de réclamation : dépôt d’une réclamation en ligne.
- Office des Changes — Instruction générale des opérations de change 2026 (PDF) : comptes en devises et en dirhams convertibles des étrangers, des MRE et des résidents ayant des revenus de source étrangère.
- GPBM — Comparateur des tarifs bancaires : comparaison des tarifs des banques, accessible depuis le site de Bank Al-Maghrib.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.