Le barème de l’IR au Maroc en 2026 compte six tranches, de 0 % à 37 %. L’impôt sur le revenu des salariés est retenu à la source chaque mois par l’employeur. Ce barème, issu de la loi de finances 2025, reste applicable en 2026, et la loi de finances 2026 a revalorisé la déduction pour charges de famille. Ce guide détaille les tranches, la méthode du brut au net imposable, des exemples chiffrés du SMIG à 40 000 DH, les revenus exonérés, les retraites, les loyers et la déclaration annuelle.
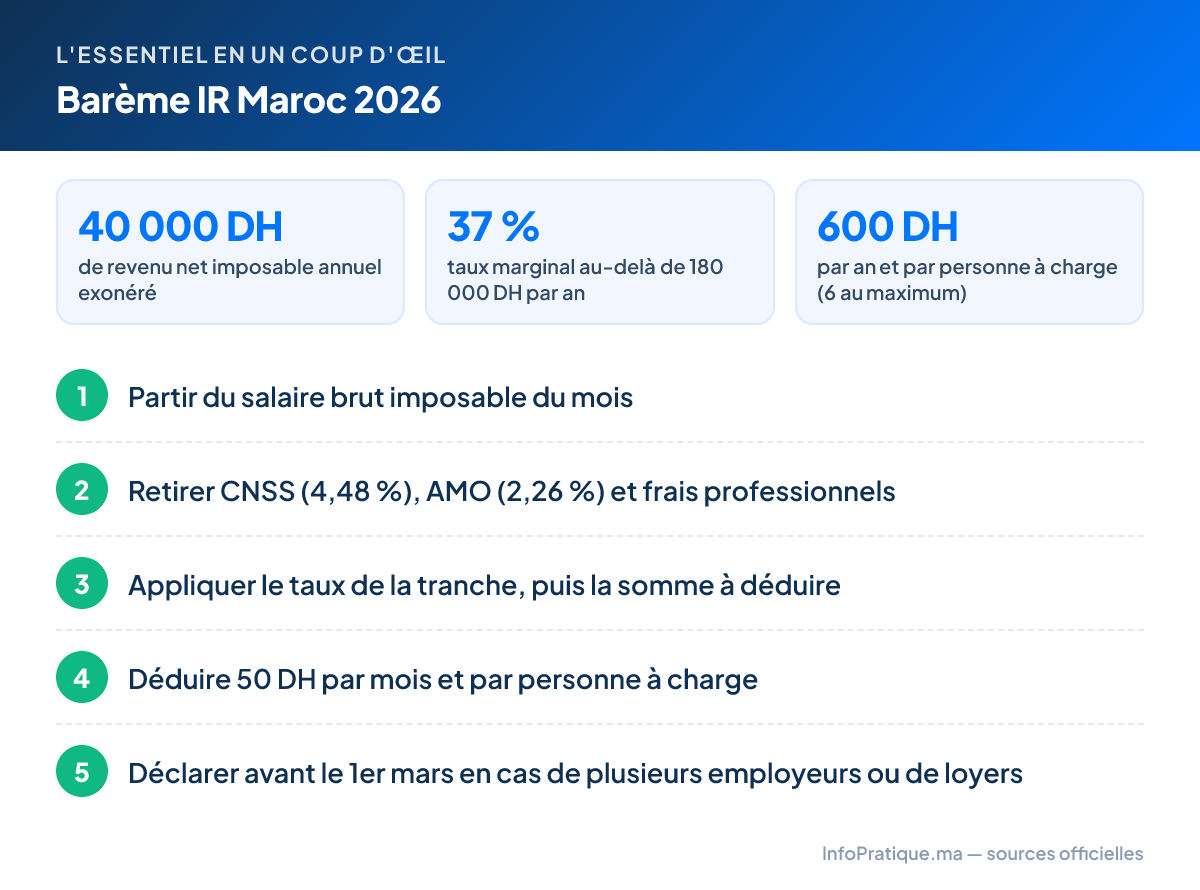
À retenir : revenu net imposable exonéré jusqu’à 40 000 DH par an (3 333 DH par mois) ; taux de 10 %, 20 %, 30 %, 34 % puis 37 % au-delà ; 600 DH par personne à charge et par an (6 personnes au maximum) depuis 2026 ; pensions de retraite de base totalement exonérées depuis le 1er janvier 2026.
Barème annuel de l’IR 2026
| Revenu net imposable annuel | Taux | Somme à déduire |
|---|---|---|
| 0 à 40 000 DH | 0 % | 0 |
| 40 001 à 60 000 DH | 10 % | 4 000 DH |
| 60 001 à 80 000 DH | 20 % | 10 000 DH |
| 80 001 à 100 000 DH | 30 % | 18 000 DH |
| 100 001 à 180 000 DH | 34 % | 22 000 DH |
| Plus de 180 000 DH | 37 % | 27 400 DH |
Formule : IR = revenu net imposable × taux − somme à déduire − charges de famille.
La « somme à déduire » évite de recalculer l’impôt tranche par tranche : elle donne exactement le même résultat qu’un calcul progressif. Le taux s’applique donc à l’ensemble du revenu, puis on retranche la somme correspondante. Le barème et les sommes à déduire figurent dans la note de présentation des mesures fiscales de la LF 2025 publiée par le ministère de l’Économie et des Finances.
Barème mensuel équivalent
| Revenu net imposable mensuel | Taux | Somme à déduire |
|---|---|---|
| 0 à 3 333,33 DH | 0 % | 0 |
| 3 333,34 à 5 000 DH | 10 % | 333,33 DH |
| 5 000,01 à 6 666,67 DH | 20 % | 833,33 DH |
| 6 666,68 à 8 333,33 DH | 30 % | 1 500 DH |
| 8 333,34 à 15 000 DH | 34 % | 1 833,33 DH |
| Plus de 15 000 DH | 37 % | 2 283,33 DH |
L’employeur peut raisonner au mois ou à l’année : le résultat est le même à quelques centimes d’arrondi près.
Ce qui a changé avec les lois de finances 2025 et 2026
La réforme du barème en 2025
La loi de finances 2025 a réaménagé le barème pour les revenus acquis à compter du 1er janvier 2025, dans le cadre de l’accord de dialogue social d’avril 2024 :
| Avant 2025 | Taux | Depuis le 1er janvier 2025 | Taux |
|---|---|---|---|
| 0 à 30 000 DH | 0 % | 0 à 40 000 DH | 0 % |
| 30 001 à 50 000 DH | 10 % | 40 001 à 60 000 DH | 10 % |
| 50 001 à 60 000 DH | 20 % | 60 001 à 80 000 DH | 20 % |
| 60 001 à 80 000 DH | 30 % | 80 001 à 100 000 DH | 30 % |
| 80 001 à 180 000 DH | 34 % | 100 001 à 180 000 DH | 34 % |
| Plus de 180 000 DH | 38 % | Plus de 180 000 DH | 37 % |
La même loi a porté la réduction pour charges de famille de 360 à 500 DH par personne, relevé de 30 à 40 DH la valeur exonérée des bons de nourriture et prévu l’exonération des pensions de retraite de base à partir de 2026 (avec une réduction transitoire de 50 % de l’IR sur les pensions de 2025).
Les nouveautés 2026
Selon la note circulaire n° 737 de la DGI relative à la LF 2026 :
- la réduction pour charges de famille passe de 500 à 600 DH par personne et par an, avec un plafond relevé de 3 000 à 3 600 DH (6 personnes) ;
- les rentes versées par la CIMR dans le cadre des contrats de retraite complémentaire de groupe sont exonérées, en plus des pensions de base ;
- le barème lui-même est inchangé.
À titre indicatif, à cotisations et frais professionnels identiques, un célibataire payé 10 000 DH brut acquitte environ 602 DH d’IR par mois avec le barème actuel, contre environ 948 DH avec l’ancien barème. À 20 000 DH brut, l’IR passe d’environ 4 184 DH à 3 771 DH par mois.
Du brut au revenu net imposable
- Salaire brut imposable : salaire de base, primes, heures supplémentaires et avantages en nature, hors indemnités exonérées.
- Moins les cotisations salariales : CNSS 4,48 % (plafonnée à 6 000 DH par mois, soit 268,80 DH au maximum), AMO 2,26 % (sans plafond), retraite complémentaire éventuelle (CIMR…).
- Moins les frais professionnels : 35 % si le brut annuel est inférieur ou égal à 78 000 DH ; sinon 25 % plafonnés à 35 000 DH par an (2 916,67 DH par mois).
- Le cas échéant, d’autres déductions prévues par le Code général des impôts, comme certains remboursements de prêts pour l’acquisition du logement principal, dans les limites fixées par la loi.
Le résultat est le salaire net imposable (SNI), auquel on applique le barème.
Astuce : le seuil de 78 000 DH par an correspond à 6 500 DH brut par mois. Juste au-dessus, les frais professionnels passent de 35 % à 25 % : une petite augmentation de brut peut donc entraîner une hausse plus nette de l’IR. Vérifiez avec le simulateur salaire net.
Déduction pour charges de famille
- 600 DH par an et par personne à charge (50 DH par mois) depuis 2026, contre 500 DH en 2025 et 360 DH auparavant.
- Maximum 6 personnes, soit 3 600 DH par an (300 DH par mois).
- Personnes concernées : l’épouse et les enfants (propres ou légalement recueillis) qui ne disposent pas d’un revenu global annuel supérieur à 40 000 DH et âgés de 27 ans au plus, la condition d’âge ne s’appliquant pas aux enfants atteints d’une infirmité qui les empêche de subvenir à leurs besoins.
- La femme contribuable bénéficie de la réduction au titre de son époux et de ses enfants lorsqu’ils sont légalement à sa charge.
Attention : la déduction vient en diminution de l’impôt, elle ne peut pas le rendre négatif. Un salarié qui ne paie pas d’IR ne « récupère » donc rien au titre des enfants.
Exemples de calcul pour 2026
Les calculs suivants reprennent la méthode du simulateur salaire net (sans CIMR) pour un célibataire sans enfant, sauf mention contraire.
Tableau récapitulatif
| Brut mensuel | CNSS + AMO | Frais pro | Net imposable | IR mensuel | Net à payer |
|---|---|---|---|---|---|
| 3 422,72 DH (SMIG) | 230,69 DH | 1 197,95 DH | 1 994,08 DH | 0 | ≈ 3 192 DH |
| 5 000 DH | 337,00 DH | 1 750,00 DH | 2 913,00 DH | 0 | 4 663,00 DH |
| 6 500 DH | 415,70 DH | 2 275,00 DH | 3 809,30 DH | 47,60 DH | 6 036,70 DH |
| 10 000 DH | 494,80 DH | 2 500,00 DH | 7 005,20 DH | 601,56 DH | 8 903,64 DH |
| 20 000 DH | 720,80 DH | 2 916,67 DH | 16 362,53 DH | 3 770,80 DH | 15 508,40 DH |
| 40 000 DH | 1 172,80 DH | 2 916,67 DH | 35 910,53 DH | 11 003,56 DH | 27 823,64 DH |
Au SMIG comme à 5 000 DH brut, le net imposable reste sous 40 000 DH par an : aucun IR n’est dû. À 20 000 et 40 000 DH, le net imposable annuel dépasse 180 000 DH et la tranche à 37 % s’applique.
Exemple détaillé : salaire brut de 10 000 DH, marié, 2 enfants
| Étape | Mensuel |
|---|---|
| Brut | 10 000,00 DH |
| CNSS (6 000 × 4,48 %) | − 268,80 DH |
| AMO (2,26 %) | − 226,00 DH |
| Frais pro (25 % plafonnés) | − 2 500,00 DH |
| Net imposable | 7 005,20 DH |
| IR brut (30 % − 1 500) | 601,56 DH |
| Charges de famille (3 × 50) | − 150,00 DH |
| IR mensuel | 451,56 DH |
| Net à payer | 9 053,64 DH |
Exemple détaillé : salaire brut de 20 000 DH, marié, 2 enfants
Le net imposable annuel est de 16 362,53 × 12 = 196 350,40 DH. IR annuel brut : 196 350,40 × 37 % − 27 400 = 45 249,65 DH. Déduction de 3 × 600 = 1 800 DH, soit 43 449,65 DH par an ou 3 620,80 DH par mois. Net à payer : 15 658,40 DH.
Exemple détaillé : salaire brut de 40 000 DH, marié, 3 enfants
Même méthode : net imposable de 430 926,40 DH par an, IR brut de 132 042,77 DH, moins 4 × 600 = 2 400 DH, soit 10 803,56 DH par mois et un net à payer de 28 023,64 DH. À ce niveau, la CNSS étant plafonnée, l’AMO devient la principale cotisation salariale.
Revenus exonérés d’IR
Certaines sommes versées au salarié échappent à l’impôt (article 57 du CGI). Les principales :
| Élément | Traitement |
|---|---|
| Indemnité de licenciement, de départ volontaire et dommages-intérêts | Exonérés dans la limite globale de 1 000 000 DH (voir indemnité de licenciement) |
| Prestations familiales (allocations familiales) | Exonérées (voir allocations familiales CNSS) |
| Indemnités représentatives de frais engagés pour le travail | Exonérées si elles correspondent à des frais réels justifiés |
| Bons de nourriture | Exonérés dans la limite de 40 DH par jour de travail (LF 2025) |
| Indemnité de stage | Exonérée jusqu’à 6 000 DH brut par mois pendant 12 mois, sous conditions (LF 2025) |
| Pourboires remis directement au salarié | Exonérés depuis 2023 |
| Pensions de retraite de base et rentes CIMR de groupe | Exonérées depuis le 1er janvier 2026 |
Attention : une indemnité forfaitaire versée sans lien avec des frais réels (prime de transport « déguisée » par exemple) peut être réintégrée dans le salaire imposable lors d’un contrôle. Conservez les justificatifs.
Les autres revenus soumis au barème
Pensions de retraite
Avant 2025, les pensions bénéficiaient d’un abattement de 70 % jusqu’à 168 000 DH par an et de 40 % au-delà, avant application du barème. En 2025, l’IR sur les pensions de base a été réduit de moitié. Depuis le 1er janvier 2026, les pensions et rentes viagères des régimes de base (CNSS, CMR, RCAR…) sont totalement exonérées, de même que les rentes et capitaux versés par la CIMR au titre des contrats de groupe dont les cotisations ont été retenues par l’employeur. Les contrats individuels de retraite complémentaire restent imposables. Les retraités qui ne perçoivent que des pensions exonérées sont dispensés de déclaration. Pour vos droits à la retraite, consultez notre guide retraite CNSS.
Revenus fonciers (loyers)
Les loyers d’immeubles bâtis et non bâtis bénéficient d’un abattement de 40 % (hors propriétés agricoles), puis le barème s’applique. Lorsque le locataire est une société ou un professionnel, il pratique une retenue à la source de 10 % ou 15 %, imputable sur l’impôt final. Depuis 2025, les titulaires de ces revenus peuvent opter pour un taux libératoire de 20 % et être dispensés de déclaration à ce titre.
Exemple officiel (note circulaire 737) : un retraité marié perçoit 160 000 DH de loyers par an. Net imposable : 160 000 − 40 % = 96 000 DH. IR : 96 000 × 30 % − 18 000 = 10 800 DH, moins 600 DH pour son épouse, soit 10 200 DH. Ses pensions exonérées ne sont pas ajoutées à la base.
Revenus professionnels
Les commerçants, artisans et professions libérales sont imposés au barème sur leur bénéfice (régime du résultat net réel ou simplifié), sauf s’ils relèvent de la contribution professionnelle unique ou du statut d’auto-entrepreneur (0,5 % ou 1 % du chiffre d’affaires).
Déclaration annuelle du revenu global
Qui doit déclarer ?
Vous êtes dispensé si vous percevez uniquement un salaire versé par un seul employeur établi au Maroc qui pratique la retenue à la source, ou uniquement des pensions exonérées. Vous devez déclarer notamment si :
- vous avez plusieurs employeurs (ou plusieurs pensions imposables) au cours de l’année ;
- vous percevez des loyers sans avoir opté pour le taux libératoire de 20 % ;
- vous avez des revenus de source étrangère ou des revenus professionnels ;
- vous souhaitez faire valoir une déduction non prise en compte par l’employeur.
Délais
| Type de revenus | Déclaration à déposer |
|---|---|
| Salaires, pensions, revenus fonciers, autres revenus non professionnels | Avant le 1er mars de l’année suivante |
| Revenus professionnels (résultat net réel ou simplifié) | Avant le 1er mai de l’année suivante |
Lorsque l’échéance tombe un jour non ouvré, elle est reportée au premier jour ouvrable (en 2026, la date limite pour les revenus de 2025 était ainsi fixée au 2 mars).
Comment déclarer sur SIMPL-IR
D’après le guide de la déclaration du revenu global de la DGI :
- Obtenez votre identifiant fiscal et vos codes d’accès (adhésion en ligne sur l’espace particuliers ou auprès de la direction régionale des impôts).
- Sur tax.gov.ma, ouvrez « Espace Particuliers » puis « Simpl-IR Particuliers ».
- Menu « Télédéclaration » → « Déclaration annuelle du revenu global » → « Créer une déclaration ».
- Cochez les catégories de revenus, saisissez les montants et le nombre de personnes à charge (6 au maximum), cliquez sur « Calculer ».
- Joignez les pièces justificatives et cliquez sur « Déposer » pour obtenir le reçu.
- Payez via « Télépaiement » : prélèvement bancaire, carte bancaire ou paiement en espèces chez un partenaire (multicanal).
Documents utiles : attestation de salaire de chaque employeur, attestations de retenue à la source, contrats de bail, justificatifs des charges déductibles, relevés de revenus étrangers.
Astuce : la DGI met à disposition une assistance SIMPL au 05 37 27 37 27 et à l’adresse simpl@tax.gov.ma (coordonnées figurant dans son guide officiel).
Erreurs fréquentes
- Appliquer le taux à la seule fraction de revenu tout en retranchant la somme à déduire : on compte alors deux fois l’abattement. Utilisez l’une ou l’autre méthode.
- Oublier le plafond CNSS de 6 000 DH : au-delà, la CNSS salariale reste à 268,80 DH, alors que l’AMO continue de s’appliquer sur tout le brut.
- Déclarer plus de 6 personnes à charge ou un enfant de plus de 27 ans non handicapé.
- Ne pas déclarer un second emploi : chaque employeur applique le barème comme si son salaire était le seul, ce qui conduit à un complément d’impôt à régler lors de la déclaration annuelle, avec des pénalités en cas de retard.
- Confondre exonéré et non déclaré : les loyers restent imposables même si le locataire est un particulier.
Recours en cas d’erreur
Si votre bulletin de paie applique un mauvais nombre de personnes à charge ou un mauvais taux, adressez-vous d’abord au service paie avec les justificatifs (acte de mariage, actes de naissance). Si un trop-perçu d’impôt subsiste sur l’année, la déclaration du revenu global permet de le faire apparaître ; pour un litige avec l’administration, une réclamation peut être déposée auprès de la direction régionale des impôts dont vous relevez, dans les délais prévus par le CGI.
Faites le calcul avec vos chiffres : simulateur salaire net Maroc.
Questions fréquentes
À partir de quel salaire paie-t-on l'IR au Maroc ?
Le revenu net imposable est exonéré jusqu'à 40 000 DH par an, soit environ 3 333 DH par mois après cotisations et frais professionnels. En pratique, avec les règles de calcul habituelles, un salaire brut d'environ 5 700 DH par mois reste sous ce seuil pour un célibataire.
Combien déduit-on par enfant à charge en 2026 ?
La loi de finances 2026 porte la déduction pour charges de famille à 600 DH par an et par personne à charge, dans la limite de 6 personnes (3 600 DH par an).
Quel est le taux maximum de l'IR au Maroc ?
Depuis le 1er janvier 2025, le taux marginal est de 37 % (contre 38 % auparavant). Il s'applique à la fraction du revenu net imposable supérieure à 180 000 DH par an, soit 15 000 DH par mois.
Les retraités paient-ils l'IR au Maroc en 2026 ?
Non pour les pensions des régimes de base (CNSS, CMR, RCAR) : elles sont totalement exonérées depuis le 1er janvier 2026. La LF 2026 a étendu l'exonération aux rentes CIMR des contrats de retraite complémentaire de groupe ; les autres retraites complémentaires restent imposables.
Un salarié doit-il faire une déclaration de revenus au Maroc ?
Non s'il perçoit uniquement un salaire versé par un seul employeur qui pratique la retenue à la source. Il doit déclarer s'il a plusieurs employeurs ou d'autres revenus (loyers non soumis au taux libératoire, revenus étrangers…), avant le 1er mars de l'année suivante, via SIMPL-IR.
Comment calculer l'IR sur un salaire mensuel ?
Retirez du brut la CNSS, l'AMO et les frais professionnels pour obtenir le net imposable, appliquez le taux de la tranche et retranchez la somme à déduire, puis la déduction pour charges de famille (50 DH par mois et par personne).
Quel est l'abattement sur les loyers au Maroc ?
Les revenus fonciers issus de la location d'immeubles bâtis et non bâtis bénéficient d'un abattement de 40 % avant application du barème. Depuis 2025, les salariés et retraités peuvent opter pour un taux libératoire de 20 % qui les dispense de déclaration.
Sources officielles
- DGI — Note circulaire n° 737 relative aux mesures fiscales de la LF 2026 : déduction de 600 DH par personne à charge (plafond 3 600 DH), définition des personnes à charge, exonération des rentes CIMR de groupe, dispense de déclaration des retraités, exemple de calcul sur revenus fonciers.
- Ministère de l’Économie et des Finances — Note synthétique des mesures fiscales de la LF 2025 : barème avant et après 2025, réduction pour charges de famille de 500 DH, bons de nourriture à 40 DH, exonération des pensions de base en 2026, indemnité de stage, option pour le taux libératoire de 20 % sur les loyers.
- DGI — Guide de la déclaration annuelle du revenu global (revenus fonciers) : échéance du 1er mars, abattement de 40 %, étapes SIMPL-IR, modes de paiement, assistance.
- DGI — Portail tax.gov.ma : accès à SIMPL-IR et au Code général des impôts.
- CNSS — Portail officiel : cotisations sociales des salariés.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.