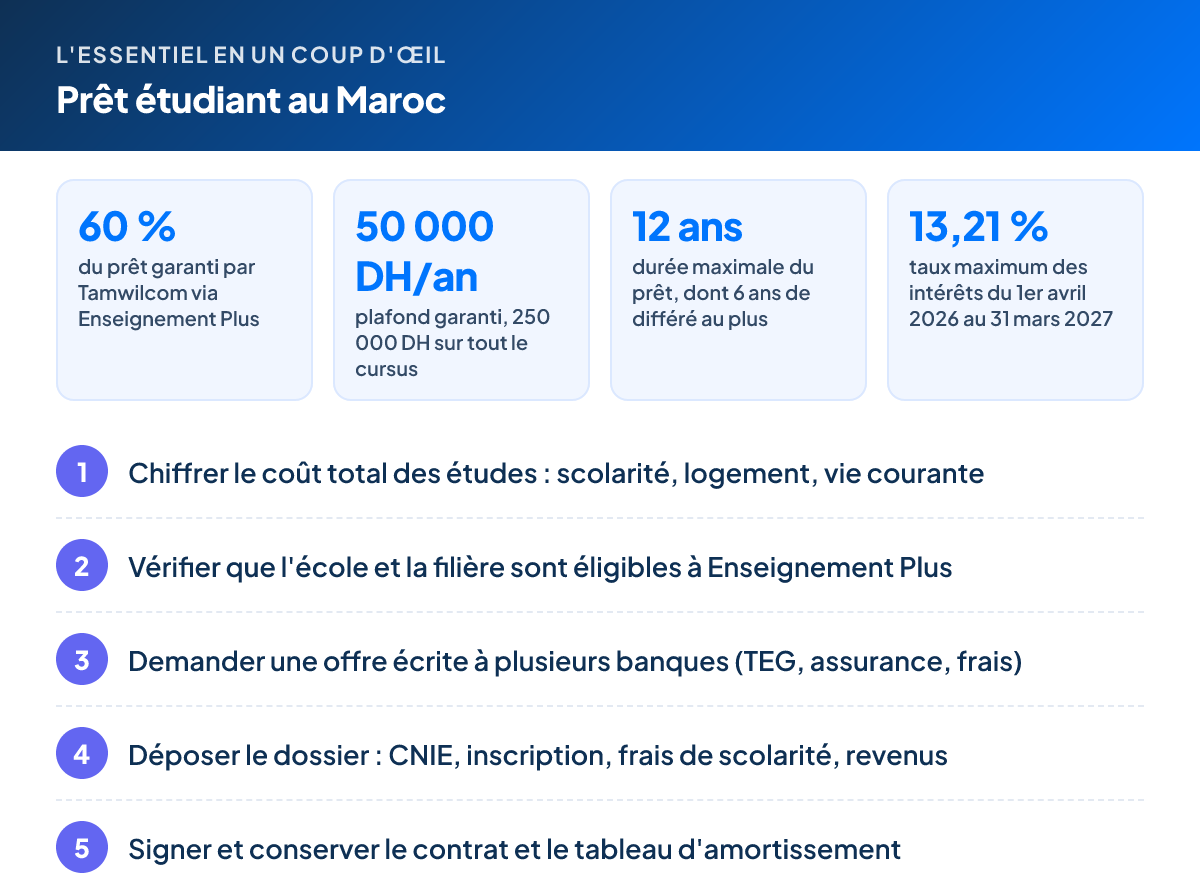
Au Maroc, un prêt étudiant est un crédit bancaire qui finance les frais d’inscription et de scolarité d’un cursus supérieur, parfois aussi les frais de vie ou un séjour à l’étranger. L’État soutient ces prêts à travers le dispositif Enseignement Plus de Tamwilcom (ex-Caisse centrale de garantie, CCG) : il garantit 60 % du crédit accordé aux étudiants marocains de l’enseignement supérieur privé reconnu par l’État, dans la limite de 50 000 DH par année d’études et 250 000 DH au total, sur 12 ans maximum dont 6 ans de différé. Ce guide explique le fonctionnement de la garantie, les offres publiées par les banques, les conditions habituelles, les documents, le coût réel (TEG) et les alternatives au crédit.
À retenir : la garantie Enseignement Plus de Tamwilcom ne se demande pas directement : elle passe par votre banque. Elle concerne les étudiants marocains, âgés de 25 ans au plus au moment de la demande, inscrits dans un établissement privé reconnu par l’État dans une filière éligible. Le taux d’intérêt reste négocié avec la banque, sans dépasser le taux maximum fixé par Bank Al-Maghrib (13,21 % du 1er avril 2026 au 31 mars 2027). Un prêt, même garanti, se rembourse : comparez toujours les offres écrites.
Qu’est-ce qu’un prêt étudiant au Maroc ?
Il n’existe pas un « prêt étudiant » unique fixé par la loi. Chaque banque propose ses propres produits, sous des noms commerciaux différents. On peut les classer en trois familles :
| Type de prêt | Pour quoi | Garantie de l’État | Emprunteur habituel |
|---|---|---|---|
| Prêt adossé à Enseignement Plus | Scolarité dans le privé reconnu par l’État au Maroc | Oui, 60 % par Tamwilcom | Étudiant, parent ou les deux |
| Prêt études « maison » (Maroc) | Scolarité au-delà du plafond, autres filières ou autres âges | Non | Étudiant avec garant, ou parent |
| Prêt études à l’étranger | Scolarité, frais de séjour, loyer hors du Maroc | Non | Le plus souvent le parent ou le tuteur |
Dans tous les cas, il s’agit d’un crédit : la banque étudie la capacité de remboursement de l’emprunteur, demande des garanties et facture des intérêts. La particularité d’un prêt étudiant, c’est le différé : vous pouvez commencer à rembourser après la fin des études, le temps de trouver un emploi.
Les universités publiques marocaines ont des droits d’inscription très faibles. Le prêt étudiant concerne donc surtout les écoles privées, les classes préparatoires privées, les masters payants et les études à l’étranger. Pour un panorama du budget étudiant, voir notre guide Vie étudiante au Maroc.
La garantie de l’État : Enseignement Plus de Tamwilcom
Tamwilcom est l’institution publique de garantie et de financement qui a succédé à la Caisse centrale de garantie. Son produit pour les étudiants s’appelle Enseignement Plus. Selon la page officielle et la fiche produit, voici ses règles.
Ce que garantit Tamwilcom
- Objet : les prêts bancaires destinés exclusivement au paiement des frais d’inscription et/ou de scolarité exigés par un institut ou une école supérieurs privés. Le prêt peut aussi financer les frais de dossier bancaire et la prime d’assurance décès-invalidité.
- Quotité garantie : 60 % du crédit en principal, majoré des intérêts correspondants.
- Commission : selon la page de Tamwilcom, aucune commission spécifique n’est appliquée au titre de la garantie.
- Délai de traitement : la fiche produit indique que Tamwilcom examine la demande de garantie en 5 jours ouvrables, une fois le dossier transmis complet par la banque.
Qui peut en bénéficier ?
D’après la fiche produit, l’étudiant doit :
- être de nationalité marocaine ;
- avoir au plus 25 ans au moment du dépôt de la demande de crédit bancaire ;
- justifier d’une inscription valide ou, à défaut, d’une attestation d’inscription provisoire dans un institut ou une école supérieurs privés reconnus par l’État ;
- suivre l’une des filières éligibles : gestion des entreprises, économie et finance, expertise comptable, communication et marketing, filières d’ingénieurs, architecture, filières de la santé, filières scientifiques universitaires, classes préparatoires, filières juridiques universitaires.
La page de Tamwilcom ajoute que l’étudiant doit disposer d’un représentant légal ou d’un garant répondant aux conditions exigées par la banque.
Les conditions du prêt garanti
| Élément | Règle Enseignement Plus |
|---|---|
| Montant | 250 000 DH au maximum, avec 50 000 DH par année d’études au plus |
| Durée | 12 ans au maximum |
| Différé de remboursement | 6 ans au maximum (inclus dans les 12 ans) |
| Taux d’intérêt | Librement négocié entre la banque et l’emprunteur, en tenant compte de la garantie |
| Déblocage | Versé par la banque directement à l’établissement |
| Emprunteur | L’étudiant, son tuteur, ou les deux conjointement ; le prêt peut être transféré de l’un à l’autre |
Attention : la page web de Tamwilcom précise que la garantie joue « dans la limite des plafonds arrêtés par la banque ». Le plafond réellement accordé dépend donc aussi de votre banque et de votre dossier. La garantie ne couvre pas les études à l’étranger, ni les frais de logement ou de vie : seulement l’inscription et la scolarité.
Astuce : la garantie couvre la banque, pas l’emprunteur. Si vous ne remboursez pas, la dette reste due : la banque peut poursuivre l’emprunteur et le garant. La garantie sert seulement à faciliter l’accord du prêt.
Les offres des banques
Le tableau ci-dessous reprend uniquement ce que chaque banque publie sur sa propre page officielle. Il ne s’agit pas d’un classement. Les taux ne sont pas indiqués : ils sont négociés au cas par cas et peuvent changer à tout moment. Vérifiez les conditions à jour en agence.
| Banque | Produit | Ce qu’indique la page officielle |
|---|---|---|
| Attijariwafa bank | Financement des études au Maroc | Financement partiel ou total des frais de scolarité et d’inscription jusqu’à 50 000 DH par an, différé de remboursement jusqu’à 6 ans |
| Banque Populaire | Prêt étudiant Avenir Plus | Formule destinée aux étudiants des écoles et instituts de l’enseignement supérieur privé au Maroc ; montants et durées à demander en agence |
| Bank of Africa | Enseignement + | Jusqu’à 250 000 DH à raison de 50 000 DH par année d’études, remboursable jusqu’à 12 ans avec 6 ans de différé possible ; étudiant marocain résident, moins de 25 ans, école privée reconnue, filière éligible |
| Bank of Africa | Enseignement + Complémentaire | Reliquat de scolarité au-delà de 50 000 DH/an, jusqu’à 250 000 DH, sur 6 à 72 mois ; réservé aux bénéficiaires d’Enseignement + |
| Bank of Africa | Études à l’étranger | Pour le parent ou le tuteur, jusqu’à 200 000 DH, sur 6 à 72 mois ; couvre les frais transférables selon l’Office des changes (scolarité, séjour, loyer) |
| CIH Bank | Crédit Elan Sup | Étudiant ou jeune actif de moins de 25 ans, ou parent ; école marocaine privée reconnue ; jusqu’à 250 000 DH (50 000 DH/an), jusqu’à 12 ans dont 6 ans de différé |
| CIH Bank | Crédit Elan Sup + | Quel que soit l’âge ; jusqu’à 250 000 DH (50 000 DH/an), 7 ans maximum, différé jusqu’à 12 mois ; peut compléter Elan Sup jusqu’à 500 000 DH au total |
| CIH Bank | Salaf Afaq (étranger) | Études supérieures : jusqu’à 500 000 DH, 7 ans, différé jusqu’à 24 mois ; échanges : jusqu’à 200 000 DH ; stages : jusqu’à 150 000 DH |
| Al Barid Bank | ABB Enseignement+ | Frais d’études dans des établissements éligibles référencés auprès de Tamwilcom ; accordé via un parent ou tuteur, transférable à l’étudiant au début de sa vie active ; jusqu’à 12 ans avec ou sans différé ; remboursement anticipé sans frais |
D’autres banques peuvent proposer des prêts études. Si votre banque habituelle ne publie pas d’offre, demandez à votre conseiller si elle distribue des prêts garantis par Enseignement Plus.
Astuce : les montants « 50 000 DH par an » et « 250 000 DH » qui reviennent chez plusieurs banques correspondent aux plafonds du dispositif Enseignement Plus. Si vos frais dépassent ce plafond, demandez une offre combinant prêt garanti et prêt complémentaire, et comparez le coût de chaque partie.
Conditions habituelles
Au-delà de la garantie, chaque banque applique sa propre politique de crédit. Les points suivants reviennent dans les offres publiées :
- Âge : moins de 25 ans pour les prêts adossés à Enseignement Plus ; d’autres prêts sont ouverts sans limite d’âge ou souscrits par les parents.
- Nationalité et résidence : étudiant marocain ; certaines banques exigent qu’il réside au Maroc.
- Caution ou co-emprunteur : la banque demande presque toujours un parent, un tuteur ou un garant solvable. C’est souvent son revenu qui sert de base au calcul de la capacité de remboursement.
- Différé : pendant les études, vous ne remboursez pas le capital, ou seulement une partie. Selon le contrat, les intérêts sont payés au fur et à mesure ou ajoutés au capital (ce qui augmente le coût final).
- Durée : de quelques mois à 12 ans selon le produit.
- Versement : pour les prêts de scolarité, l’argent est souvent versé directement à l’école, année par année.
- Compte bancaire : il faut en général être ou devenir client. Voir notre guide pour ouvrir un compte bancaire.
Attention : si le prêt est au nom du parent, c’est lui qui s’endette et qui supporte le risque en cas de défaut. Si le prêt est transféré à l’étudiant à la fin de ses études, vérifiez à l’avance les conditions de ce transfert.
Les documents à fournir
La liste exacte dépend de la banque. CIH Bank, par exemple, demande pour ses prêts études :
- copie légalisée de la CIN du bénéficiaire de la formation ;
- attestation d’inscription ou d’inscription provisoire ;
- descriptif de la formation envisagée ;
- justificatifs des frais de scolarité, éventuellement la carte d’étudiant ;
- certificat de résidence ou quittance d’eau ou d’électricité ;
- pour l’étranger, en plus : contrat et attestation de bail.
Prévoyez aussi les pièces habituelles d’un crédit pour l’emprunteur ou le garant : CNIE, justificatifs de revenus (bulletins de paie, attestation de salaire, attestation de pension), relevés de compte récents et, selon les cas, une attestation CNSS. Le RIB du compte de prélèvement sera demandé : voir le RIB marocain à 24 chiffres.
Le coût réel : TEG, taux maximum et assurance
Le TEG, l’indicateur à comparer
Le taux d’intérêt nominal ne suffit pas. Comparez le taux effectif global (TEG), qui intègre les intérêts et les frais obligatoires liés au crédit (frais de dossier, assurance exigée, etc.). La loi n° 31-08 édictant des mesures de protection du consommateur impose que l’offre de crédit indique ce taux. Demandez aussi le coût total du crédit en dirhams et le tableau d’amortissement, différé compris.
Le taux maximum fixé par Bank Al-Maghrib
Au Maroc, les taux sont libres, mais plafonnés. Bank Al-Maghrib publie chaque année le taux maximum des intérêts conventionnels, applicable du 1er avril au 31 mars :
| Période | Taux maximum |
|---|---|
| 1er avril 2026 – 31 mars 2027 | 13,21 % |
| 1er avril 2025 – 31 mars 2026 | 13,36 % |
| 1er avril 2024 – 31 mars 2025 | 13,27 % |
C’est un plafond légal, pas le taux d’un prêt étudiant. Les banques annoncent des taux « préférentiels » pour leurs prêts études, mais ne publient pas toujours de chiffre : seule l’offre écrite fait foi.
L’assurance décès-invalidité
Les banques exigent en général une assurance décès-invalidité : si l’emprunteur décède ou devient invalide, l’assureur rembourse tout ou partie du capital restant dû. Pour Enseignement Plus, la fiche Tamwilcom prévoit que le prêt peut financer la prime de cette assurance. Vérifiez qui est assuré (l’étudiant, le parent ou les deux), le coût de la prime et son effet sur le TEG.
Astuce : demandez si le remboursement anticipé est possible et à quel coût. Al Barid Bank, par exemple, annonce un remboursement anticipé sans frais pour ABB Enseignement+. Rembourser plus tôt grâce à un premier salaire peut réduire nettement les intérêts.
Prêt pour étudier à l’étranger
La garantie de l’État ne couvre pas l’étranger. Les prêts études à l’étranger publiés par Bank of Africa et CIH Bank sont des crédits bancaires classiques, accordés le plus souvent aux parents. Ils servent à financer ce que l’Office des changes autorise à transférer : frais de scolarité, frais de séjour, loyer.
Le transfert lui-même suit les règles de l’Instruction générale des opérations de change : une banque domiciliataire unique, des justificatifs annuels et un plafond mensuel pour les frais de séjour. Tout est détaillé dans notre guide Transfert d’argent pour études à l’étranger. Si le prêt est contracté auprès d’une banque étrangère, son remboursement depuis le Maroc est aussi prévu par cette réglementation.
Attention : un prêt n’est pas toujours accepté comme preuve de ressources pour un visa étudiant. Renseignez-vous auprès du consulat du pays d’accueil sur la forme exigée (compte bloqué, attestation bancaire, etc.).
Les alternatives au crédit
Avant d’emprunter, explorez les aides qui ne se remboursent pas :
- Bourse Minhaty : bourse de l’enseignement supérieur attribuée selon le score RSU du foyer. Voir notre guide Bourse Minhaty.
- Bourses pour l’étranger : bourses de coopération et bourses des pays d’accueil, détaillées dans Bourses d’études à l’étranger.
- Réduire les dépenses : un lit en cité universitaire, les réductions de transport étudiant et la couverture AMO des étudiants allègent le budget.
- Travailler en parallèle : stage rémunéré ou job étudiant, voir Stage et job étudiant.
- Bourses des écoles : de nombreuses écoles privées accordent des réductions ou bourses au mérite ou sur critères sociaux. Demandez-les avant de fixer le montant du prêt.
Les étudiants étrangers au Maroc ne sont pas éligibles à Enseignement Plus, réservé aux Marocains : voir notre guide Étudiants étrangers au Maroc.
Comparer les offres : la check-list
Demandez à au moins deux ou trois banques une offre écrite et remplissez ce tableau pour chacune :
| Point à vérifier | Question à poser |
|---|---|
| Garantie | Le prêt est-il adossé à Enseignement Plus ? |
| Montant | Quel plafond par an et sur tout le cursus ? |
| Taux et TEG | Quel taux nominal ? Quel TEG, assurance comprise ? |
| Différé | Combien de temps ? Différé total ou partiel ? Que deviennent les intérêts pendant le différé ? |
| Durée | Durée totale et montant des mensualités après le différé ? |
| Frais | Frais de dossier ? Frais de garantie ? |
| Assurance | Qui est assuré ? Quel coût ? Peut-elle être financée par le prêt ? |
| Emprunteur | Au nom de l’étudiant, du parent ou des deux ? Transfert possible ? |
| Versement | À l’école directement ? Par tranche annuelle ? |
| Remboursement anticipé | Possible ? Avec quelle indemnité ? |
| Échec ou redoublement | Que se passe-t-il si l’étudiant redouble ou change d’école ? |
Conseils pratiques
- Empruntez le juste nécessaire : calculez le coût de chaque année et ne financez pas plus que la scolarité réelle.
- Vérifiez la reconnaissance de l’école : la garantie Enseignement Plus exige un établissement privé reconnu par l’État et une filière éligible. La reconnaissance compte aussi pour la valeur du diplôme.
- Simulez la sortie : estimez la mensualité après le différé et comparez-la au salaire de début de carrière attendu dans votre filière.
- Anticipez : faites votre demande avant la rentrée, dès que vous avez l’attestation d’inscription ou d’inscription provisoire.
- Gardez tout : offre, contrat, tableau d’amortissement, attestations annuelles d’inscription et reçus de l’école.
- En cas de difficulté, prévenez la banque tôt pour discuter d’un réaménagement. En cas de litige, vous pouvez déposer une réclamation auprès de Bank Al-Maghrib via son portail de réclamation.
Questions fréquentes
Existe-t-il un prêt étudiant garanti par l'État au Maroc ?
Oui. Le dispositif Enseignement Plus de Tamwilcom (ex-Caisse centrale de garantie) garantit 60 % du capital des prêts bancaires accordés aux étudiants marocains de l'enseignement supérieur privé reconnu par l'État, majoré des intérêts. La demande se fait uniquement via la banque.
Combien peut-on emprunter avec Enseignement Plus ?
Selon la fiche produit de Tamwilcom, le prêt garanti ne peut pas dépasser 250 000 DH, avec un plafond de 50 000 DH par année d'études. Il finance les frais d'inscription et de scolarité, et peut couvrir les frais de dossier et la prime d'assurance décès-invalidité.
Quel âge faut-il avoir pour un prêt étudiant garanti ?
Pour Enseignement Plus, l'étudiant doit avoir au plus 25 ans au moment du dépôt de la demande de crédit à la banque. Certaines banques proposent d'autres prêts études, sans garantie de l'État, ouverts à d'autres âges ou souscrits par les parents.
Peut-on commencer à rembourser après la fin des études ?
Oui, c'est le principe du différé. Avec Enseignement Plus, la durée du prêt peut atteindre 12 ans, dont 6 ans de différé au maximum. Pendant le différé, les intérêts continuent en général de courir : demandez à la banque comment ils sont traités.
La garantie Tamwilcom couvre-t-elle les études à l'étranger ?
Non. Enseignement Plus vise les instituts et écoles supérieurs privés reconnus par l'État au Maroc. Pour l'étranger, certaines banques proposent leurs propres prêts études, accordés le plus souvent aux parents, sans cette garantie publique.
Quel est le taux maximum d'un crédit au Maroc ?
Bank Al-Maghrib publie chaque année le taux maximum des intérêts conventionnels. Il est de 13,21 % pour la période du 1er avril 2026 au 31 mars 2027, contre 13,36 % l'année précédente. Le taux réel d'un prêt étudiant est négocié avec la banque et figure dans l'offre.
Faut-il une caution parentale pour un prêt étudiant ?
Presque toujours. Tamwilcom exige que l'étudiant dispose d'un représentant légal ou d'un garant répondant aux conditions de la banque, et le prêt peut être accordé à l'étudiant, à son tuteur ou aux deux. La banque analyse surtout la capacité de remboursement du parent ou du garant.
La bourse Minhaty est-elle compatible avec un prêt étudiant ?
Rien n'interdit de cumuler une bourse et un crédit, mais ils ne visent pas les mêmes besoins : Minhaty aide surtout les étudiants de l'enseignement public selon le score RSU, alors qu'Enseignement Plus finance la scolarité dans le privé. Vérifiez les conditions propres à chaque dispositif.
Sources officielles
- Tamwilcom — Enseignement Plus : objet de la garantie, quotité de 60 %, bénéficiaires, absence de commission spécifique, demande via la banque.
- Tamwilcom — Fiche produit Enseignement Plus (PDF) : âge maximum de 25 ans, filières éligibles, plafond de 250 000 DH et 50 000 DH par an, durée de 12 ans dont 6 ans de différé, délai de 5 jours ouvrables.
- Tamwilcom — Prêts étudiants : présentation de l’offre de Tamwilcom pour les étudiants.
- Bank Al-Maghrib — Taux maximum des intérêts conventionnels : taux maximum par période annuelle.
- Attijariwafa bank — Offre étudiants : financement des études au Maroc.
- Banque Populaire — Prêt étudiant Avenir Plus : prêt pour l’enseignement supérieur privé au Maroc.
- Bank of Africa — Crédits études : Enseignement +, Enseignement + Complémentaire, Études à l’étranger.
- CIH Bank — Financer mes études : Crédit Elan Sup, Elan Sup +, Salaf Afaq et pièces à fournir.
- Al Barid Bank — ABB Enseignement+ : prêt études adossé aux établissements référencés auprès de Tamwilcom.
- Office des changes — Étudiants marocains à l’étranger : règles de transfert pour les études à l’étranger.
- Bank Al-Maghrib — Portail de réclamation : réclamation contre un établissement de crédit.
Ces informations sont fournies à titre indicatif et peuvent évoluer. Vérifiez toujours auprès de l'administration concernée ou de son site officiel avant toute démarche. Une erreur ? Signalez-la.